Тема публікацій

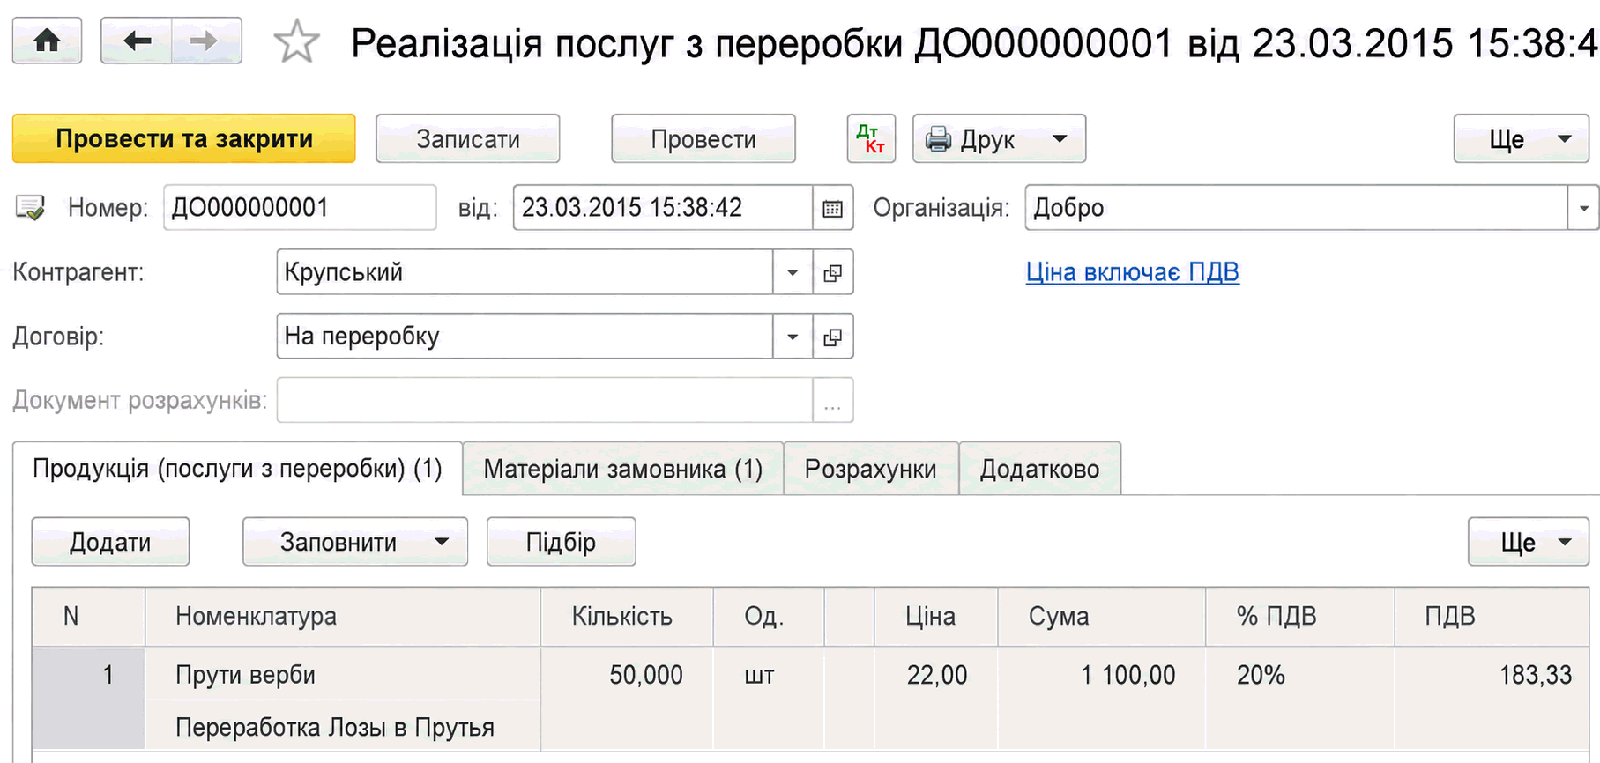
Реалізація послуг із переробки

Довідкові матеріали за цією темою.

9 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Переробка давальницької сировини

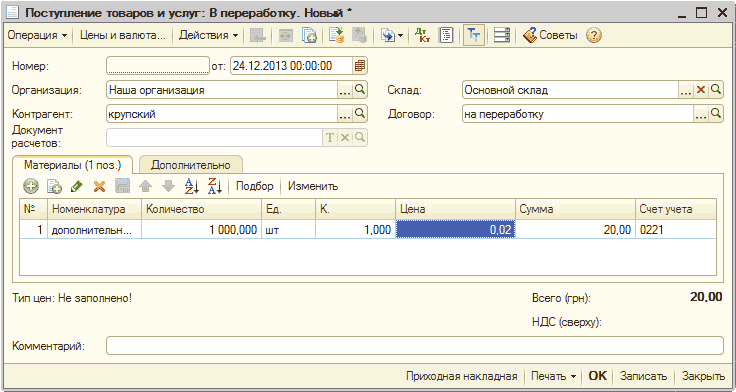
Описано облік переробки давальницької сировини в BAS Бухгалтерія: надходження й передачу матеріалів, випуск продукції, реалізацію послуг, витрати та повернення невикористаної сировини.. Надання організацією послуг з переробки. Передача сировини і надходження готової продукції з переробки

Читати
Матеріал

Переробка давальницької сировини

У "1С:Бухгалтерії 8 для України" реалізовано такі варіанти обліку переробки давальницької сировини:Надання організацією послуг з переробки. Надходження сировини від замовника. Передача сировини замовника у виробництво. Облік власних витрат на виробництво продукції з давальницької сировини. Випуск готової продукції з давальницької сировини. Реалізація послуг з переробки сировини замовника. Передача сировини та надходження готової продукції з переробки. Передача сировини в переробку. Витрати переробки. Надходження продукції з переробки. Повернення матеріалів, не використаних під час переробки

Читати
Матеріал

Облік операцій з давальницькою сировиною

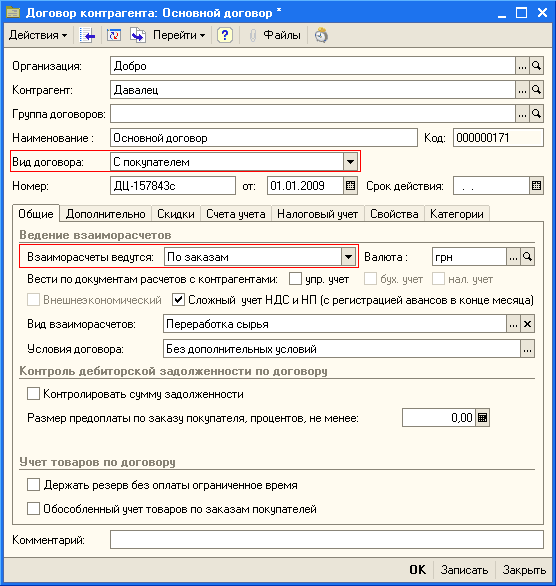
цей розділ присвячений опису особливостей роботи із замовниками, які практикують використання інших підприємств для виготовлення продукції на давальницькій сировині. Облік у підприємства-переробника. Облік у замовника

Читати
Матеріал

Методика відображення випуску продукції з давальницької сировини

У цій статті наведено порядок дій, який дозволяє відобразити випуск продукції із сировини замовника. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.1.Приклад. 1. Отримання давальницької сировини від замовника. 2. Передача давальницької сировини у виробництво. 3. Випуск продукції з давальницької сировини. 4. Передача продукції замовнику, тобто реалізація послуг з переробки

Читати
Матеріал

Особливості відображення операцій, пов'язаних з нарахуванням доходів і витрат: операції реалізації

У розділі розглядається податковий облік доходів від реалізації та собівартості реалізації, що відбувається під час проведення документів реалізації та звітів за комісійними операціями. Накопичення доходів і витрат поточного періоду. Витрати, пов'язані з уведенням в експлуатацію малоцінних активів.

Читати
Матеріал

Чому під час проведення документа "Передача товарів" з видом операції "Передача продукції замовнику" не формуються проводки?

Документ "Передача товарів" з видом операції "Передача продукції замовнику" необхідний для формування друкованої форми документа передачі (у тому разі, коли передача була раніше, ніж сформовані всі витрати), фактично ж передача готової продукції з переробки відображається документом "Реалізація послуг з переробки".

Читати
Матеріал

Особливості відображення випуску продукції та напівфабрикатів із давальницької сировини

Відображення операцій випуску продукції з давальницької сировини має низку особливостей, які необхідно враховувати під час оформлення документів.Випуск продукції. Передача у виробництво. Реалізація послуг з переробки

Читати
Записатися телефоном