Наведений у статті приклад відтворювався в конфігурації "Бухгалтерія для України". Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" і "Управління виробничим підприємством для України".
Однією з основних причин пошкоджень MD-файлів (файлів конфігурації) є збереження конфігурації на мережевому диску (збереження через мережу). Файл зазвичай досить великий, у разі мережевих збоїв або стрибка напруги в момент копіювання відбувається некоректний запис файлу. Тому бажано виконувати редагування конфігурації, а також об'єднання конфігурацій на локально розташованій базі даних. При цьому програмні файли можуть бути запущені як із сервера, так і з локальної робочої станції. Крім того, причиною пошкодження md-файлу може бути нестача місця як на диску, на якому розташований файл, так і на диску C:
Така поведінка програми спричинена неправильним заповненням проводок у господарській операції з кодом "В" - "Взаєморозрахунки з постачальниками:Введення залишків - борг з оплати".
Якщо під час збереження друкованої форми документа або звіту кнопки "Зберегти" і "Зберегти як" меню "Файл" неактивні, це означає, що встановлено прапорець захисту таблиць. Щоб його вимкнути, слід зняти прапорець "Заборонити редагування таблиць" (меню "Сервіс" — "Налаштування параметрів конфігурації" — вкладка "Допоміжні"). Після цього необхідно заново сформувати друковану форму накладної — збереження у файл буде доступне.
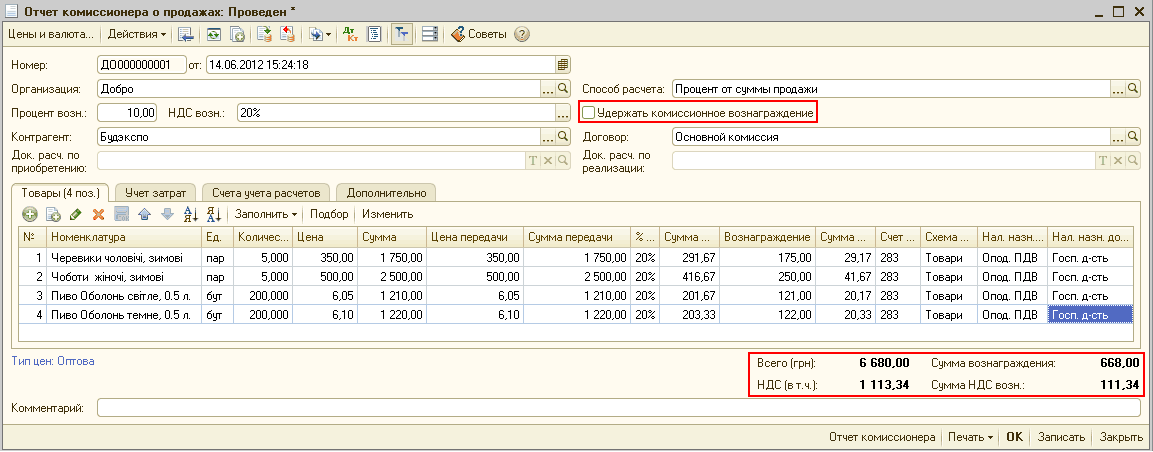
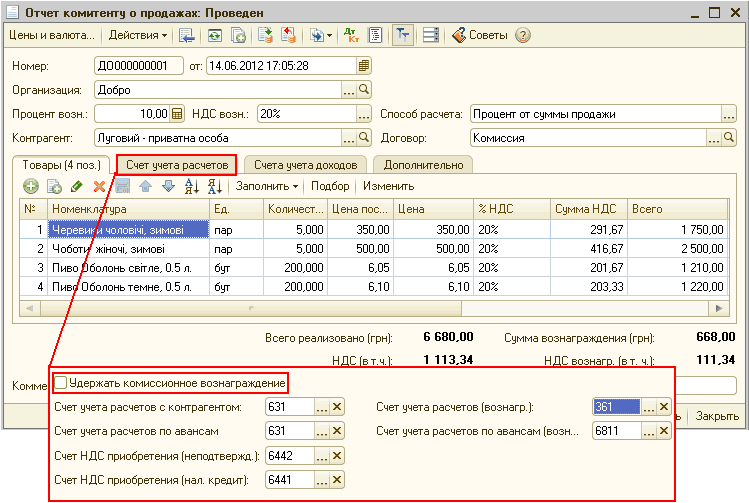
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
Зазвичай експорт проводок до бухгалтерії здійснюється один раз наприкінці місяця. Внесення операцій за касою та розрахунковим рахунком необхідно виконувати щодня. Таким чином, виплата співробітникам заробітної плати відображається в бухгалтерії безпосередньо в день виплати і, відповідно, експортувати проводки з виплати зарплати — не потрібно. В іншому разі це призведе до збільшення суми виплати.
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)