Редагування елемента списку
Описано способи відкриття форми для редагування елемента списку та правила перенесення елементів і груп в ієрархічному списку, зокрема за умови унікальності кодів.. Реорганізація списку
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано способи відкриття форми для редагування елемента списку та правила перенесення елементів і груп в ієрархічному списку, зокрема за умови унікальності кодів.. Реорганізація списку
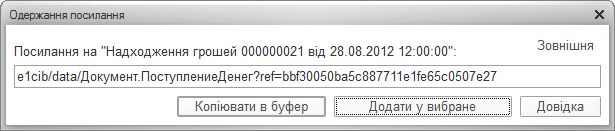
ЧитатиОписано спеціальні параметри запуску BAS для вибору інформаційної бази, версії системи та режиму клієнта. Також розглянуто перехід за навігаційними посиланнями через параметр /url.. Параметр /IBName. Параметр /AppAutoCheckVersion. Параметр /AppAutoCheckMode. Параметр url
ЧитатиОписано налаштування видів контактної інформації в BAS Зарплата та управління персоналом і способи введення адрес, телефонів, електронної пошти та інших контактних даних.. Налаштування видів контактної інформації. Введення контактної інформації
ЧитатиОписано вилучення області даних або всієї інформаційної бази BAS за допомогою команди /EraseData, параметра /Z та умов доступу до бази.
ЧитатиОписано елемент <scriptcircrefs> у файлі logcfg.xml для фіксації циклічних посилань у технологічному журналі, а також способи їх пошуку в клієнтському й серверному коді BAS.. Виведення інформації про циклічні посилання
ЧитатиОписано загальні параметри командного рядка запуску BAF: підключення до інформаційних баз, аутентифікація, режими клієнта, сертифікати, налагодження, тестування та допоміжні команди.. Вказує параметри підключення. Налаштування аутентифікації. Визначення режиму запуску. Робота із сертифікатами. Налаштування інтерфейсу. Налаштування локалізації. Налаштування налагодження. Налаштування тестування. Перевірки під час роботи клієнтської прикладної програми. Допоміжні параметри. Інші параметри
ЧитатиПримітки до річної фінансової звітності розкривають інформацію за типовою формою № 5, затвердженою Наказом № 302. Форма № 5 складається з таких розділів (див. Таблицю нижче).Загальні положення. Таблиці Форми № 5 Примітки до річної фінансової звітності. Таблиця 1. Нематеріальні активи. Таблиця 2. Основні засоби. Таблиця 3. Капітальні інвестиції. Таблиця 4. Фінансові інвестиції. Таблиця 5. Доходи і витрати. Таблиця 6. Грошові кошти. Таблиця 7. Забезпечення і резерви. Таблиця 8. Запаси. Таблиця 9. Дебіторська заборгованість. Таблиця 10. Нестачі і втрати від псування цінностей. Таблиця 11. Будівельні контракти. Таблиця 12. Податок на прибуток. Таблиця 13. Використання амортизаційних відрахувань. Таблиця 14. Біологічні активи. Таблиця 15. Фінансові результати від первісного визнання та реалізації сільськогосподарської продукції та додаткових біологічних активів. Документи
ЧитатиОсновною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи
ЧитатиОсобисті речі працівника, якими він користується під час роботи, установа має взяти на відповідальне зберігання. Відповідальне зберігання, керуючись частиною першою статті 936 Цивільного кодексу України (ЦК), оформляють договором зберігання. Тож перш ніж взяти на облік особисті речі працівника, установа має укласти з ним <b>договір зберігання</b>.На якому рахунку обліковувати особисті речі працівника, якими він користується під час роботи? Як правильно відображати їх вартість у фінансовій звітності?
Читати