Введення початкових залишків
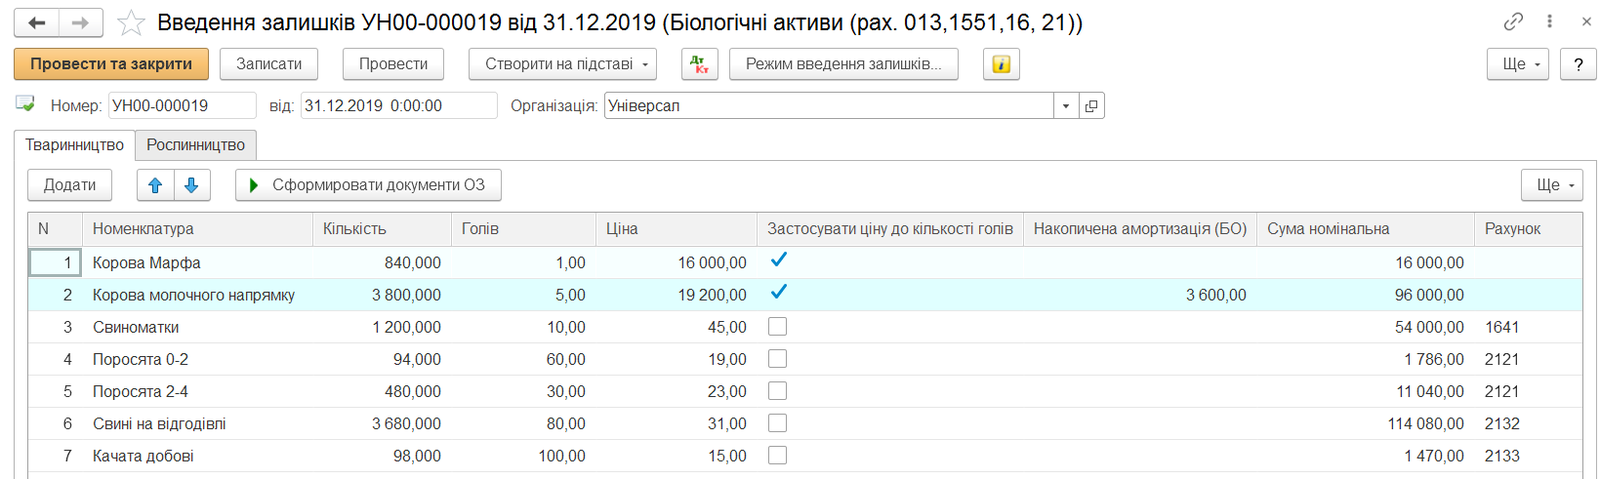
Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано введення початкових залишків за біологічними активами у документі «Введення залишків», зокрема оформлення довгострокових БА, що амортизуються.
ЧитатиОписано файл 1cescmn.cfg у BAS для Windows: його розташування, формат і спільні параметри запуску 1cestart та 1cv8s. Наведено приклад визначення списку баз і каталогу дистрибутивів.
ЧитатиОписано роботу з полем табличного документа в BAS: прокручування, налаштування вигляду, масштабування, фіксацію рядків і колонок та захист від редагування.
ЧитатиКалендар користувача відображає заплановані події та замовлення у вигляді списку, дня, тижня або місяця. Описано його налаштування, кольорову індикацію та зміну подій перетягуванням.. Загальне налаштування календаря користувача
ЧитатиВідповідно до частини першої статті 116 Кодексу законів про працю України (КЗпП) при звільненні працівника виплата всіх сум, що належать йому від установи, <b>провадиться в день звільнення</b>. Якщо працівник у день звільнення не працював, то ці суми мають бути виплачені не пізніше наступного дня після пред’явлення звільненим працівником вимоги про розрахунок.Працівнику бюджетної установи у день звільнення не виплатили всіх належних сум. Тож він звернувся до установи з вимогою про виплату середнього заробітку за увесь час затримки. Як правильно розрахувати середній заробіток та за яким КЕКВ провести таку виплату?
Читати<b>Ні</b>, і ось чому.До бюджетної установи прийшли працівники прокуратури для проведення прокурорської перевірки і витребовують відомості про заробітну плату. Чи законні їх вимоги?
ЧитатиОсновною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
ЧитатиЯкщо платник плати за землю не подав у встановлені терміни ані податкової декларації на поточний рік, ані щомісячних звітних податкових декларацій (тобто не виконав обов’язку щодо подання податкової декларації на поточний рік та не скористався правом подавати щомісяця звітні податкові декларації), то до такого платника застосовується штрафна санкція у розмірі 170 грн. за неподання податкової декларації на поточний рік.Яка відповідальність застосовується до платника плати за землю, який не подавав до контролюючого органу за місцезнаходженням земельної ділянки у встановлені строки ані податкової декларації на поточний рік, ані щомісячних звітних податкових декларацій?
ЧитатиВідповідно до частини другої статті 52 Закону України Про загальнообов’язкове державне соціальне страхування у зв’язку з тимчасовою втратою працездатності та витратами, зумовленими похованням від 18.01.2001 № 2240-III (далі — Закон № 2240) допомога по тимчасовій непрацездатності, по вагітності та пологах виплачується застрахованим особам — у <b>найближчий після дня призначення допомоги строк, установлений для виплати заробітної плати</b>.Як відомо, несвоєчасність подачі заявок-розрахунків для надання застрахованим особам матеріального забезпечення за рахунок коштів ФСС з ТВП, що призводить до значної заборгованості перед працівниками з виплати допомоги по тимчасовій непрацездатності, по вагітності та пологах, є порушенням норм чинного законодавства. Щодо цього під час проведення перевірок неодноразово зауважують фахівці ФСС з ТВП. Як часто бухгалтеру установи слід подавати заявки-розрахунки до робочого органу ФСС з ТВП, аби уникнути таких порушень?
ЧитатиДержзакупівельним законодавством, зокрема наказом Міністерства економічного розвитку і торгівлі України Про затвердження форм документів у сфері державних закупівель від 15.09.2014 № 1106, передбачено лише складення замовниками такого документа як додаток до річного плану закупівель, вимоги до заповнення вказаного документа, місце та строки оприлюднення.У який строк потрібно подавати до органів Державної казначейської служби України зміни до додатка до річного плану закупівель?
ЧитатиЗаробітна плата виплачується працівникам регулярно в робочі дні у строки, встановлені колективним договором або нормативним актом роботодавця, погодженим із виборним органом первинної профспілкової організації чи іншим уповноваженим на представництво трудовим колективом органом (а в разі відсутності таких органів — представниками, обраними і уповноваженими трудовим колективом), але не рідше двох разів на місяць через проміжок часу, що <b>не перевищує 16 календарних днів</b>, та не пізніше семи днів після закінчення періоду, за який здійснюється виплата (ч. 1 ст. 24 Закону України Про оплату праці від 24.03.1995 № 108/95-ВР).Установа виплачує заробітну плату за першу половину місяця (аванс). Чи потрібно із цієї суми нараховувати та перераховувати ПДФО? І чи потрібно для визначення бази для нарахування ПДФО суму заробітної плати, нараховану за першу половину місяця, зменшувати на суму ЄСВ?
ЧитатиВідповідно до частини першої статті 116 Кодексу законів про працю України (КЗпП) при звільненні працівника виплата всіх сум, що належать йому від установи, <b>провадиться в день звільнення</b>. Якщо працівник у день звільнення не працював, то ці суми мають бути виплачені не пізніше наступного дня після пред’явлення звільненим працівником вимоги про розрахунок.Працівнику бюджетної установи у день звільнення не виплатили всіх належних сум. Тож він звернувся до установи з вимогою про виплату середнього заробітку за увесь час затримки. Як правильно розрахувати середній заробіток та за яким КЕКВ провести таку виплату?
Читати