Ввод начальных остатков
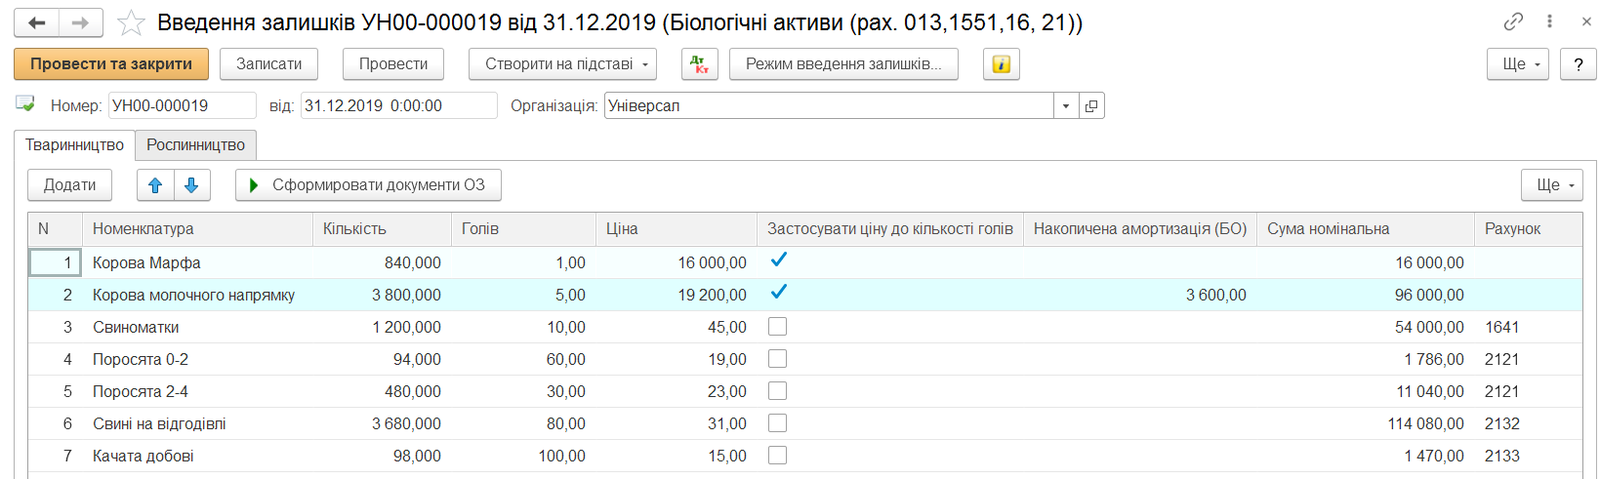
Описан ввод начальных остатков по биологическим активам в документе «Ввод остатков», в частности оформление долгосрочных амортизируемых БА.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описан ввод начальных остатков по биологическим активам в документе «Ввод остатков», в частности оформление долгосрочных амортизируемых БА.
ЧитатьОписан файл 1cescmn.cfg в BAS для Windows: его расположение, формат и общие параметры запуска 1cestart и 1cv8s. Приведен пример определения списка баз и каталога дистрибутивов.
ЧитатьОписана работа с полем табличного документа в BAS: прокрутка, настройка вида, масштабирование, фиксация строк и колонок и защита от редактирования.
ЧитатьКалендарь пользователя отображает запланированные события и заказы в виде списка, дня, недели или месяца. Описаны его настройка, цветовая индикация и изменение событий перетаскиванием.. Общая настройка календаря пользователя
ЧитатьСогласно части первой статьи 116 Кодекса законов о труде Украины (КЗоТ) при увольнении работника выплата всех сумм, причитающихся ему от учреждения, <b>производится в день увольнения</b>. Если работник в день увольнения не работал, то эти суммы должны быть выплачены не позднее следующего дня после предъявления уволенным работником требования о расчете.Работнику бюджетного учреждения в день увольнения не выплатили всех причитающихся сумм. Поэтому он обратился в учреждение с требованием о выплате среднего заработка за все время задержки. Как правильно рассчитать средний заработок и по какому КЭКР провести такую выплату?
Читать<b>Нет</b>, и вот почему.В бюджетное учреждение пришли работники прокуратуры для проведения прокурорской проверки и требуют сведения о заработной плате. Законны ли их требования?
ЧитатьОсновной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
ЧитатьЕсли плательщик платы за землю не представил в установленные сроки ни налоговую декларацию на текущий год, ни ежемесячные отчетные налоговые декларации (то есть не выполнил обязанность по представлению налоговой декларации на текущий год и не воспользовался правом представлять ежемесячно отчетные налоговые декларации), то к такому плательщику применяется штрафная санкция в размере 170 грн. за непредставление налоговой декларации на текущий год. Какая ответственность применяется к плательщику платы за землю, который не представлял в контролирующий орган по местонахождению земельного участка в установленные сроки ни налоговую декларацию на текущий год, ни ежемесячные отчетные налоговые декларации?
ЧитатьСогласно части второй статьи 52 Закона Украины «Об общеобязательном государственном социальном страховании в связи с временной утратой трудоспособности и расходами, обусловленными погребением» от 18.01.2001 № 2240-III (далее — Закон № 2240) пособие по временной нетрудоспособности, по беременности и родам выплачивается застрахованным лицам — в <b>ближайший после дня назначения пособия срок, установленный для выплаты заработной платы</b>.Как известно, несвоевременность подачи заявок-расчётов для предоставления застрахованным лицам материального обеспечения за счёт средств ФСС по ВУТ, приводящая к значительной задолженности перед работниками по выплате пособия по временной нетрудоспособности, по беременности и родам, является нарушением норм действующего законодательства. На это при проведении проверок неоднократно обращают внимание специалисты ФСС по ВУТ. Как часто бухгалтеру учреждения следует подавать заявки-расчёты в рабочий орган ФСС по ВУТ, чтобы избежать таких нарушений?
ЧитатьЗаконодательством о государственных закупках, в частности приказом Министерства экономического развития и торговли Украины Об утверждении форм документов в сфере государственных закупок от 15.09.2014 № 1106, предусмотрено только составление заказчиками такого документа, как приложение к годовому плану закупок, требования к заполнению указанного документа, место и сроки обнародования.В какой срок необходимо подавать в органы Государственной казначейской службы Украины изменения к приложению к годовому плану закупок?
ЧитатьЗаработная плата выплачивается работникам регулярно в рабочие дни в сроки, установленные коллективным договором или нормативным актом работодателя, согласованным с выборным органом первичной профсоюзной организации либо иным уполномоченным на представительство трудового коллектива органом (а при отсутствии таких органов — представителями, избранными и уполномоченными трудовым коллективом), но не реже двух раз в месяц через промежуток времени, который <b>не превышает 16 календарных дней</b>, и не позднее семи дней после окончания периода, за который осуществляется выплата (ч. 1 ст. 24 Закона Украины Об оплате труда от 24.03.1995 № 108/95-ВР).Учреждение выплачивает заработную плату за первую половину месяца (аванс). Нужно ли с этой суммы начислять и перечислять НДФЛ? И нужно ли для определения базы для начисления НДФЛ сумму заработной платы, начисленную за первую половину месяца, уменьшать на сумму ЕСВ?
ЧитатьВ соответствии с частью первой статьи 116 Кодекса законов о труде Украины (КЗоТ) при увольнении работника выплата всех сумм, причитающихся ему от учреждения, <b>производится в день увольнения</b>. Если работник в день увольнения не работал, то эти суммы должны быть выплачены не позднее следующего дня после предъявления уволенным работником требования о расчете.Работнику бюджетного учреждения в день увольнения не выплатили всех причитающихся сумм. Поэтому он обратился в учреждение с требованием о выплате среднего заработка за все время задержки. Как правильно рассчитать средний заработок и по какому КЭКР провести такую выплату?
Читать