Тема публікацій

Розподіл витрат

Довідкові матеріали за цією темою.

20 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Розподіл матеріальних і нематеріальних витрат

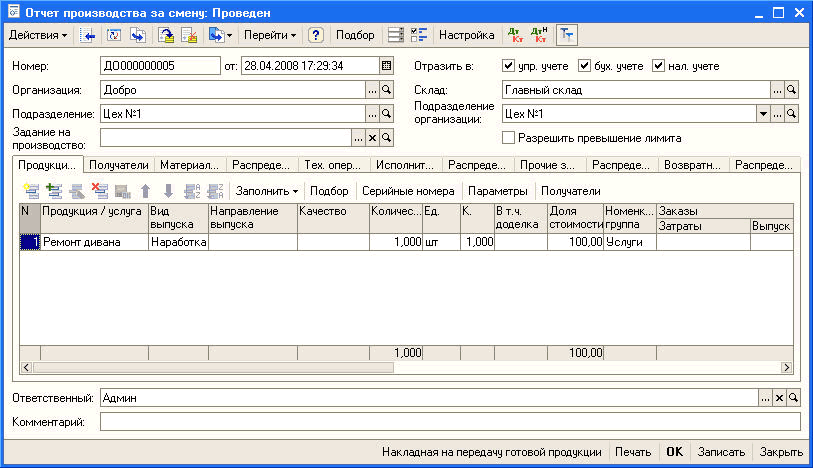
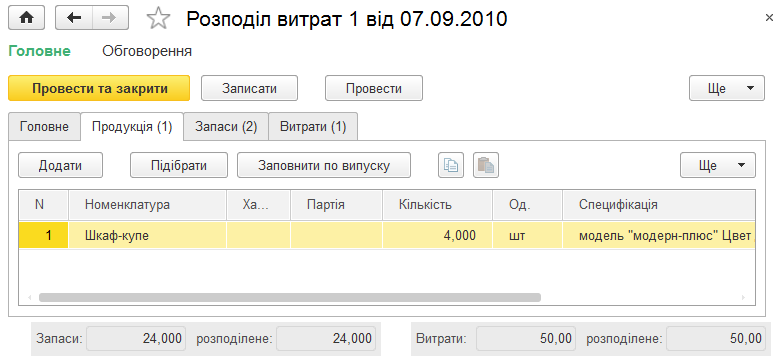
Описано документ «Розподіл витрат» для розподілу прямих матеріальних і нематеріальних витрат. Розглянуто заповнення вкладок «Продукція», «Запаси» та «Витрати».. Вкладка «Продукція». Вкладка «Запаси». Вкладка «Витрати»

Читати
Матеріал

Облік випуску продукції

Описано оформлення випуску продукції документом «Виробництво», його заповнення за замовленням або специфікацією та просту й складну схеми переміщення матеріалів і готової продукції.. «Складна» схема відображення випуску продукції. «Проста» схема відображення випуску продукції

Читати
Матеріал

Методика використання напрацювання при наданні виробничих послуг покупцям

Виробничі підприємства можуть надавати покупцям послуги, виконання яких займає тривалий час, наприклад, кілька днів або місяців. У цьому разі буває необхідно відображати в обліку факт часткового або поетапного виконання таких послуг. Для цього можна використовувати методику із застосуванням механізму напрацювання.

Читати
Матеріал

Чому під час списання матеріалів у виробництво без прив'язки до продукції може не проводитися документ "Розподіл витрат" із виведенням повідомлення "Неможливо зіставити фактичні витрати з нормативними, фактичні відображені в розрізі, якого немає в нормах!"?

Таке повідомлення виводиться в тому разі, якщо фактичні витрати відображені в тому розрізі, у якому були відсутні нормативні витрати. Стосовно питання ситуація могла виглядати так.

Читати
Матеріал

Методика використання бази розподілу витрат "Вручну"

Для розподілу виробничих і непрямих витрат (загальновиробничих, адміністративних) у конфігурації "Управління виробничим підприємством для України" редакції 1.2 передбачено можливість зазначення способу розподілу витрат, для якого коефіцієнти розподілу задаються вручну. Для цього способу в довіднику "Способи розподілу витрат" зазначається база розподілу "Вручну".

Читати
Матеріал

Особливості використання способів розрахунку облікової вартості

В обліковій політиці для цілей управлінського та регламентованого обліку задається спосіб розрахунку облікової вартості: за нульовою вартістю, за плановою вартістю, за прямими витратами.

Читати
Матеріал

Методика відображення в конфігурації випуску дослідних зразків продукції.

На підприємстві перед початком серійного випуску продукції виникає необхідність виробництва дослідних зразків цієї продукції. Часто для такої продукції неможливо точно унормувати матеріальну складову, оскільки зазвичай такі вироби індивідуальні.

Читати
Матеріал

Особливості зазначення рахунків витрат у документах розподілу виробничих витрат

Для матеріальних і нематеріальних виробничих витрат має бути обов'язково зазначено розподіл за продукцією. Розподіл зазначається в документах випуску продукції та послуг.

Читати
Матеріал

Алгоритм розподілу загальновиробничих витрат

У типовій конфігурації загальновиробничі витрати накопичуються протягом звітного періоду на рахунку 91 і не відображаються в регістрах виробничого обліку. Розподіл накопичених загальновиробничих витрат виконується за допомогою документа "Розподіл витрат" у режимі "Розподіл загальновиробничих витрат".

Читати
Матеріал

Алгоритм розподілу витрат при використанні розширеної аналітики обліку

У цьому розділі розглядається алгоритм розподілу витрат під час розрахунку собівартості випуску. Описаний алгоритм використовується при застосуванні розширеної аналітики обліку. Концепція алгоритму розподілу витрат за способом розподілу. Алгоритм розподілу, що застосовується при використанні розширеної аналітики обліку. Основна процедура розподілу витрат. Формування тимчасових таблиць для розподілу витрат. Розподіл витрат.

Читати
Записатися телефоном