Товарно-грошові відносини
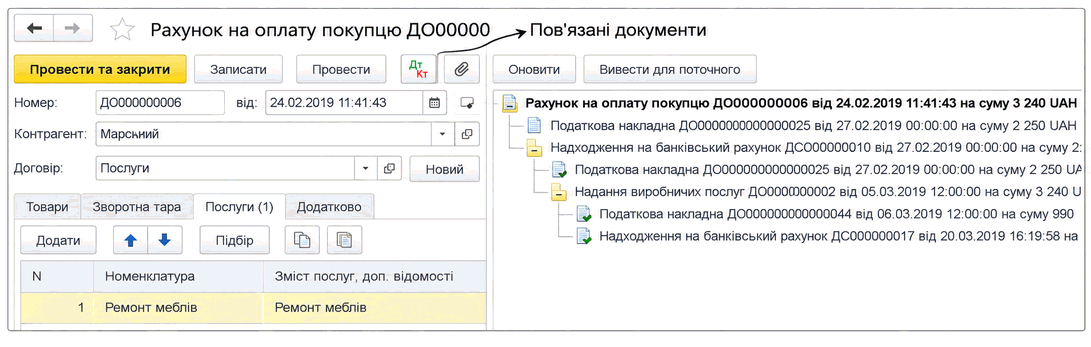
Описано ведення взаєморозрахунків із контрагентами в розрізі договорів і документів розрахунків. Пояснено оформлення рахунку та оплати, а також залежність дат документів від фактичних господарських подій.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано ведення взаєморозрахунків із контрагентами в розрізі договорів і документів розрахунків. Пояснено оформлення рахунку та оплати, а також залежність дат документів від фактичних господарських подій.
ЧитатиВідповідно до пп.2.2 Постанови № 31 страхувальники (у т.ч. підприємства), які <b><i>мають заборгованість зі сплати страхових внесків</i></b> на загальнообов’язкове державне соціальне страхування від нещасних випадків на виробництві та професійних захворювань (далі – страхові внески)<sup>1</sup>, подають до робочих органів Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань України (далі – Фонд) звітність до повного погашення такої заборгованості.Загальні положення. Строки подання. Порядок подання. Склад звітності та порядок її складання. Документи
Читатиу цьому розділі ви ознайомитеся з процесом ведення аналітики, з документами в межах угод з контрагентами, з аналізом актуальності розрахунків і з документообігом господарських операцій.Використання дати актуальності для визначення моменту визначення сальдо розрахунків. Розрахунки з нерезидентами. Господарські операції → документообіг
Читати