Тема публікацій

Що

Статті та довідкові матеріали за цією темою.

1473 публікацій
Стаття

Первинка без підпису замовника: коли нове спрощення справді можна застосувати

З 1 квітня 2026 року окремі первинні документи щодо послуг, робіт і найму або оренди можуть не містити посади, прізвища та підпису відповідальної особи замовника, але лише за одночасного виконання всіх умов закону. Розбираємо, що передбачити в договорі, як оформити документ, у якому періоді провести операцію та де нове правило не працює.. Що змінилося з 1 квітня 2026 року. Порівняння: було, стало і де правило не працює. П’ять умов, які мають виконуватися одночасно. Яку умову закласти в договір. Що має бути в первинному документі. Коли відображати операцію в обліку. Чим підтвердити реальність послуги. Де спрощення заборонене. Як налаштувати процес у BAS або 1С. Типові помилки після зміни правил. Фінальний чек-лист перед першим одностороннім документом

Читати
Стаття

Знищені обстрілом товари та основні засоби: як списати в обліку і що робити з податками

Практичний наскрізний кейс про пошкодження складу: від безпечної фіксації наслідків та позапланової інвентаризації до акта комісії, бухгалтерських проведень, податку на прибуток, ПДВ і пільги з податку на нерухомість.. Три рішення, які не можна підміняти одне одним. Перші дії: безпека, фіксація, збереження даних. Позапланова інвентаризація після обстрілу. Зразок наказу на інвентаризацію. Зразок акта комісії. Як відобразити списання в бухгалтерському обліку. Податок на прибуток: запаси й основні засоби мають різну логіку. ПДВ: коли компенсуючі зобов’язання не нараховують. Податок на нерухомість: внутрішнього акта недостатньо. Як провести кейс у BAS без втрати контрольного сліду. Типові помилки, через які слабшає позиція підприємства. Підсумковий чек-лист бухгалтера

Читати
Матеріал

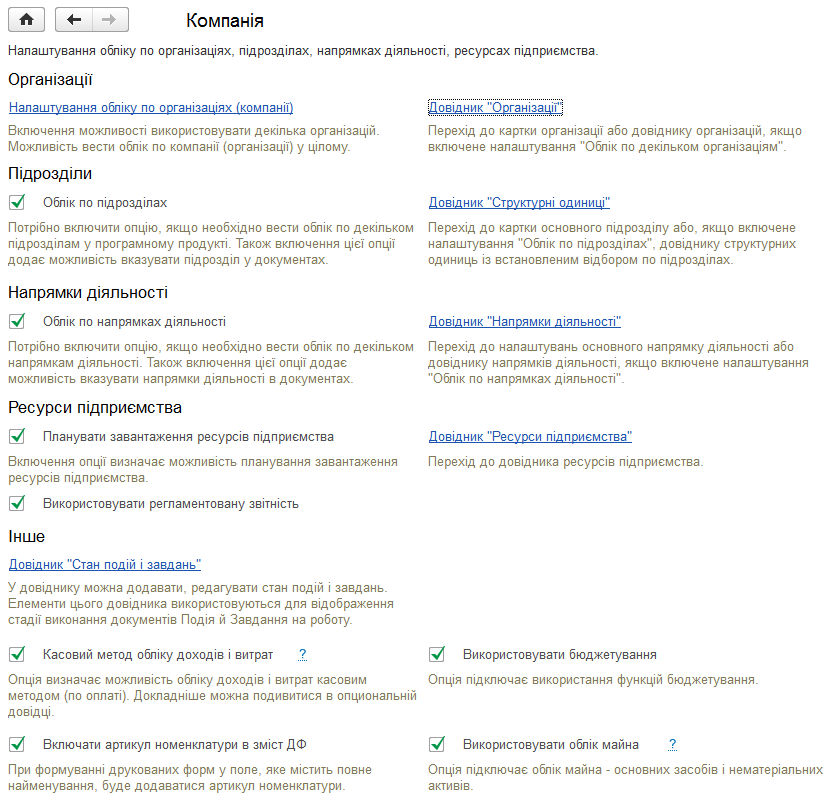
Розділ налаштувань «Компанія»

Описано налаштування розділу «Компанія»: організації, рахунки, відповідальні особи, співробітники, підрозділи, напрямки діяльності та ресурси підприємства. Розглянуто доступні параметри обліку й пов’язані довідники.. Організації. Розрахункові рахунки організації. Відповідальні особи. Посади. Співробітники. Фізичні особи. Підрозділи. Напрямки діяльності. План рахунків. Ресурси підприємства. Інше

Читати
Стаття

Заблокували податкову накладну: карта дій бухгалтера від квитанції до рішення комісії

Практична карта роботи із зупиненою податковою накладною або розрахунком коригування: як прочитати квитанцію, відокремити ризиковість платника від ризиковості операції, зібрати доказовий ланцюг для товару, послуг чи виробництва, скласти пояснення, подати Таблицю даних і не пропустити строки адміністративного оскарження.. Що означає квитанція про зупинення. Перші дії: короткий протокол без паніки. Карта процесу СМКОР із розвилками. Як зібрати пакет, який читається як доказ, а не як архів. Зразок пояснення до зупиненої ПН. Чинні електронні форми й контрольні строки. Таблиця даних: не «розблокування», а опис сталої моделі діяльності. Як діяти після рішення комісії. Адміністративне оскарження: що змінити в пакеті. Типові помилки, через які сильна операція виглядає слабкою. Як організувати процес у бухгалтерії та BAS. Фінальний чек-лист перед відправленням

Читати
Стаття

SAF-T UA без паніки: як виглядає електронний аудит очима бухгалтера

Практичне пояснення SAF-T UA мовою звичних бухгалтерських сутностей: що потрапляє до структурованого XML-файлу, як пов’язані довідники, проводки, контрагенти, запаси, основні засоби й податки, які звірки виконати до вивантаження та як знайти розрив між оборотно-сальдовою відомістю і даними для електронного аудиту.. Що є чинним станом на 11 вересня 2026 року. Від облікової бази до перевірок ДПС. Структура файлу мовою бухгалтера. Як «читаються» окремі ділянки обліку. Контрольний список якості аналітики. Навчальний приклад: шукаємо розрив між обороткою і SAF-T. Типові помилки підготовки. Як організувати готовність без аврального проєкту. Головний висновок

Читати
Матеріал

Функціональні можливості

Описано функціональні можливості «1С:Управління невеликою фірмою для України»: продажі, закупівлі, виробництво, кошти, зарплату, облік майна, управлінську аналітику та показники діяльності.. Вступ. Продажі. Продажі в роздріб. Закупівлі. Роботи. Виробництво. Гроші. Зарплата. Компанія

Читати
Стаття

Нова об’єднана звітність ПДФО, військового збору та ЄСВ: перші помилки 2026 року

Практичний маршрут для бухгалтера за новою формою 2026 року: від кадрової події та нарахування зарплати до заповнення Д1, 4ДФ і Д5, звіряння контрольних сум, виправлення помилок та отримання квитанції про прийняття.. Що саме змінилося у 2026 році. Починаємо не зі звіту, а з розрахункової відомості. Маршрут даних: що переносити в Д1, 4ДФ і Д5. Шість ситуацій, у яких найчастіше губиться рядок. Контрольна перевірка перед підписанням. Чому квитанція — це частина облікової процедури. Як відпрацювати форму без ризику для реальної звітності. Фінальний чек-лист бухгалтера

Читати
Стаття

Зарплата і кадри в BAS: коли достатньо ПРОФ, коли потрібна КОРП, а коли — окрема зарплатна програма

Практичне порівняння трьох способів організувати зарплатний і кадровий облік: від простих окладів у BAS Бухгалтерія ПРОФ до складних нарахувань у КОРП та окремого контуру BAS Зарплата та Управління Персоналом із синхронізацією, розподілом ролей і контрольованим перенесенням початкових даних.. Спочатку визначте не продукт, а контур роботи. Що реально відрізняє ПРОФ, КОРП і BAS ЗУП. Сценарій 1. Невелика фірма з окладами: ПРОФ може бути достатньо. Сценарій 2. Підприємство зі змінами й доплатами: природна зона КОРП. Сценарій 3. Група компаній і окремий розраховувач: аргументи на користь BAS ЗУП. Премії, гіг-контракти й військовий облік: перевіряйте сценарій, а не назву функції. Типова можливість, налаштування чи платна доробка. Як переходити без втрати відпусток, боргів і середнього заробітку. Чек-лист перед рішенням. Практичний висновок

Читати
Стаття

Оновлення BAS і платформи BAF без зупинки бухгалтерії: практичний план перевірки

Оновлення облікової системи не повинно бути стрибком у невідомість, особливо перед поданням звітності. Розбираємо, чим відрізняються платформа BAF, конфігурація BAS, розширення та підключені сервіси, як з’ясувати практичну цінність конкретного виправлення, випробувати зміни на копії бази й розподілити відповідальність між бухгалтером, технічним фахівцем і керівником.. Одне слово «оновлення» — чотири різні зміни. Свіжий реліз — це привід поставити запитання, а не команда до встановлення. Карта сумісності: що записати до початку робіт. Безпечний маршрут оновлення. Хто за що відповідає. Рішення go/no-go: простий протокол без зайвої бюрократії. Як вибрати момент перед звітністю. Типові помилки, які створюють простій. Підсумковий чек-лист перед дозволом

Читати
Стаття

Первинні документи з фото, PDF та Excel у BAS: що вміє AIRDoc і як перевірити його без ілюзій

Практичний розбір сервісу AIRDoc для перенесення даних із фото, PDF та Excel у BAS: як організувати контрольний прогін, рахувати час разом із виправленнями, перевіряти номенклатуру, одиниці виміру, ПДВ, тарифні ліміти та умови обробки документів зовнішнім онлайн-сервісом.. Що заявлено на старті сервісу. Як побудувати перевірку, щоб результат був корисним. Що покаже кожен із чотирьох документів. Номенклатура: де економія часу може перетворитися на борг. Одиниці виміру та ПДВ: дві перевірки, які не можна скорочувати. Тарифи: рахувати треба не лише ціну підписки. Передача документів онлайн: що з’ясувати до першого завантаження. Пілот без ризику для робочого обліку. Кому AIRDoc може бути справді корисним

Читати
Стаття

Каса всередині BAS: як узгодити продаж, оплату та фіскальний чек із ПРОРРО

Практична схема роботи каси без повторного введення продажу: як налаштувати інтеграцію BAS із ПРОРРО, контролювати відповідність документа, отриманих коштів і зареєстрованого чека, а також безпечно обробляти повернення, змішану оплату та збої зв’язку.. Що саме з’явилося в типових рішеннях BAS. Трикутник контролю: документ, гроші, чек. Звичайний продаж: правильна послідовність. Змішана оплата: одна покупка, кілька підтверджень. Повернення: не видалення продажу, а нова контрольована операція. Немає зв’язку: що насправді означає автономна робота. Помилка під час відправлення: коли повторювати безпечно. Щоденна звірка, яка виявляє пропуск і дубль. Наскрізне тестування перед запуском. Ролі й короткі інструкції для команди. Чек-лист керівника перед промисловим запуском. Практичний висновок

Читати
Стаття

Підготовка до зими 2026/2027: як обліковувати генератор, інвертор і акумулятори на підприємстві

Практичний розбір обліку резервного електроживлення на невеликому підприємстві: як визначити об’єкти основних засобів, сформувати їхню первісну вартість, оформити введення в експлуатацію, нарахувати амортизацію, списати пальне, відрізнити ремонт від поліпшення та без помилок оцінити умови пільгового імпорту енергообладнання.. Спочатку — енергетичний сценарій, потім — облікове рішення. Один об’єкт чи кілька: рішення має відображати спосіб використання. Що входить до первісної вартості. Амортизація і щомісячна ціна автономності. Як підтвердити списання пального. Ремонт, поліпшення і заміна акумуляторів. Імпортна пільга до 2029 року: три перевірки до замовлення. Що найчастіше створює проблеми. Фінальний чек-лист перед зимою

Читати
Записатися телефоном