Тема публікацій

Статус

Статті та довідкові матеріали за цією темою.

41 публікацій
Стаття

Податкова накладна: навчальний цикл від підстави до контролю

Практичний маршрут на одному кейсі показує, як пов’язати господарську підставу, дату виникнення ПДВ-зобов’язань, складання та реєстрацію ПН, відображення операції у BAS і підсумкову звірку перед декларацією.. Навчальний кейс: одна операція без прихованих припущень. Карта шести контрольних воріт. Ворота 1–2: від господарської підстави до дати ПН. Ворота 3–4: реквізити, подання і доказ реєстрації. Ворота 5–6: BAS, офіційні дані та контроль декларації. Три помилки, які проходять крізь форму непомітно. Картка самоперевірки: 10 пунктів перед закриттям періоду. Мінітест: чи працює маршрут без підказок. Маршрут наступної практики

Читати
Матеріал

Ремонти

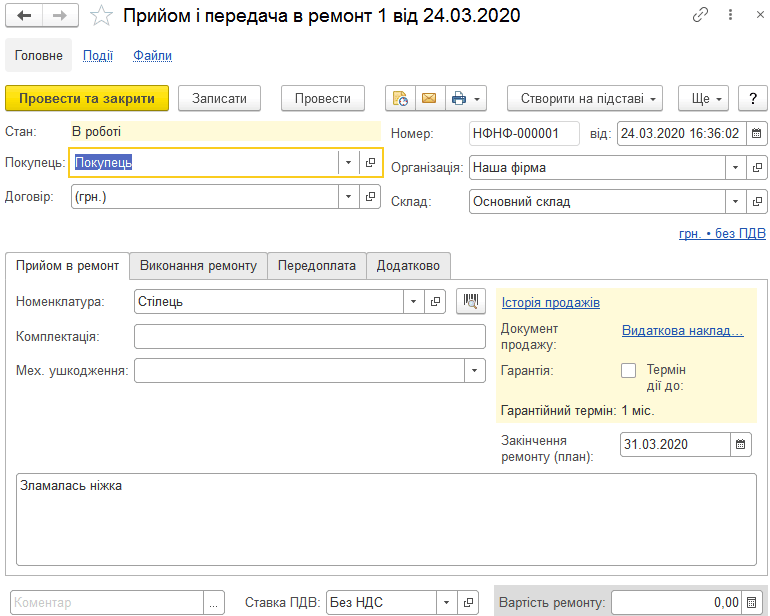
Описано налаштування та використання документа «Прийом і передача в ремонт»: прийом виробу, вибір сценарію ремонту, визначення статусу, передоплата й реквізити друку.

Читати
Стаття

Розрахунок коригування ПДВ: три сценарії від причини до перевірки в BAS

Повернення, зміна ціни й виправлення помилки: первинка, ПН/РК, реєстрація, відображення в BAS і контроль декларації. Практична логіка від події до звітності.. Сім контрольних питань до будь-якого РК. Матриця рішень: три причини — три різні маршрути. Сценарна карта 1. Повернення товару або авансу. Сценарна карта 2. Зміна ціни, кількості або номенклатури. Сценарна карта 3. Помилка в раніше складеній ПН. Строки і квитанції: що перевірити на дату подання. Відображення РК у BAS і M.E.Doc як контрольний ланцюг. «Контрольна сума» від первинки до декларації. Карта ескалації для неоднозначного випадку. Чекліст доказів перед закриттям періоду. Питання для обов’язкового профільного ПДВ-рев’ю

Читати
Стаття

Зарплатна звітність: шлях від кадрової події до контрольованого показника

Як простежити шлях від прийняття, табеля, відпустки й лікарняного до нарахувань, виплати та звітних показників, знайти першопричину розбіжності й пройти контрольні ворота перед поданням.. Початковий набір місяця: три працівники, три різні маршрути. Три шари даних і межі відповідальності. Карта трасування: подія → розрахунок → регістр або реєстр → показник → контроль. Контрольні співвідношення: що має зійтися до відправлення. Дефект-експеримент: дата прийняття зсунута на один день. Контрольні ворота перед поданням. Чекліст місячного циклу. Практичний висновок

Читати
Стаття

Проведення в BAS Бухгалтерія: рентген одного документа

На одному документі пояснюємо, чим відрізняються запис, проведення, рух і бухгалтерська проводка та як перевірити результат у звіті.. Спочатку була не програма, а господарська операція. Рентген-картка: шість шарів одного документа. Як «просвітити» реквізити, а не просто заповнити форму. Як читати дебет, кредит, суму й аналітику в контексті. Три стани: документ є, проведення є, а результат різний. Контроль у звіті: від документа до показника й назад. Таблиця діагностики: симптом, перевірка, небезпечна реакція. Міні-вправа: визначте стан без підказки кнопки. Самоперевірка перед закриттям документа

Читати
Стаття

CRS стає ширшим: яку інформацію про українського власника бізнесу бачать податкові органи

Практичне пояснення для українського власника бізнесу: як банк визначає податкове резидентство, які відомості про іноземний рахунок можуть потрапити до ДПС, що змінив CRS 2.0 та як провести самоперевірку без паніки й хибних спроб «сховатися» від обміну.. Що саме змінилося у 2026 році. Як працює CRS: ланцюжок із чотирьох кроків. Які рахунки можуть потрапити в поле зору. Що саме може побачити податкова. Особистий рахунок і рахунок компанії — не одне й те саме. Податкове резидентство: головне джерело помилок. Роль банку і роль ДПС. Самоперевірка для резидента України з іноземним рахунком. Що варто звірити бухгалтеру власника бізнесу. П’ять небезпечних помилок. Короткий чек-лист перед відповіддю банку

Читати
Стаття

«Єдине вікно» митниці очима бухгалтера: що перевірити до оприбуткування імпорту

Покрокова інструкція допоможе бухгалтеру звірити статус митної декларації, код УКТ ЗЕД, митну вартість, платежі та комплект документів, а потім без розривів перенести перевірені суми до обліку імпортних товарів.. Навчальний кейс: 20 ноутбуків без конфіденційних даних. До першого екрана: зберіть контрольний пакет. Екран 1. Головна сторінка: визначаємо, який сервіс що доводить. Екран 2. «Перевірити статус ВМД»: спочатку факт оформлення. Екран 3. Візуальна форма електронної МД: читаємо її блоками. Екран 4. «Класифікація товарів»: код починається з характеристик. Екран 5. «Інтегрований митний тариф»: ставка — лише частина відповіді. Екран 6. «Аналітика рівня митної вартості товарів»: орієнтир, а не калькулятор. Екран 7. Графа 47, графа B та сторінка рахунків: звіряємо гроші. Екран 8. Пов’язані документи: будуємо ланцюжок від графи 44 до складу. Як перенести перевірені дані до BAS або 1С. Бухгалтерські проведення за навчальним прикладом. Фінальний чек-лист перед кнопкою «Провести»

Читати
Стаття

AEO та митні спрощення: чи варто середньому імпортеру готуватися до авторизації

Практичний розбір для середнього імпортера: чим статус AEO відрізняється від окремих митних авторизацій, які процеси й докази перевіряє митниця, як оцінити надійність облікових даних і відповідальних осіб та за якими 25 питаннями вирішити, чи готове підприємство подавати заяву.. Що діє станом на 11 вересня 2026 року. AEO і окрема авторизація — не те саме. Де починається бухгалтерський критерій. Самооцінка готовності: 25 запитань. Як порахувати, чи окупиться підготовка. Практичний план підготовки на 90 днів. Типові помилки під час підготовки. Висновок: кому є сенс готуватися

Читати
Стаття

NCTS для бухгалтера: що відбувається з товаром у режимі спільного транзиту

Практичне пояснення спільного транзиту для бухгалтера: як вантаж рухається за однією декларацією та гарантією, які документи варто зібрати, що означають митні статуси і чому дату оприбуткування не можна автоматично прирівнювати до прибуття товару або завершення NCTS.. Що таке NCTS без митної термінології. Маршрут товару: п’ять точок контролю. Гарантія: що вона покриває і чого не означає. Зразок комплекту документів для однієї поставки. Статус товару: чотири відповіді замість однієї. Коли оприбутковувати товар. Як організувати NCTS у 1С/BAS без плутанини. Типові помилки, які створюють розбіжності. Чек-лист бухгалтера перед закриттям поставки. Практичний висновок

Читати
Стаття

Як звірити BAS з ЄРПН перед декларацією з ПДВ

Контрольний маршрут звірки BAS та ЄРПН: чотири типи розбіжностей, причини, безпечні дії й повторна перевірка перед декларацією.. Етап 1. Звести три набори даних, а не два підсумки. Етап 2. Зафіксувати умови звірки. Етап 3. Заповнити контрольну відомість у порядку «реєстр → основа → проведення → звіт». Етап 4. Розібрати навчальний місяць із дев’яти операцій. Етап 5. Не виправляти минуле без підстав і зберегти слід контролю. Етап 6. Повторити контроль і передати на профільне рев’ю. Наступний крок

Читати
Матеріал

Що має знати бухгалтер ФОП 2-ї та 3-ї груп: практичний чекліст

Практичний чекліст допомагає перевірити повний робочий цикл ФОП на єдиному податку: від вхідної картки та первинних документів до банківських операцій, податків, звітності й контролю ризиків, із чітким розмежуванням правил для 2-ї та 3-ї груп.. 1. Межа ролі: хто за що відповідає. 2. Вхідна картка ФОП: без неї облік починається з припущень. 3. Первинні документи: що збирати і як пов’язувати з оплатою. 4. Банк, готівка, еквайринг і призначення платежу. 5. Порівняння 2-ї та 3-ї групи: контрольні питання. 6. Календар контролю: не лише дата подання. 7. Особливості воєнного стану: перевіряти право, а не застосовувати всім. 8. Червоні прапорці для ескалації. 9. Чекліст передачі справ від підприємця бухгалтеру. 10. Коротка самоперевірка компетенцій. Висновок

Читати
Матеріал

Курси бухгалтера для ФОП: що вивчати та коли потрібен повний курс

Практична карта навчання для підприємця або майбутнього бухгалтера: від первинних документів і банку до податків, звітності, контролю квитанцій та вибору між вузькою практикою ФОП і повним бухгалтерським циклом.. Що має входити в навчання обліку ФОП. Які вхідні дані з’ясувати до вибору програми. Робочий цикл: від договору до контролю заборгованостей. ФОП 2-ї та 3-ї груп: що змінюється у практиці. Завдання ФОП, потрібна навичка і межа вузького навчання. Коли потрібен повний бухгалтерський цикл. Коротке дерево рішення. Чекліст запитань до програми курсу

Читати
Записатися телефоном