

Тема публікацій
Сума
Довідкові матеріали за цією темою.


Відображення витрат підприємства, здійснених через підзвітну особу
У цій темі Ви дізнаєтеся, що залежить від вибору валюти, що потрібно зазначати в табличній частині документа "Аванси", яку інформацію дає змогу отримувати документ "Авансовий звіт", а також у яких валютах операція оплати постачальнику відображається в документах
Читати
Які види матеріальної допомоги і в якому обсязі враховуються при розрахунку середньоденної зарплати для нарахування лікарняних у типових конфігураціях?
При розрахунку середньої заробітної плати в повному обсязі включається тільки оподатковувана матеріальна допомога. Це відповідає положенням, викладеним у листі Мінпраці та соцполітики № 20-503 від 07.12.2001.
Читати
Первинна інформація, що використовується для заповнення Декларації з ПДВ
У цій статті буде описано правила, що використовуються в типових конфігураціях для розрахунку показників Декларації з ПДВ.
Читати
Помилка ділення на 0 під час переоцінки валюти за допомогою документа.
Під час проведення документа "Переоцінка валюти" з’являється повідомлення про помилку:<br /> <font color="#FF0000">err</font> Повернення Сума*КурсН/КратН;
Читати
Чи можна управляти розміром юридичного зобов'язання, яке автоматично формується документом "Реєстр платіжних доручень"?
Так, це можливо. Для цього, якщо необхідно оформити юридичне зобов'язання з повною сумою Договору під час першої видачі платіжного доручення так, щоб подальші видачі часткових сум у платіжних дорученнях не супроводжувалися юридичними зобов'язаннями, достатньо в табличній частині документа "Договір" задати цю повну суму. При цьому на підставі одного юридичного зобов'язання можна створювати фінансові зобов'язання доти, доки сума останніх не стане рівною повній сумі Договору.
Читати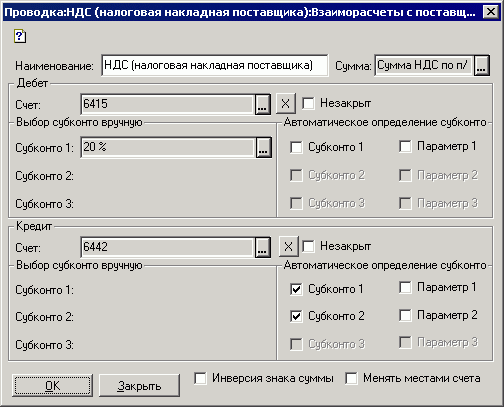
Методика зміни схеми господарських операцій для організації обліку податкового кредиту за вхідними податковими накладними
Для того, щоб під час вивантаження проводок до бухгалтерії податковий кредит враховувався за податковими накладними, необхідно змінити схему проводок у господарських операціях із групи "Взаєморозрахунки постачальників". Нижче наведено таблицю з необхідними змінами.
Читати
Вимоги до розробки драйверів для фіскальних реєстраторів
Система програм 1С:Підприємство підтримує обмін даними з різними моделями фіскальних реєстраторів за узгодженою технологією (рис.1).Вступ. Внесення/вилучення суми. Друк звіту за касову зміну з гасінням (<span lang="en-us">Z-</span>звіт) і без гасіння (<span lang="en-us">X</span>-звіт). Завершення роботи
Читати
Як відобразити добові, видані відрядженому співробітнику, у податковому обліку?
Відображення добових у податковому обліку здійснюється документом "Авансовий звіт" на вкладці "Інше". У рядку слід установити прапорець "Це добові". При ввімкненому прапорці стають доступними поля "Добові дата з", "Добові дата по", "Кількість діб", "Відрядження за кордон".
Читати
Оплата нарахувань за рахунок Фонду соціального страхування (ФСС)
З 01.01.2011 р. відповідно до Закону № 2464-VI від 08.07.2010 р. "Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування" діє нова схема оплати нарахувань за рахунок ФСС (лікарняних, лікарняних у зв'язку з вагітністю та пологами, допомоги на поховання) — ці види нарахувань виплачуються співробітникам лише після отримання грошових коштів із Фонду соціального страхування.
Читати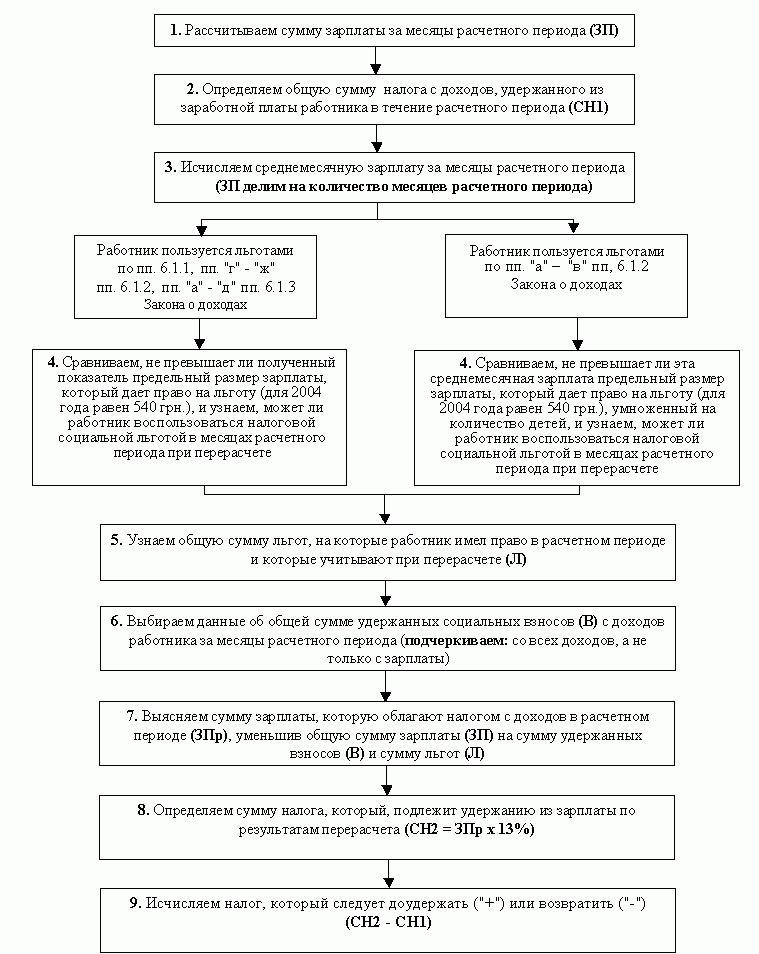
Обробка "Річний перерахунок ПДФО"
Обробка "Річний перерахунок ПДФО" призначена для отримання суми перерахунку податку на доходи фізичних осіб (ПДФО) за результатами року та формування необхідних бухгалтерських проводок.Вступ. Установлення обробки. Алгоритм річного перерахунку податку з доходів. Опис інтерфейсу обробки. Автоматичне заповнення та редагування даних. Формування проводок. Друковані форми
Читати
Навіщо в "Нормах витрат" потрібно задавати суми за матеріалами і де ці суми потім використовуються?
Суми, що задаються в документі "Норми витрат", зокрема використовуються для порівняння норм із фактом. Для матеріалів існує планова ціна, за якою вони включаються до норм витрат для розрахунку планової собівартості продукції. Реальна ціна матеріалів може змінюватися з різних причин, наприклад, подорожчання доставки, зміна постачальника тощо. Тому для аналізу важливе порівняння норм із фактом не лише за кількістю, а й за сумою.
Читати