Тема публікацій

У переробку

Довідкові матеріали за цією темою.

16 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Переробка давальницької сировини

Описано облік переробки давальницької сировини в BAS Бухгалтерія: надходження й передачу матеріалів, випуск продукції, реалізацію послуг, витрати та повернення невикористаної сировини.. Надання організацією послуг з переробки. Передача сировини і надходження готової продукції з переробки

Читати
Матеріал

Переробка давальницької сировини

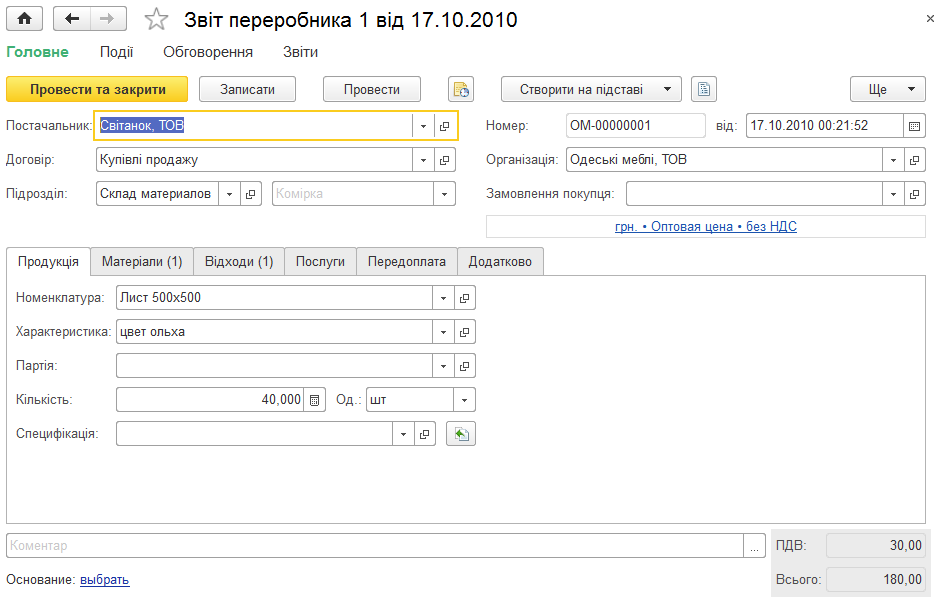
Описано налаштування обліку давальницької сировини, оформлення замовлення на переробку та заповнення документа «Звіт про переробку» для продукції, матеріалів і відходів.. Звіт про переробку

Читати
Матеріал

Облікова політика

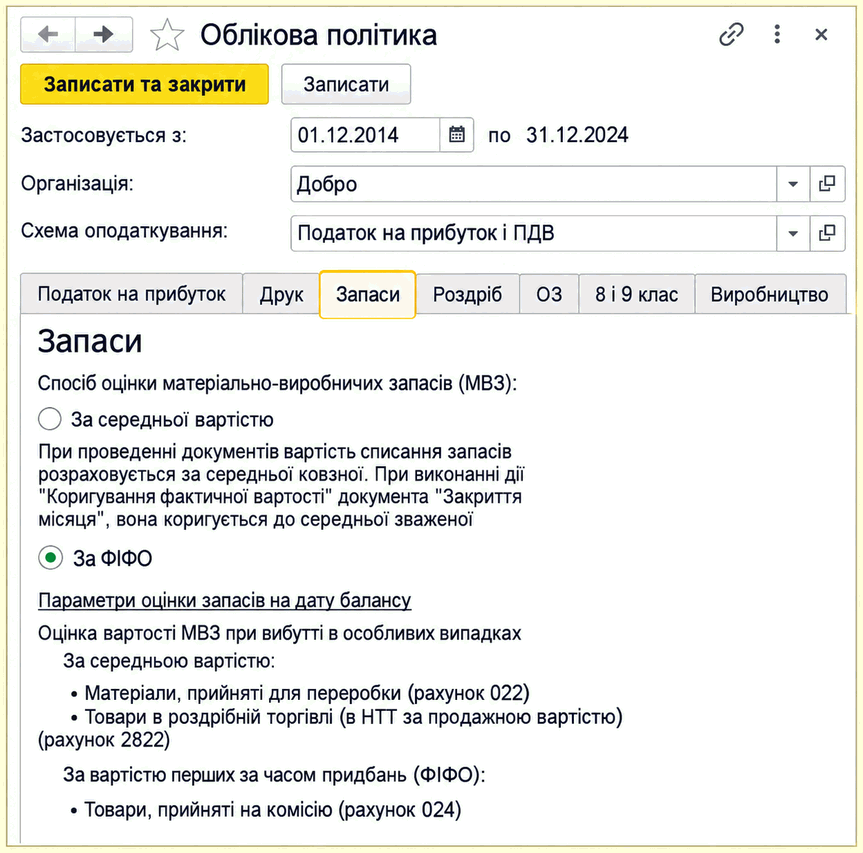
Описано налаштування облікової політики для запасів і роздрібної торгівлі: методи оцінки, особливі випадки їх застосування та параметри переоцінки запасів на дату балансу.

Читати
Матеріал

Переробка давальницької сировини

У "1С:Бухгалтерії 8 для України" реалізовано такі варіанти обліку переробки давальницької сировини:Надання організацією послуг з переробки. Надходження сировини від замовника. Передача сировини замовника у виробництво. Облік власних витрат на виробництво продукції з давальницької сировини. Випуск готової продукції з давальницької сировини. Реалізація послуг з переробки сировини замовника. Передача сировини та надходження готової продукції з переробки. Передача сировини в переробку. Витрати переробки. Надходження продукції з переробки. Повернення матеріалів, не використаних під час переробки

Читати
Матеріал

Методика відображення операцій з випуску продукції стороннім переробником

У цій статті наведено порядок дій, який дає змогу відобразити передавання сировини переробнику й отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Управління торговельним підприємством для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Введення початкових залишків у конфігурації Управління невеликою фірмою для України

Початкові залишки — це: <ul> <li>грошові кошти, що знаходяться в касі/на розрахунковому рахунку компанії;</li> <li>залишок заборгованості перед постачальниками та постачальників/перед покупцями та покупців;</li> <li>наявність необоротних активів на початок ведення обліку в конфігурації тощо.</li> </ul>

Читати
Матеріал

Методика відображення операцій з випуску продукції стороннім переробником

У цій статті наведено порядок дій, який дає змогу відобразити передачу сировини переробнику та отримання від нього продукції, виготовленої з цієї сировини. Наведені в статті рекомендації моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). <a name="primer"></a><h2>Приклад</h2>

Читати
Матеріал

Облік операцій з давальницькою сировиною

цей розділ присвячений опису особливостей роботи із замовниками, які практикують використання інших підприємств для виготовлення продукції на давальницькій сировині. Облік у підприємства-переробника. Облік у замовника

Читати
Записатися телефоном