Облікова політика
Описано налаштування облікової політики для запасів і роздрібної торгівлі: методи оцінки, особливі випадки їх застосування та параметри переоцінки запасів на дату балансу.
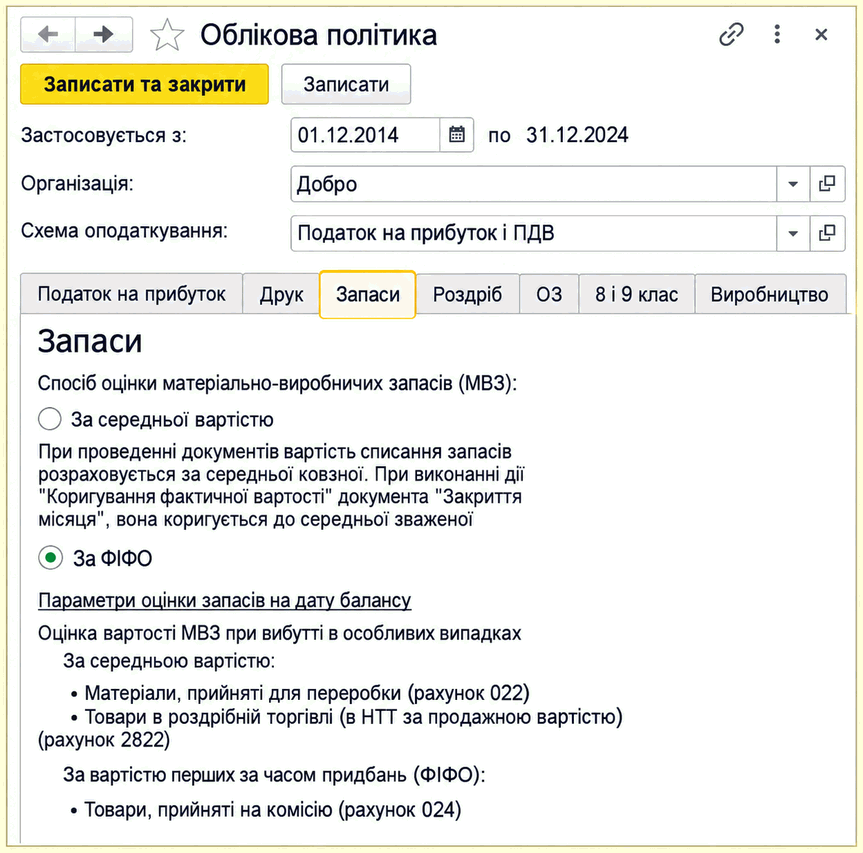
Налаштування Облікової політики відрізняються тим, що встановлюються для конкретних організацій, тобто можуть бути різними для різних організацій. Крім того, ця інформація є періодичною, тобто її можна змінити починаючи з певного місяця.
Облікова політика. Запаси
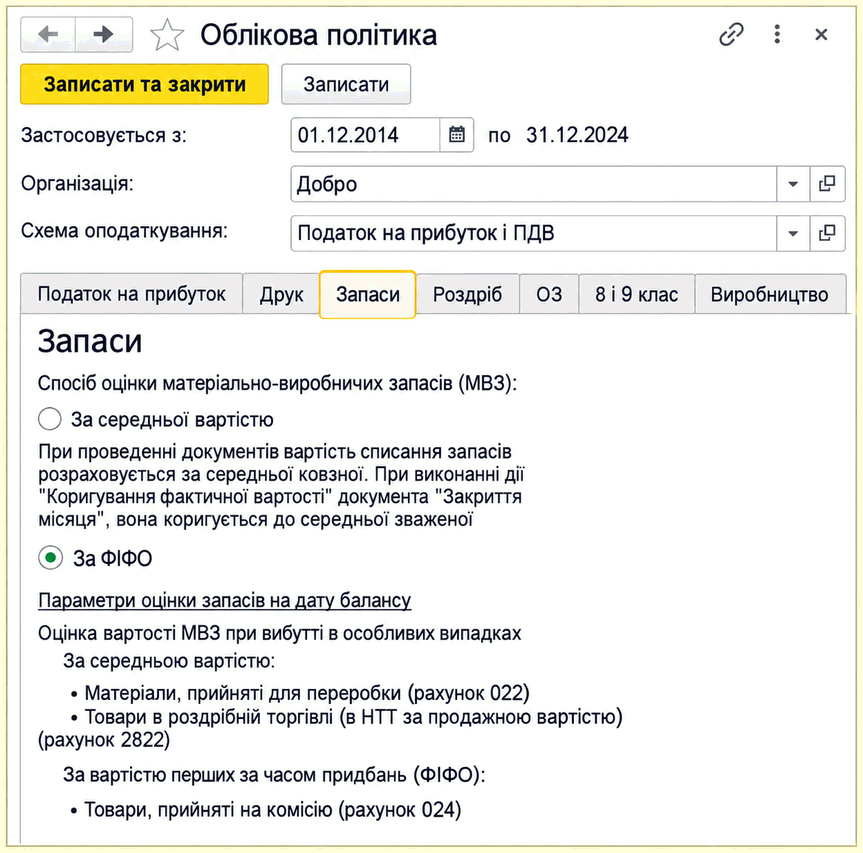
На вкладці Запаси встановлюється метод оцінки запасів — За середньою вартістю або За ФІФО. Втім, у деяких особливих випадках метод оцінки визначено та він не підлягає зміні:
- ФІФО — під час прийняття на комісію;
- за середньою вартістю — у разі отримання матеріалів у переробку та в роздрібній торгівлі, якщо її облік ведеться лише за сумою.
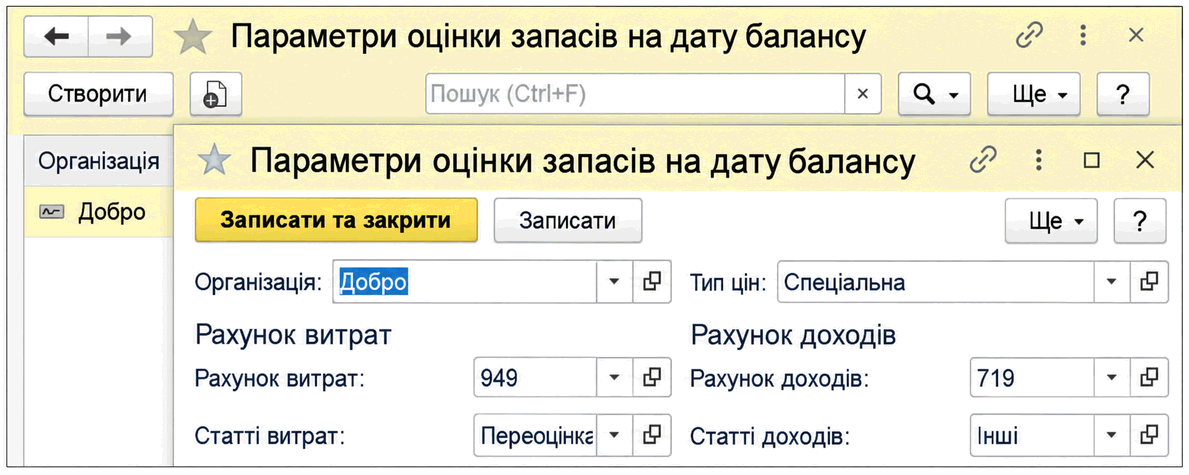
За гіперпосиланням Параметри оцінки запасів на дату балансу можна вказати рахунки доходів і витрат для переоцінки запасів згідно з П(С)БО 9. Переоцінка виконується регламентною процедурою Переоцінка вартості запасів документа Закриття місяця. Під час переоцінки собівартість встановлюється згідно з цінами, установленими документом Установка цін номенклатури, за типом цін, указаним у Параметрах оцінки. Переоцінка виконується за умови, що поточна собівартість вища за встановлену ціну.
Параметри оцінки запасів на дату балансу
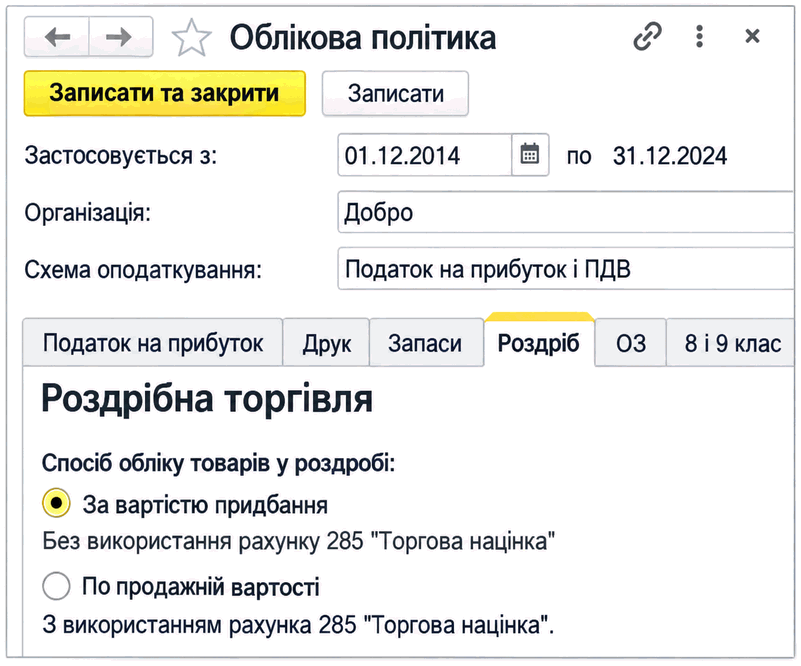
На вкладці Роздріб форми Облікова політика встановлюється спосіб обліку товарів у роздрібній торгівлі: За вартістю придбання або За продажною вартістю.
Облікова політика. Роздріб