Складський облік товарно-матеріальних цінностей
Дізнаєтеся, що дає змогу підсистема "Управління запасами". Зрозумієте, що можна віднести до типових господарських операцій внутрішнього обліку товарів.Складський облік
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Дізнаєтеся, що дає змогу підсистема "Управління запасами". Зрозумієте, що можна віднести до типових господарських операцій внутрішнього обліку товарів.Складський облік
ЧитатиУ цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям
ЧитатиУ типовій конфігурації момент визначення бази податку на прибуток і ПДВ фіксується в договорі контрагента.
ЧитатиУ конфігурації «Управління торгівлею для України» за допомогою підсистеми «Оперативне планування» реалізовано механізм, який дає змогу застосовувати різні стратегії роботи з покупцями. Рішення про застосування тієї чи іншої стратегії з покупцями зазвичай приймає керівництво компанії. У цьому розділі буде розглянуто кілька конкретних прикладів застосування різних стратегій у роботі з покупцями. Приклад 1. Оформлення замовлення покупця з автоматичним резервуванням товарів на різних складах компанії. Приклад 2. Оформлення замовлення покупця з резервуванням товарів у рахунок майбутніх поставок товарів від постачальника. Приклад 3. Оформлення замовлення покупця з подальшим замовленням товарів постачальнику (стратегія роботи «під замовлення»). Приклад 4. Оформлення замовлення покупця з попереднім резервуванням товарів і з оформленням замовлення постачальнику на відсутні товари. Перерозподіл резерву. Аналіз виконання замовлень
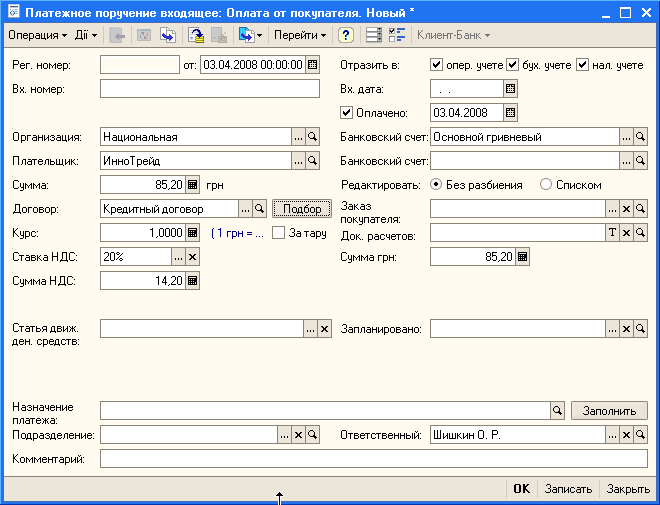
ЧитатиРозглянемо конкретний приклад. Фірма «ІнноТрейд» перерахувала грошові кошти на поточний рахунок торговельного підприємства в розмірі 5000,00 грн у рахунок погашення боргу за кредитним договором. Необхідно розподілити цю суму за накладними, які були оформлені під час відвантаження товарів у кредит.
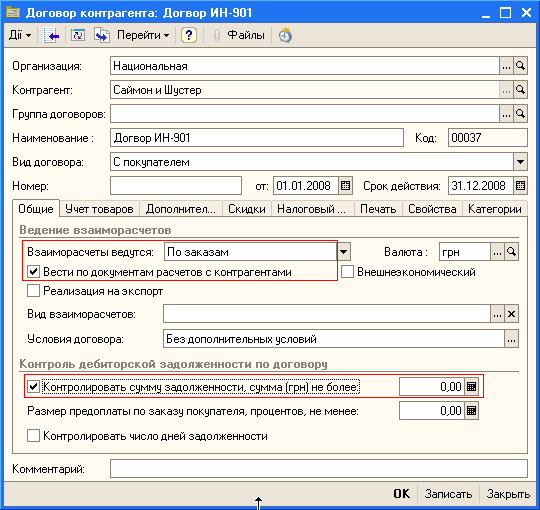
ЧитатиДля того щоб контролювати оплату кожної конкретної накладної, необхідно в договорі покупця, за яким оформлюватиметься замовлення покупця, встановити прапорець «Вести за документами розрахунків з контрагентами». При цьому варіант ведення взаєморозрахунків можна встановити як за договором загалом, так і за замовленнями. Однак слід зазначити, що якщо взаєморозрахунки ведуться за замовленнями, то оплата прив'язуватиметься до конкретного замовлення покупця (рахунку), і в нашому випадку такий варіант є кращим.
Читати