Імпорт біологічних активів
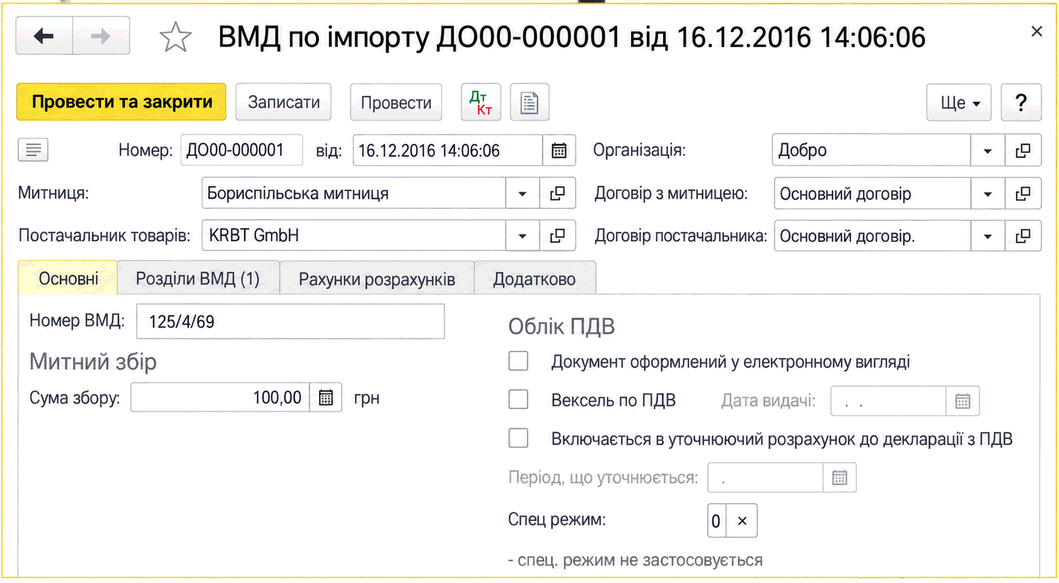
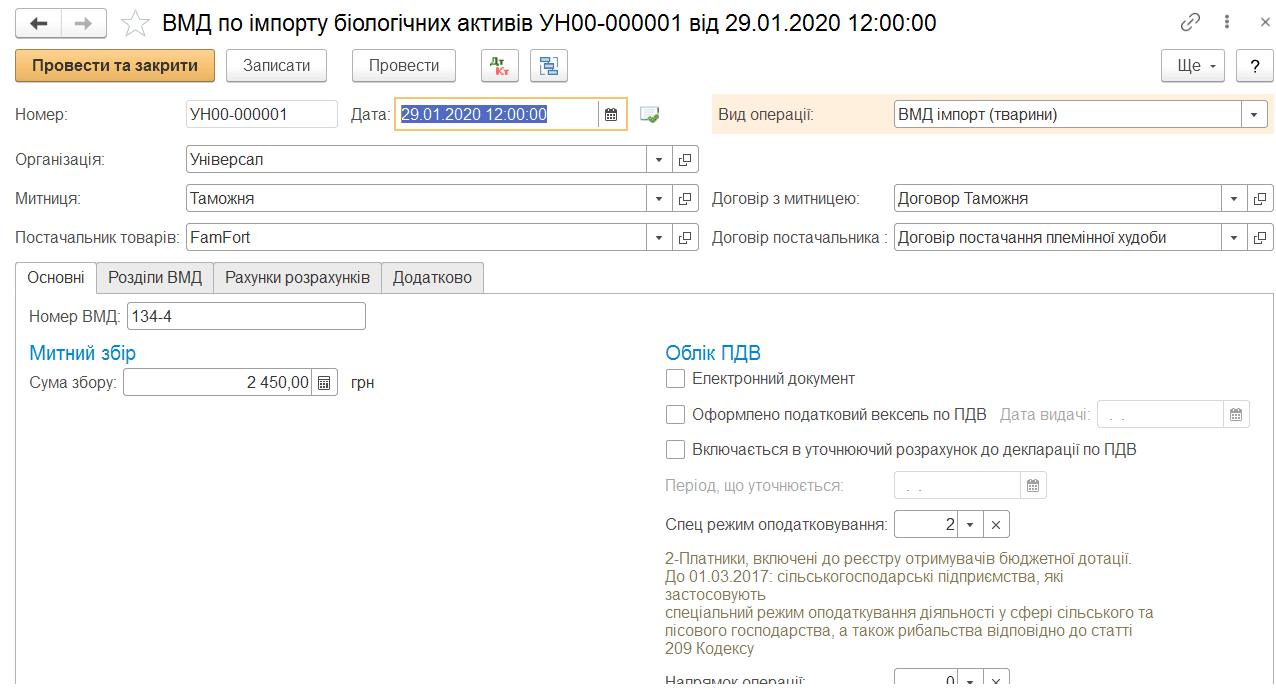
Описано оформлення документа імпорту біологічних активів для розподілу митних зборів, акцизу та ПДВ на собівартість активів. Розглянуто зазначення ВМД і заповнення її розділів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення документа імпорту біологічних активів для розподілу митних зборів, акцизу та ПДВ на собівартість активів. Розглянуто зазначення ВМД і заповнення її розділів.
ЧитатиОписано оформлення документа «ВМД по імпорту» для розподілу митних витрат на собівартість ввезених ТМЦ, заповнення розділів ВМД та відображення інших додаткових витрат за імпортом.
ЧитатиОписано оформлення надходження, імпорту, продажу та повернення товарів у гуртовій торгівлі, а також облік додаткових витрат, ТЗВ і послуг сторонніх організацій у BAS Бухгалтерія.. Надходження товарів. Реєстрація витрат на придбання. Повернення товарів постачальнику. Гуртовий продаж товарів. Повернення товарів від покупця. Послуги сторонніх організацій. Реалізація послуг
ЧитатиНадходження товарів від постачальника в "1С:Бухгалтерії 8 для України" відображається документом "Надходження товарів і послуг" (меню "Покупки" —” "Покупки" —” "Надходження товарів і послуг") з видом операції "купівля, комісія".Надходження товарів. Реєстрація витрат на придбання. Імпорт товарів. Повернення товарів постачальнику. Оптовий продаж товарів. Зазначення знижки під час реалізації товарів (послуг). Повернення товарів від покупця. Послуги сторонніх організацій. Реалізація послуг
ЧитатиНадходження різного роду цінностей (ТМЦ, послуг) може бути оформлено такими документами: Надходження активів від постачальника. Перерахування оплати. Реєстрація вхідного податкового документа. ВМД з імпорту. Пропорційний ПДВ. Визначення частки використання в оподатковуваних операціях. Придбання для використання в оподатковуваних і неоподатковуваних ПДВ операціях. Перерахунок пропорційного ПДВ. Спеціалізовані звіти з аналізу вхідного ПДВ
ЧитатиПриклади, наведені у статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурації «Управління торгівлею для України» (редакція 2.3).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Ця методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2, «Управління виробничим підприємством для України», редакція 1.3, «Управління торгівлею для України», редакція 2.3.
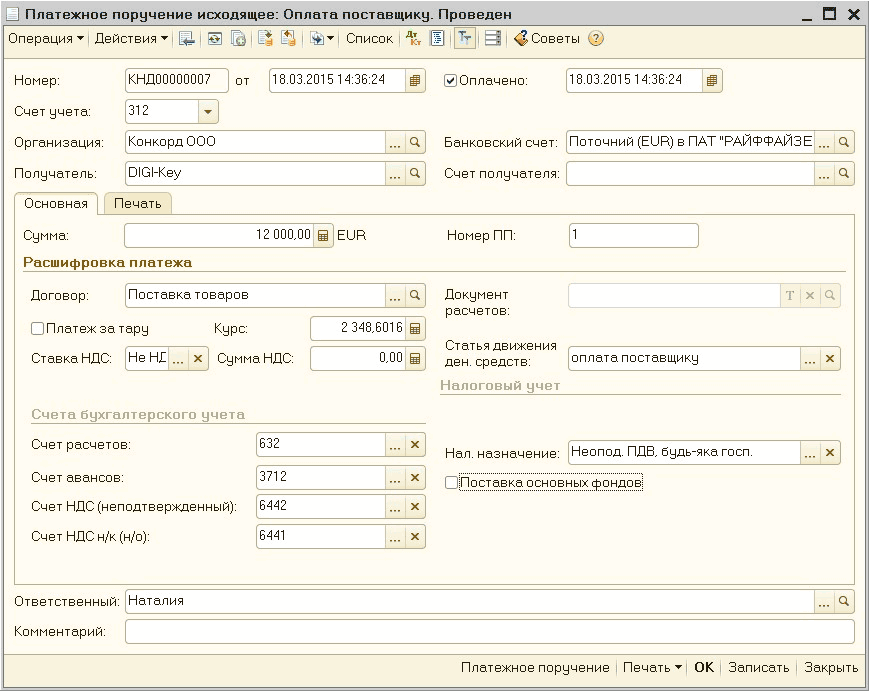
ЧитатиУ цьому розділі ви дізнаєтеся, яким чином здійснюється оплата нерезиденту за постачання матеріалів або обладнання, а також оформлення митних зборів, ПДВ і мит, акцизів, зафіксованих у вантажній митній декларації.Придбання товарів у нерезидента. Оформлення вантажної митної декларації під час операцій імпорту
ЧитатиРеєстрація факту отримання податкової накладної від постачальника формується за допомогою документа «Запис книги придбання», таку назву отримав документ, оскільки раніше за наказом ДПАУ № 165 необхідно було заповнювати «Книгу обліку придбання» (наказом ДПАУ № 244 від 30.06.2005 заповнення книги скасовано).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиДля ТМЦ, що придбаваються на митній території України, для цього слід скористатися документом "Витрати на придбання". Цей документ слід внести на підставі "Прибуткової накладної", а в табличній частині зазначити дані про вартість транспортних витрат.
ЧитатиУ документі "ВМД" реалізовано механізм автоматичного розподілу додаткових митних витрат (мита, митних послуг та акцизу), а також вартості перевезення на собівартість товарів, які, своєю чергою, також оподатковуються ПДВ (додатковий ПДВ). У сумі з ПДВ враховується цей додатковий ПДВ, тому вона може відрізнятися від математичного результату, обчисленого за формулою СумаБезПДВ*(1+СтавкаПДВТовару).
ЧитатиСуми взаєморозрахунків з митницею належать до операцій, що не обкладаються ПДВ, і відображаються у книзі придбань у складі взаєморозрахунків з імпорту. Для відображення таких операцій у конфігурації передбачено ставку ПДВ "Не обкладається ПДВ". Ставка ПДВ такого виду доступна для вибору в платіжних документах ("Банківська виписка", "Видатковий касовий ордер"), а також у документі "Авансовий звіт". У документі "ВМД" при взаєморозрахунках з митницею за замовчуванням використовується ставка "Не обкладається ПДВ", спеціально вибирати її ніде не потрібно, а в реквізиті "Вид ПДВ" слід вказувати ставку ПДВ, за якою проходять імпортовані ТМЦ.
Читати