Нормування витрат на рекламу
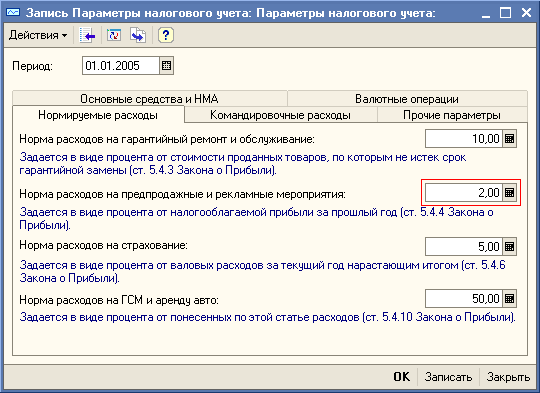
У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У статті наведено методику відображення нормованих витрат на рекламу в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
ЧитатиРучне заповнення здійснюється у випадках, якщо дочірня організація надає примірники звітів на паперових носіях, або якщо її співробітники самостійно заповнюють примірники звітів у конфігурації "Консолідація" або з використанням WEB-інтерфейсу. Заповнення основних параметрів і реквізитів звіту, значень його аналітик. Ручне введення значень показників. Розкриття показників. Ручне введення підсумкових значень показників, що розкриваються
ЧитатиЯкщо фінансові плани формуються на кілька циклів планування, то після завершення чергового циклу, після трансляції фактичних даних до підсистеми "Бюджетування" й аналізу виконання бюджету, бюджет може бути актуалізований. Документи актуалізації. Особливості формування документів. Перенесення транзакцій
ЧитатиУ конфігурації "Управління виробничим підприємством для України" існує два режими обліку собівартості та витрат: "Традиційний" і "Розширена аналітика". Порядок розрахунку собівартості. Вибір режиму. Списання собівартості запасів методом ФІФО. Списання собівартості запасів методом ідентифікованої вартості. Відсутність інформації про партію списуваного запасу. Визначення остаточної собівартості списання запасів під час закриття періоду. Визначення собівартості списання з точністю до напряму вибуття. Незбіг аналітик управлінського та регламентованого обліку. Вимоги та рекомендації щодо налаштування порядку обліку витрат. Розширена аналітика. Традиційний режим.
Читати