актуалізація бюджету
Якщо фінансові плани формуються на кілька циклів планування, то після завершення чергового циклу, після трансляції фактичних даних до підсистеми "Бюджетування" й аналізу виконання бюджету, бюджет може бути актуалізований. Документи актуалізації. Особливості формування документів. Перенесення транзакцій
Особливості формування документів
Якщо фінансові плани формуються на кілька циклів планування, то після завершення чергового циклу, після трансляції фактичних даних до підсистеми "Бюджетування" й аналізу виконання бюджету, бюджет може бути актуалізований. Актуалізація бюджету виконується для того, щоб у межах сценарію зафіксувати залишки на кінець завершеного періоду, що дорівнюють фактичним залишкам. Це дасть змогу коректно прогнозувати результати наступних періодів планування.
Документи актуалізації
Актуалізація бюджету може виконуватися за допомогою одного з двох документів:
- "Актуалізація бюджету" — документ дає змогу змінити планові обороти минулого періоду, вирівнюючи їх з оборотами фактичних даних;
- "Коригування залишків за прогнозними балансами" — документ дає змогу змінити в межах сценарію залишки на кінець минулого періоду, не змінюючи обороти.
Під час проведення документа "Актуалізація бюджету" визначається відхилення фактичних оборотів періоду від планових оборотів у межах сценарію за той самий період. Документ формує обороти відповідно до цього відхилення. Таким чином, після проведення документа обороти бюджету в межах сценарію за минулий період стають рівними оборотам фактичних даних за той самий період. Оскільки одночасно з оборотами за статтями бюджету формуються проводки за рахунками плану рахунків бюджетування, то в результаті проведення документа залишки за рахунками на кінець періоду стають рівними фактичним залишкам за даними підсистеми "Бюджетування".
Після виконання актуалізації бюджетів за допомогою однойменного документа стає неможливим план-фактний аналіз даних бюджетування за актуалізований період
Під час формування документа "Коригування залишків за прогнозними балансами" може бути автоматично визначено за фактичними даними сальдо за кожним рахунком плану рахунків бюджетування. Тоді під час проведення документа залишки за рахунками на кінець періоду в межах сценарію стають рівними фактичним залишкам за даними підсистеми "Бюджетування", але при цьому не змінюються обороти в межах сценарію. Таким чином, після актуалізації бюджету залишається можливим план-фактний аналіз за актуалізований період. Однак залишки на кінець актуалізованого періоду не дорівнюють сумі залишків на початок періоду та оборотів за період.
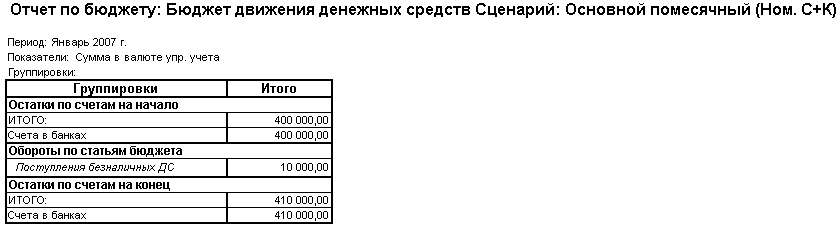
ПРИКЛАД: Сформовано бюджет руху грошових коштів на 2007 р. з розбивкою за місяцями. Далі наведено фрагмент бюджету за січень:
Фактичне надходження безготівкових ГК за січень 2007 р. становило 9 800,00 USD, фактичний залишок безготівкових ГК на 1 лютого становив 409 800,00 USD. Фактичні дані внесено до підсистеми "Бюджетування".
Під час формування документа "Актуалізація бюджету" змінюються планові обороти за статтями бюджету за січень 2007 р. і планові залишки на кінець січня:
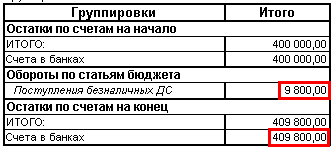
Це означає, що після актуалізації можна формувати "Звіт за бюджетом" за 2007 р. Сума планових надходжень безготівкових ГК за рік за даними звіту складатиметься з фактичних надходжень за січень і планових надходжень за наступні місяці. Плановий залишок безготівкових ГК на кінець року становитиме фактичний залишок на кінець січня, збільшений на суму планових надходжень за наступні місяці. Водночас план-фактний аналіз за 2007 р. стане неможливим, оскільки за результатами січня змінено суму планових надходжень за січень.
Якщо замість документа "Актуалізація бюджету" сформувати документ "Коригування залишків за прогнозними балансами", то зміняться лише планові залишки на кінець січня:
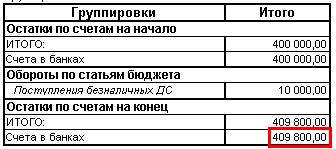
У "Звіті за бюджетом" за січень 2007 р. залишки безготівкових ГК на кінець періоду не дорівнюють сумі залишків на початок періоду та надходжень за період. Така сама ситуація виникатиме під час формування звіту за рік. Водночас можна буде проводити повноцінний план-фактний аналіз.
Особливості формування документів
У документі "Актуалізація бюджетів" має бути встановлено прапорець "Актуалізувати бюджети" та зазначено актуалізований період.
Після актуалізації періоду вносити зміни до планових даних цього періоду вже не можна. Тому документ "Актуалізація бюджетів" фіксує сценарій по кінець актуалізованого періоду, якщо це не було зроблено раніше документом "Фіксація бюджетів".
Автоматизоване введення залишків за рахунками за допомогою документа "Коригування залишків за прогнозними балансами" описано в статті "Автоматизоване введення початкових залишків за рахунками плану рахунків бюджетування". Під час введення документа для актуалізації бюджету потрібно зазначити період, на початок якого актуалізуються залишки, тобто період, наступний за актуалізованим.
Перенесення транзакцій
Відхилення фактичних оборотів періоду від планових може бути повністю або частково перенесене на наступні періоди планування. Це означає, що фінансові плани наступних періодів коригуються таким чином, щоб після їх завершення досягти тих самих результатів, яких планувалося досягти на початку актуалізованого періоду.
ПРИКЛАД. Сформовано бюджет руху грошових коштів на рік з розбивкою за місяцями. Однак січневий план інкасації дебіторської заборгованості не виконано, оскільки існує прострочена дебіторська заборгованість покупців: було заплановано надходження ГК від покупців у сумі 600 тис. грн., фактично надійшло 550 тис. грн. Планується погашення цієї заборгованості до кінця лютого та недопущення нової простроченої заборгованості. Таким чином, має бути виконано коригування лютневого бюджету РГК таким чином, щоб до кінця лютого отримати ті самі залишки грошових коштів, які планувалося отримати на той самий період (до кінця лютого) під час формування бюджету на рік: обороти за статтею "Надходження ГК від покупців" мають бути збільшені на 50 тис. грн.
Перенесення транзакцій здійснюється документом "Актуалізація бюджетів", у якому встановлено прапорець "Перенести транзакції". Автоматично склад і суми (кількості) транзакцій для перенесення визначаються як відхилення фактичних від планових даних вихідного періоду за кожним із поєднань аналітик бюджетування: стаття оборотів, валюта транзакції, ЦФВ, проєкт, номенклатура, контрагент; пропонується перенести транзакції на період, наступний за вихідним.
Однак користувач може впливати на перенесення транзакцій:
- відмовлятися від перенесення окремих транзакцій;
- змінювати суми (кількості) транзакцій;
- змінювати приймальний період;
- розподіляти одну транзакцію між кількома періодами за профілем зміни планів.
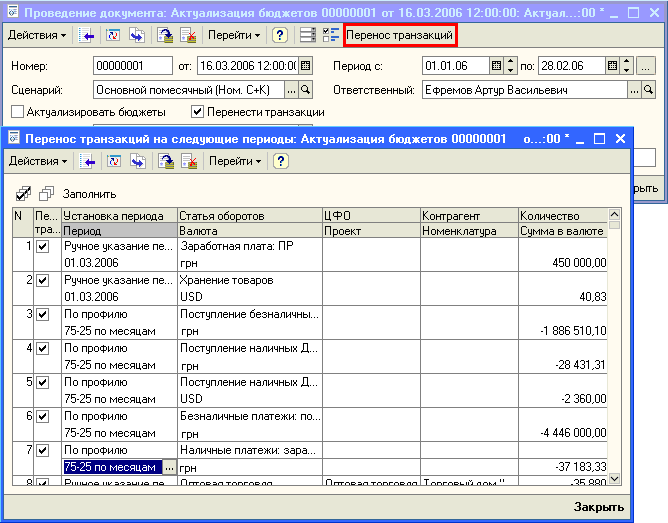
Якщо для транзакції зазначено профіль зміни за періодами, це означає, що буде сформовано не одну, а кілька транзакцій у різних періодах, визначених профілем; сума (кількість), зазначена для вихідної транзакції, буде помножена на коефіцієнт, також визначений профілем.
Слід зазначити, що користувач може впливати на періоди формування транзакцій та їх суми (кількості), але не може впливати на зміну аналітик бюджетування. Це означає, що механізм призначений саме для механічного перенесення транзакцій на майбутні періоди, а не для ухвалення рішень про способи усунення відставання від плану. Для відображення таких рішень призначено документи "Бюджетна операція" та "Розрахунок за моделлю бюджетування".
ПРИКЛАД: Під час аналізу виконання бюджету виявлено істотне недоотримання виручки від продажу однієї з груп товарів. Аналіз показав, що товари цієї групи мають менший попит, ніж прогнозувалося, і підприємство змушене надавати знижки під час продажу цих товарів. Ухвалено рішення про зменшення обсягів продажу та закупівель цих товарів; вивільнені грошові кошти планується використати на закупівлю інших видів товарів і відповідно збільшити обсяг і виручку від їх продажу. Таке рішення не може бути механічним: воно потребує додаткового аналізу ринку збуту та відносин із постачальниками, зміни кількох статей бюджетів. Ці зміни фіксуються документами "Бюджетна операція" або "Розрахунок за моделлю бюджетування".