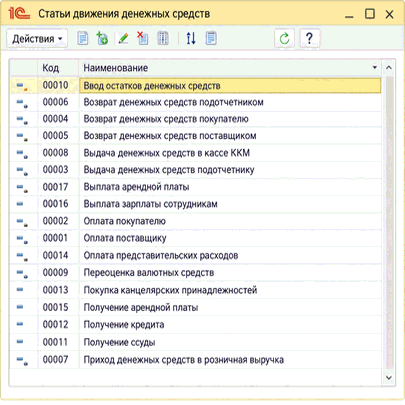
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
ознайомившись із цим текстом, ви навчитеся аналізувати ситуацію з розрахунками, дізнаєтеся, як під час фактичного отримання коштів зробити вхідне платіжне доручення або прибутковий касовий ордер.
Найпростішим і найзручнішим способом закриття взаєморозрахунків у документі "Авансовий звіт" є внесення сум загалом за договором без зазначення рахунку. У цьому разі закриття взаєморозрахунків відбувається за алгоритмом, який еквівалентний реалізованому в платіжних документах режиму "За договором, авт. за рахунками".
Інформацію про дохід, отриманий за реалізовані товари, можна побачити в конфігурації "Торгівля + склад для України" за допомогою звітів "Партії товарів" і "Продажі", а в комплексній конфігурації — за допомогою звіту "Обороти".
Договір є документом. Створити новий договір можна з меню "Документи". Переглянути список створених договорів можна в журналі "Договори" (меню "Журнали").1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
У цій статті наведено список запитань, на які можна отримати відповідь за допомогою аналітичних звітів, які включені до конфігурації "Торгівля+Склад для України".Звіт "Оцінка прибутковості товарів". Звіт "Графік платежів"
У типовій конфігурації передбачено облік доходів, витрат і прибутку згідно з чинним законодавством і нормативними актами України. Явно виділити відокремлений функціонал типової конфігурації (інакше кажучи — підсистему), який давав би змогу вести облік доходів і витрат підприємства, не можна, оскільки проводки в цих розділах обліку формуються під час відображення господарських операцій засобами інших підсистем. Водночас, оскільки однією з цілей діяльності будь-якого комерційного підприємства є отримання прибутку — облік доходів, витрат і розрахунок прибутку за результатами діяльності підприємства за будь-який період є ключовим завданням бухгалтерського обліку. Крім того, для цілей визначення оподатковуваного прибутку відповідно до ПКУ також використовуються дані про доходи та витрати господарської діяльності підприємства. У типовій конфігурації облік доходів і витрат ведеться методом нарахування, або, інакше кажучи, методом "за відвантаженням", а не "за оплатою".