Статті руху грошових коштів
Довідник статей руху грошових коштів застосовується для деталізації надходжень і витрат у платіжних документах і звітах. Також описано схеми оподаткування, податкового обліку, статті декларацій і доходів.. Схеми оподаткування. Схеми податкового обліку за договорами контрагентів. Статті податкових декларацій. Статті доходів
Схеми податкового обліку за договорами контрагентів
Довідник служить для додаткової класифікації грошових коштів під час аналізу надходжень і здійснених витрат.
Для введення та зміни відомостей відкрийте довідник через меню «Довідники» — «Грошові кошти» — «Статті руху грошових коштів».
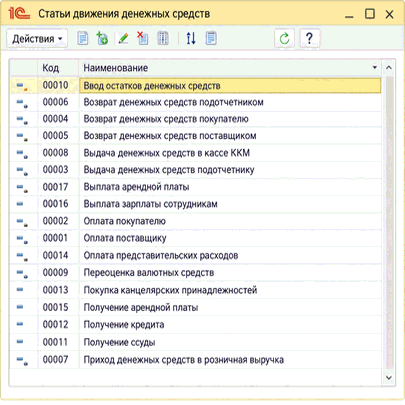
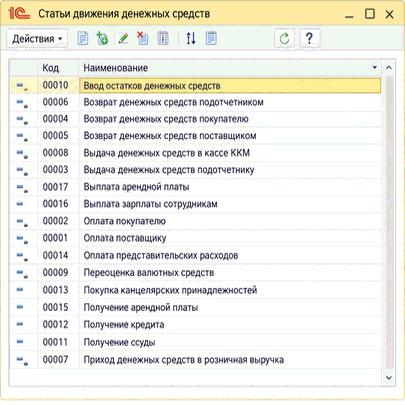
У довіднику вже є визначені статті руху грошових коштів, наприклад «Оплата покупця», «Оплата постачальнику» та інші. Користувач може створювати власні статті для надходження та витрачання грошових коштів: «Отримання позики», «Отримання кредиту», «Купівля канцелярського приладдя» тощо. Надалі ці статті вказуються у платіжних документах. Під час оформлення відповідних торговельних операцій визначені статті підставляються автоматично, однак користувач може їх змінити.
Довідник «Статті руху грошових коштів»
У довіднику відображаються статті, зокрема «Повернення грошових коштів покупцю», «Повернення грошових коштів постачальником», «Видача грошових коштів касі ККМ», «Видача грошових коштів підзвітній особі», «Виплата орендної плати», «Виплата зарплати співробітникам», «Оплата покупця», «Оплата постачальнику», «Оплата представницьких витрат», «Переоцінка валютних коштів», «Купівля канцелярського приладдя», «Отримання орендної плати», «Отримання кредиту», «Отримання позики» та «Надходження грошових коштів — роздрібна виручка».
Довільні статті руху грошових коштів користувач вручну вказує у платіжних документах, для яких вибрано вид операції «Інше надходження грошових коштів» або «Інше витрачання грошових коштів».
Зазначення статей руху грошових коштів у документах дає змогу деталізувати їх рух у звітах до рівня відповідних статей.
Для аналізу надходження та витрачання грошових коштів у розрізі зазначених статей руху грошових коштів можна використовувати звіт «Рух грошових коштів». Ці відомості також виводяться у звіті «Рапорт керівника».
Схеми оподаткування
Довідник «Схеми оподаткування» призначений для визначення основних податків, платником яких є організація або контрагент. Основними вважаються податки, облік яких зачіпає значну кількість господарських операцій. До них належать ПДВ, податок на прибуток і єдиний податок.
У реквізитах довідника зазначається склад основних податків, що сплачуються за кожною схемою. Перелік схем жорстко заданий у конфігурації, тому вручну редагувати цей довідник не можна.
Довідник «Схеми оподаткування»
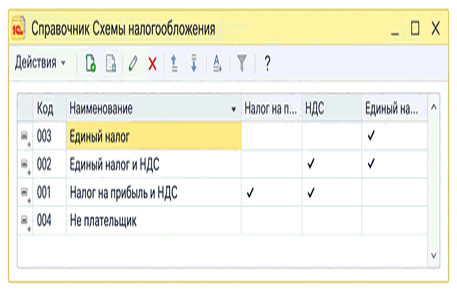
У списку передбачено колонки «Код», «Найменування», «Податок на прибуток», «ПДВ», «Єдиний податок».
Для схеми «Єдиний податок і ПДВ» зазначено єдиний податок і ПДВ.
Для схеми «Податок на прибуток і ПДВ» зазначено податок на прибуток і ПДВ.
Також передбачено схему «Не платник».
Схеми оподаткування, що застосовуються організаціями торговельного підприємства, установлюються в обліковій політиці організації. Тим самим визначається, чи вестиметься для конкретної організації в конфігурації облік ПДВ та (або) єдиного податку.
Схеми податкового обліку за договорами контрагентів
Довідник «Схеми податкового обліку за договорами контрагентів» дає змогу визначити момент формування бази оподаткування з ПДВ, тобто момент виникнення податкового зобов'язання за операціями купівлі та права на податковий кредит за операціями продажу відповідно.
Момент визначення бази податку налаштовується окремо для операцій придбання та продажу. Його можна вибрати з такого списку:
- за першою подією;
- за відвантаженням;
- за оплатою;
- не визначати.
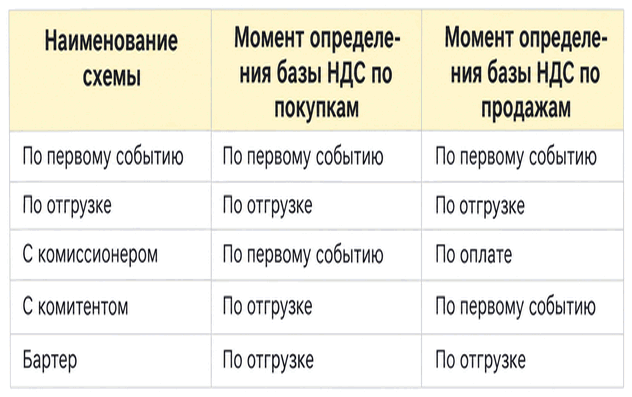
До початкової поставки конфігурації включено такі визначені схеми: «За першою подією», «За відвантаженням», «З комісіонером», «З комітентом», «Бартер». Їх параметри за замовчуванням установлені таким чином:
Найменування схеми
Момент визначення бази ПДВ за купівлями
Момент визначення бази ПДВ за продажами
За першою подією
За першою подією
За першою подією
За відвантаженням
За відвантаженням
За відвантаженням
З комісіонером
За першою подією
За оплатою
З комітентом
За відвантаженням
За першою подією
Бартер
За відвантаженням
За відвантаженням
Значення параметрів визначених схем, задані за замовчуванням, можна змінювати довільним чином. За потреби до довідника також додаються нові елементи.
Довідник «Схеми податкового обліку за договорами контрагентів»
«Бартер» — за відвантаженням для купівель і за відвантаженням для продажів.
«Не визначати» — не визначати для купівель і не визначати для продажів.
«За оплатою» — за оплатою для купівель і за оплатою для продажів.
«За першою подією» — за першою подією для купівель і за першою подією для продажів.
«З комісіонером» — за першою подією для купівель і за оплатою для продажів.
«З комітентом» — за відвантаженням для купівель і за першою подією для продажів.
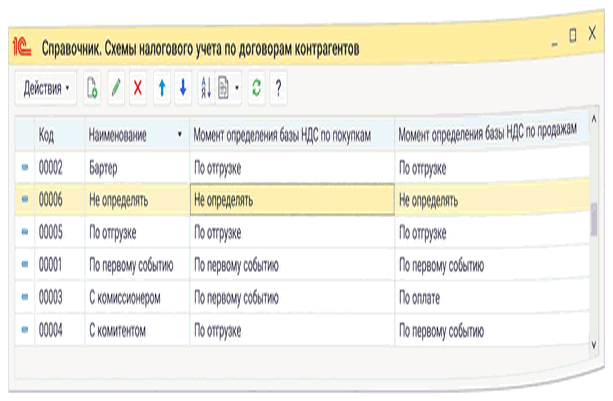
Схеми податкового обліку застосовуються під час оформлення договорів контрагентів і вказуються для кожного договору.
Статті податкових декларацій
Цей довідник містить перелік статей регламентованих форм і звітів, заповнення яких у конфігурації автоматизовано.
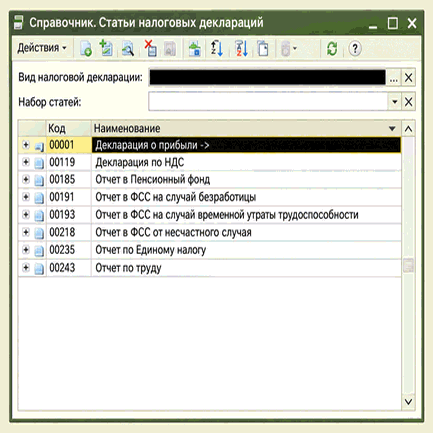
У довіднику наводяться найменування статті та набір статей.
До переліку включено «Декларація з ПДВ», «Звіт до Пенсійного Фонду», «Звіт до ФСС на випадок безробіття», «Звіт до ФСС на випадок тимчасової втрати працездатності», «Звіт до ФСС від нещасного випадку», «Звіт за Єдиним податком» і «Звіт з праці».
Під час оформлення кожної господарської операції, сума якої має відображатися в конкретному рядку або статті перелічених форм звітності, її найменування необхідно зазначити в реквізитах форм усіх документів конфігурації, де це потрібно.
Статті доходів
Довідник статей доходів використовується для класифікації доходів у регламентованому обліку.
Для цілей обліку оподатковуваного прибутку кожній статті доходів зіставляється елемент довідника «Статті податкових декларацій» — стаття Декларації з прибутку або додатка до неї.
Декларація заповнюється за оборотами рахунків доходів з урахуванням статей доходів, що відповідають статтям Декларації.