Планування надходжень грошових
Ознайомившись із цим текстом, ви навчитеся оформлювати документ "Планування надходжень грошових коштів", визначати обсяг надходжень грошових коштів.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Ознайомившись із цим текстом, ви навчитеся оформлювати документ "Планування надходжень грошових коштів", визначати обсяг надходжень грошових коштів.
ЧитатиНаприклад, ми у нашій системі вже маємо оформлені замовлення покупців, замовлення постачальникам, є у нас і на складах, і в наявності товар для перепродажу. Особливості визначення дати потреби. Додавання або об’єднання джерел попиту
ЧитатиДодаємо до витрат, наприклад, витрати на обслуговування виробничого процесу – загальновиробничі. Операція проводиться документом «Інші витрати»
ЧитатиУ цьому розділі Ви навчитеся створювати місця зберігання та об'єднувати їх у групи, дізнаєтеся про їхні особливості, а також дізнаєтеся, як вносити в програмі ціни та кількість у документиВведення кількості та суми
ЧитатиПри веденні в "1С:Бухгалтерії 8 для України" активно-пасивність рахунку не відіграє ролі та призначається довільно. Наприклад, активно-пасивними зроблено рахунки обліку розрахунків з контрагентами.
ЧитатиЗвіт потрібен для наочного відображення даних бухгалтерського обліку за необхідний відрізок часу. Кнопкою "Налаштування" вносяться параметри відображення даних ("Налаштування діаграми"). Вивчимо можливі параметри налаштування цього звіту. Вкладка "Серії і точки" складається з параметрів джерела інформації для діаграми, а саме:
ЧитатиСтандартними звітами вважають "Залишки та обороти" і "Список/крос-таблиця". Такі звіти дають змогу аналізувати інформацію регістрів накопичення, а також "Універсальний звіт". Програма має обробку "Консоль звітів", її використовують досвідчені користувачі, щоб створити довільні звіти. За допомогою цієї обробки користувач може створювати будь-які звіти, не змінюючи прикладне рішення і не залучаючи розробників.
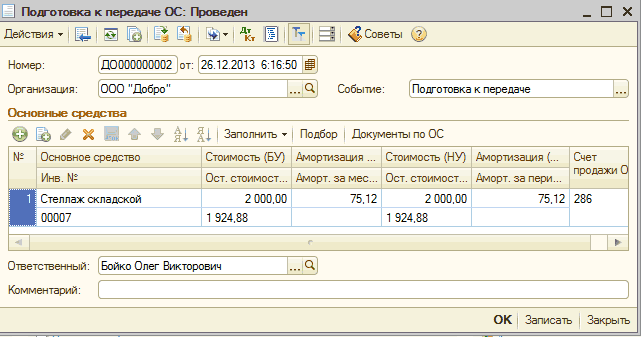
ЧитатиДля відображення в обліку дій з реалізації ОЗ потрібно дотримуватися НП(С)БО 27. Враховуючи вимоги п. 6 розділу II НП(С)БО 27, ОЗ, визнані організацією такими, що утримуються для продажу, повинні бути переведені та відображатися у складі оборотних активів організації. Для цього використовують спеціальний субрахунок 286 "Необоротні активи та групи вибуття, утримувані для продажу", який потрібен для того, щоб вести облік наявності, руху необоротних активів і груп вибуття, які визнані такими, що утримуються для продажу.
ЧитатиДокумент "Переоцінка товарів у роздрібній торгівлі" призначений для переоцінювання товарних залишків у роздрібній торгівлі при зміні роздрібних цін. Він створюється виключно для організацій, які обліковують роздрібні товари за цінами продажу.
ЧитатиДія «Формування залишку незавершеного виробництва» необхідна для відображення в податковому обліку приросту-зменшення залишків запасів за незавершеного виробництва.
ЧитатиЗвіт "Відомість за розрахунками з контрагентами" має гнучку систему налаштувань. Виведення загальних підсумків під час формування звіту "Відомість за розрахунками з контрагентами" за кількома договорами контрагента з різними валютами не має сенсу. Виведення зазначеного параметра визначається встановленням відповідного прапорця в налаштуваннях звіту. Для правильного відображення даних у колонці "Кін. залишок" потрібно в налаштуваннях звіту як перше групування рядків вказати "Валюта взаєморозрахунків".
Читати