Отримані кредити й позики, видані співробітникам
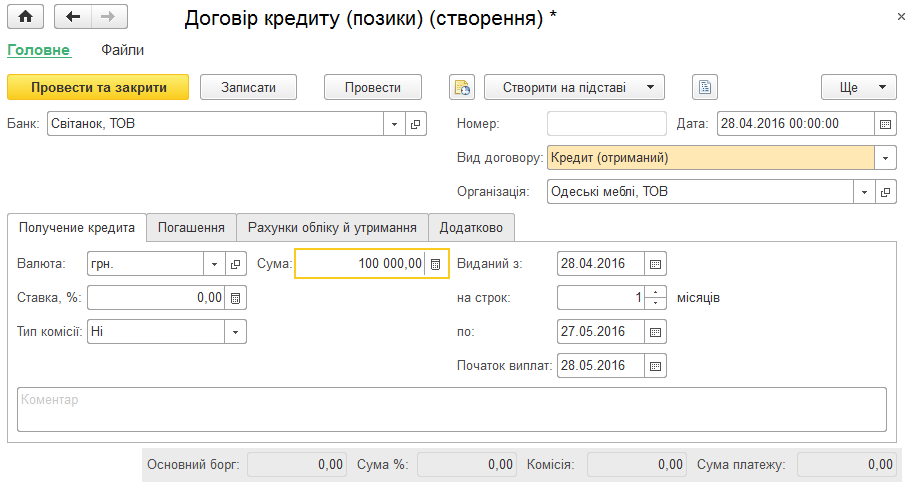
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення договорів кредиту й позики, заповнення графіка погашення та відображення надходження кредитних коштів. Також наведено особливість оформлення позики співробітникові.
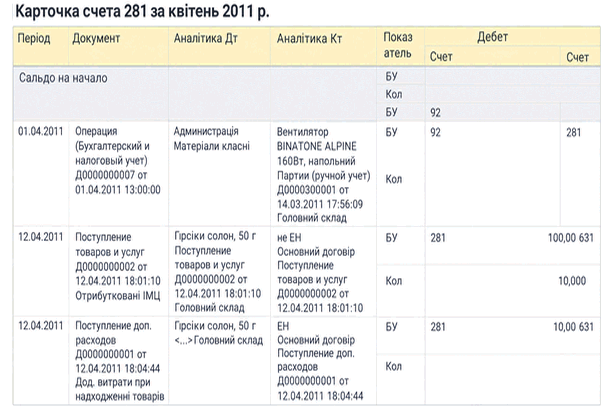
ЧитатиЗвіт «Картка рахунку» виводить проводки за вибраним рахунком за вказаний період, включаючи кореспондуючі рахунки, обороти та сальдо. Налаштування дають змогу задати періодичність підсумків і відбір за субконто.
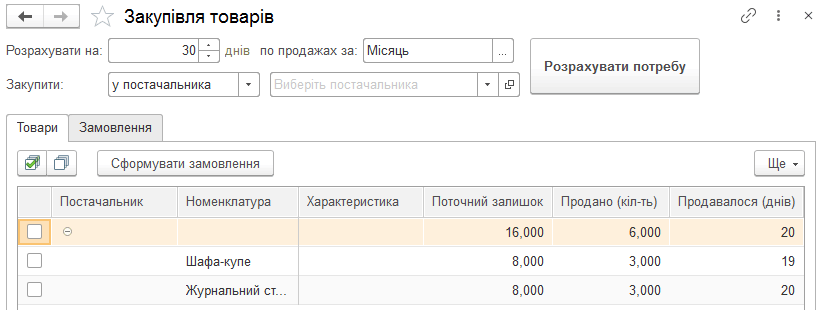
ЧитатиОписано обробку Закупівля товарів у BAS Малий бізнес: розрахунок потреби за статистикою продажів, налаштування відбору товарів і формування замовлень постачальникам.
ЧитатиЗвіт відображає відомості про замовлені та відвантажені товари, їх вартість і залишки за замовленнями покупців за вибраний період. Дані можна згрупувати за відповідальними менеджерами.. Відомість за замовленнями покупців
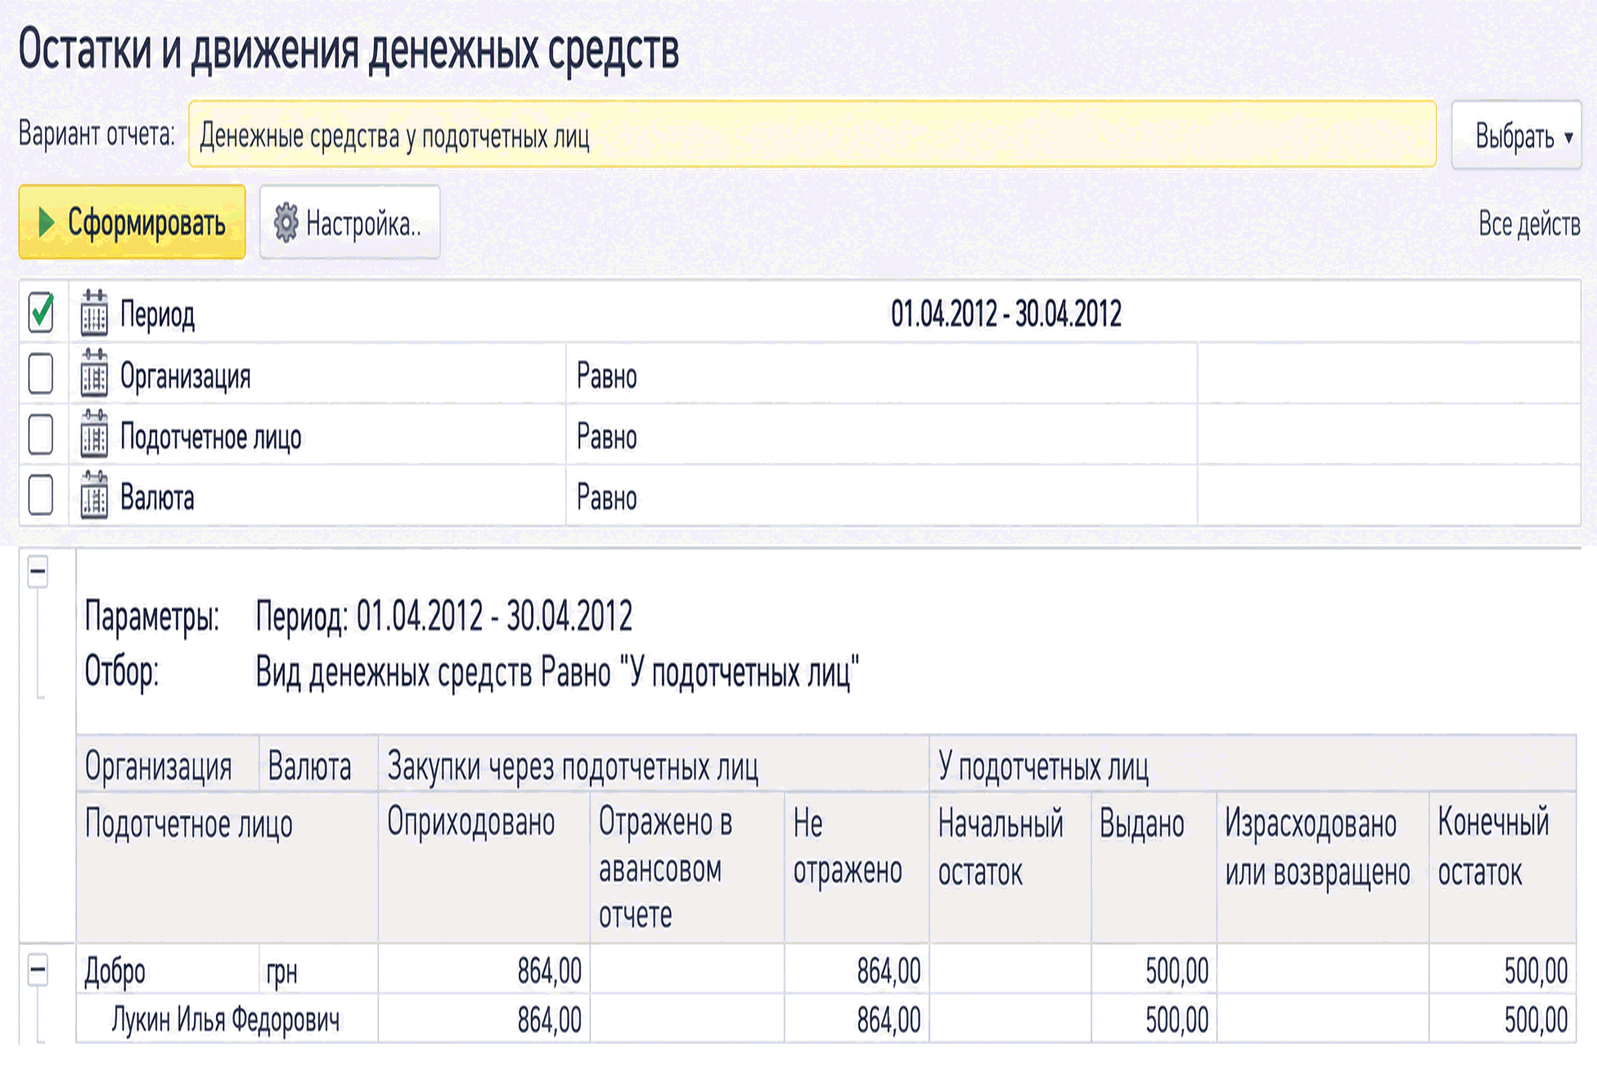
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
ЧитатиНаскрізний навчальний кейс показує, як відрізнити господарську подію від паперового та програмного документа, перевірити контрагента й договір, пройти шлях від рахунку і видаткової накладної до оплати, зрозуміти логіку проведень та знайти причину неправильних взаєморозрахунків.. 1. Подія, первинний документ і запис у програмі — не одне й те саме. 2. Вихідні умови навчального кейсу. 3. Контрагент і договір: спочатку аналітика, потім документи. 4. Ланцюжок продажу: рахунок → видаткова накладна → оплата. 5. Логіка проведень у межах кейсу. 6. Як зіставити виписку, реалізацію та взаєморозрахунки. 7. Наскрізна таблиця контролю. 8. Якщо документ є, а підсумок неправильний. 9. Чекліст перед закриттям місяця
ЧитатиЯкщо в програмі ведеться облік за кількома організаціями та здійснюються рухи за регістром "Товари організації", залишок товарів у розрізі конкретної організації можна побачити у звіті "Відомість по товарах організацій".
ЧитатиОсновною метою заповнення та подання платниками податків податкової звітності до органів доходів і зборів є визначення суми податку (збору), що підлягає сплаті до бюджету. Але в податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету, а й сума податку, яку платник податків має право отримати з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або бюджетному відшкодуванню, визначається як різниця між сумою податкового зобов’язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Якщо в результаті розрахунку різниця має додатне значення — сума податку підлягає сплаті (перерахуванню) до бюджету. Якщо її значення від’ємне, вона враховується у зменшення суми податкового боргу з податку, що виник за попередні звітні (податкові) періоди (у тому числі розстроченого або відстроченого), а за відсутності податкового боргу — зараховується до складу податкового кредиту наступного звітного (податкового) періоду.Загальні положення. Розрахунок сум бюджетного відшкодування та залишку від’ємного значення ПДВ. Порядок заповнення додатка Д2. Оформлення та подання додатка Д2 до органів доходів і зборів. Документи
ЧитатиЗвіт "Картка субконто" є стандартним звітом із деталізацією до проводки. Сформований звіт є впорядкованою за датами вибіркою інформації про проводки, що належать до вибраного періоду часу та в яких було використано вибраний вид субконто або значення субконто.
ЧитатиЗвіт "Картка рахунку" є стандартним звітом із граничним ступенем деталізації —” до елементарного облікового запису, тобто до проведення. Сформований звіт є впорядкованою за датами вибіркою інформації про проведення, які належать до вибраного періоду часу та в яких був використаний вибраний рахунок.
ЧитатиНаведена у статті методика моделювалася в конфігурації Бухгалтерія для бюджетних установ України, редакція 1.0. Ця методика застосовна також для конфігурації Комплексний облік для бюджетних установ України, редакція 1.0.
Читати