Договоры гражданско-правового характера
Описана регистрация договоров ГПХ со штатными и внештатными сотрудниками, способы их оплаты и начисления вознаграждения. Также рассмотрено оформление актов приемки выполненных работ.. Договор (работы, услуги) и договор авторского заказа. Акт приемки выполненных работ
Договор (работы, услуги) и договор авторского заказа
В программе предусмотрена возможность регистрировать внештатных сотрудников, работающих по договорам гражданско-правового характера (ГПХ).
Человека, с которым заключается договор ГПХ, следует зарегистрировать в справочнике Сотрудники.
Примечание
Договоры ГПХ также могут заключаться со штатными сотрудниками. Если человек уже зарегистрирован в справочнике Сотрудники, регистрировать нового сотрудника не нужно.
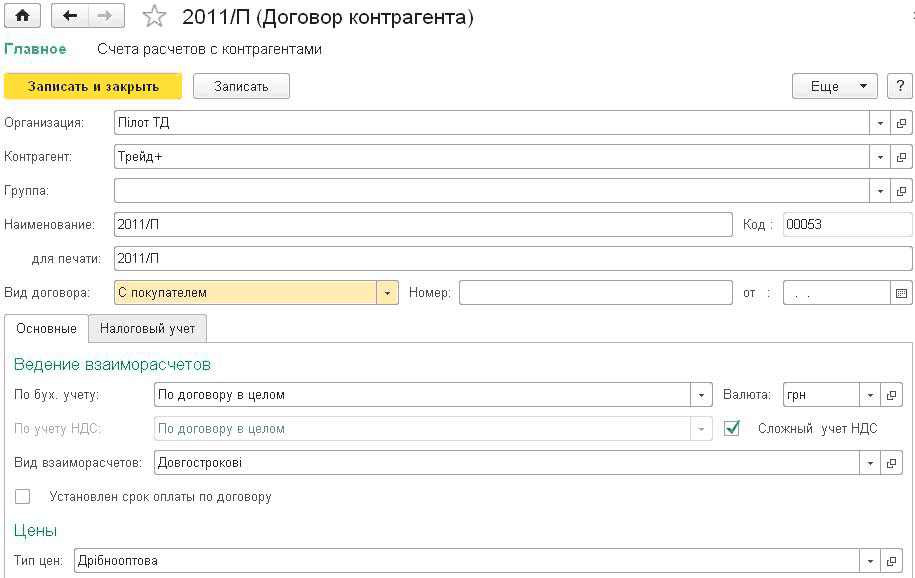
Условия договоров гражданско-правового характера, заключаемых с сотрудниками, в частности уже оформленными по трудовому договору, регистрируются в программе документами Договор (работы, услуги) и Договор авторского заказа. Документы доступны, если при настройке программы выбрана соответствующая возможность.
Договор (работы, услуги) и договор авторского заказа
Документы предназначены для регистрации основных условий соответствующего договора. В качестве сотрудника можно выбрать также человека, с которым ранее уже был заключен трудовой договор.
Фактическое начисление сумм вознаграждения по договору, а также НДФЛ и страховых взносов с этих сумм выполняется в документе Начисление зарплаты и взносов, который автоматически заполняется в соответствии с зарегистрированными условиями договора.
Указание периода договора является обязательным.
Оплата по договору, как правило, может осуществляться единовременно после окончания срока договора или ежемесячно по актам выполненных работ, при этом суммы ежемесячно могут быть разными. Кроме того, ежемесячно без оформления акта может выплачиваться определенная авансовая сумма.
Если договор оплачивается первым способом, то есть единовременно в конце срока, указанная в нем сумма автоматически попадает в документ Начисление зарплаты и взносов в месяце начисления, в который входит дата окончания договора.
В этом случае печатную форму акта можно сформировать непосредственно из договора.
Если договор оплачивается вторым способом, то есть по актам выполненных работ, для фактического начисления сумм необходимо зарегистрировать специальный документ Акт приемки выполненных работ. Рекомендуется создавать этот документ на основании договора, поскольку в таком случае большинство его реквизитов заполняется автоматически.
Если используется третий способ, то есть в конце срока с ежемесячными авансовыми платежами, помимо общей суммы по договору можно также указать сумму ежемесячного платежа. В таком случае при начислении зарплаты автоматически будет начисляться сумма в размере авансового платежа, а в месяце окончания договора автоматически будет начислен еще не выплаченный остаток — сумма по договору за вычетом всех авансовых платежей.
В договоре можно указать особенности его отражения в учете: подразделение, на которое будут списываться расходы по этому договору, и способ отражения.
В договоре авторского заказа обязательно указывается вид работ, от которого зависит налогообложение сумм вознаграждения НДФЛ и страховыми взносами.
Предусмотрено формирование типовой печатной формы договора.
Примечание
Выплату по договорам, не связанным с выполнением работ или оказанием услуг, в частности по договору аренды автотранспорта, можно зарегистрировать документом Регистрация прочих доходов физлиц.
Акт приемки выполненных работ
Документ предназначен для регистрации факта выполнения работ или оказания услуг по соответствующему договору или договору авторского заказа. Этот факт регистрируется в определенном месяце начисления, а указанные в акте суммы автоматически начисляются в документе Начисление зарплаты и взносов этого месяца.
Ввод акта предусмотрен на основании соответствующего договора, в котором указано, что оплата производится по акту. Если акт вводится отдельно, то, помимо сотрудника, которого выбирают из числа сотрудников, для которых когда-либо был введен договор, обязательно нужно указать соответствующий договор.
Поскольку по одному договору можно ввести несколько актов, в самом акте можно указать произвольную сумму вознаграждения. В зависимости от того, «закрываются» ли актом все работы по договору или только их часть, можно сформировать соответствующую печатную форму акта.
Также в акте можно определить способ отражения зарегистрированной суммы в учете, отличный от указанного в договоре.