Товарно-денежные отношения
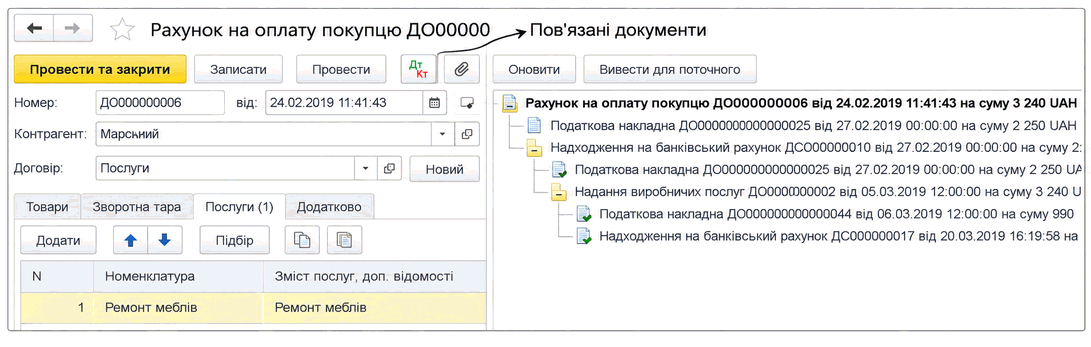
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
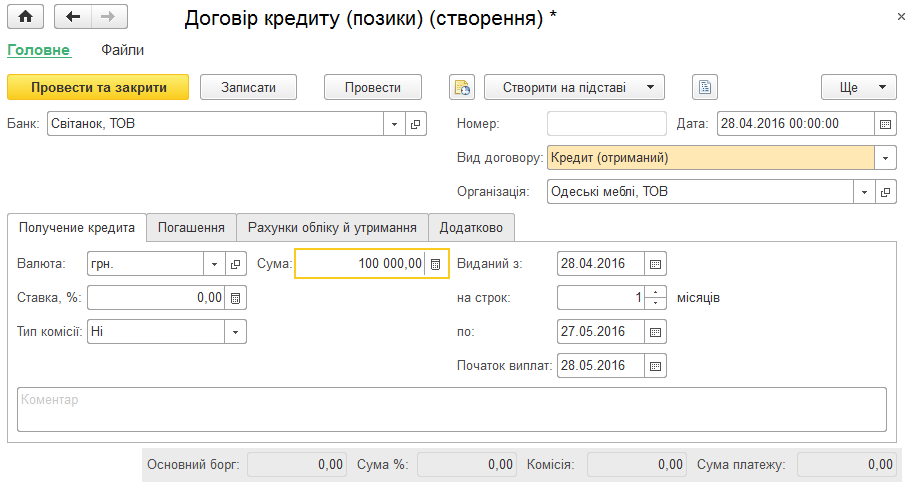
ЧитатьОписано оформление договоров кредита и займа, заполнение графика погашения и отражение поступления кредитных средств. Также приведена особенность оформления займа сотруднику.
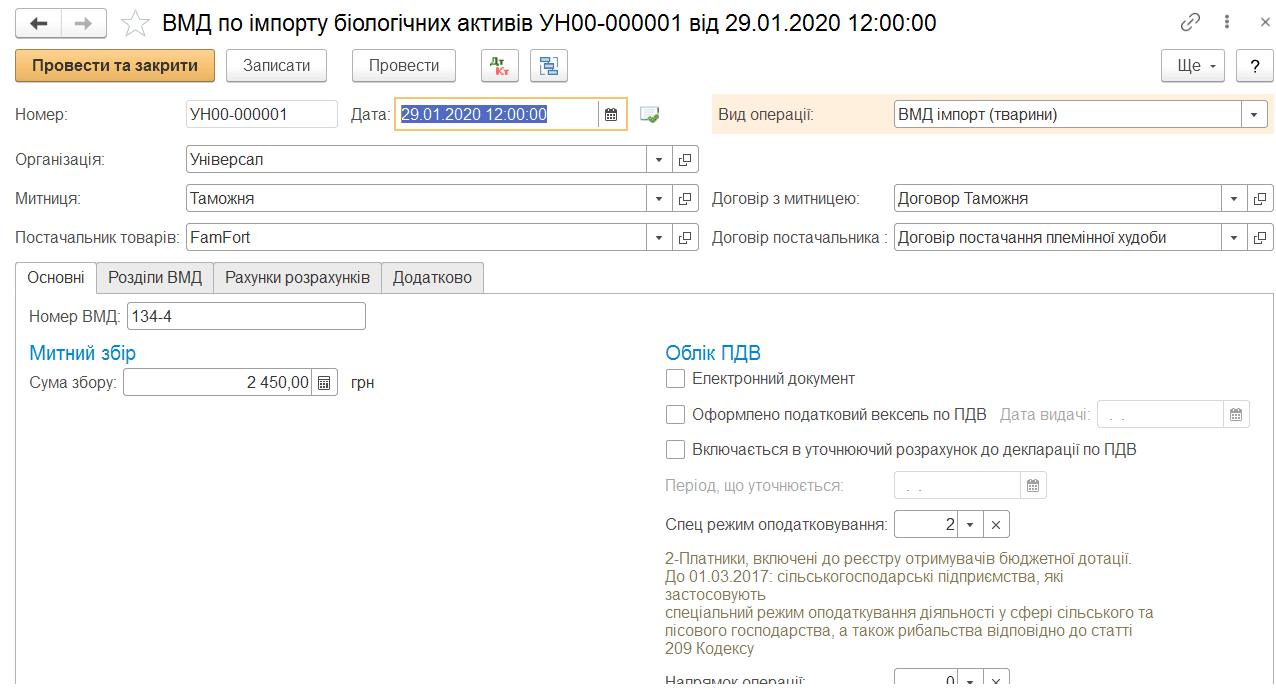
ЧитатьОписано оформление документа импорта биологических активов для распределения таможенных сборов, акциза и НДС на себестоимость активов. Рассмотрены указание ГТД и заполнение её разделов.
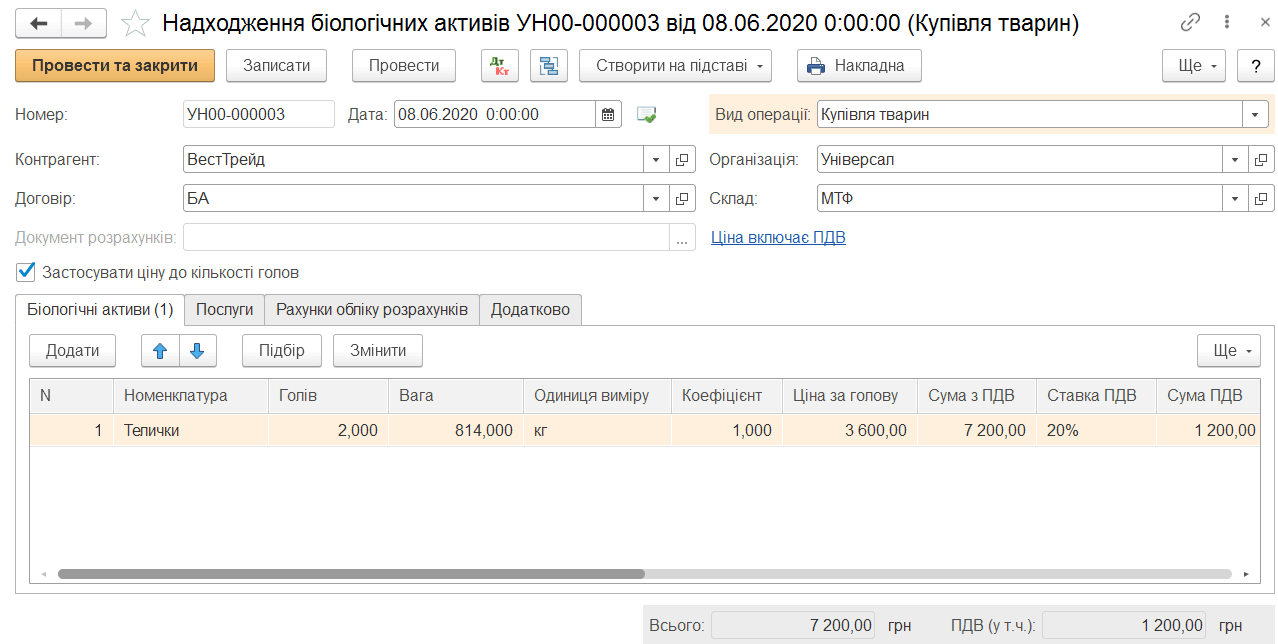
ЧитатьОписано оформление приобретения животных и растений документом «Поступление биологических активов», а также назначение счета на оплату поставщику биологических активов.. Счет на оплату поставщику биологических активов
ЧитатьОписано оформление приобретения и продажи товаров с предоплатой или за наличные, а также перемещение товаров в торговую точку, розничные продажи и передачу выручки в кассу.. Приобретение материальных ценностей с предварительной оплатой по счету. Оптовая продажа по предварительной оплате. Оптовая продажа за наличные. Розничные продажи в торговой точке
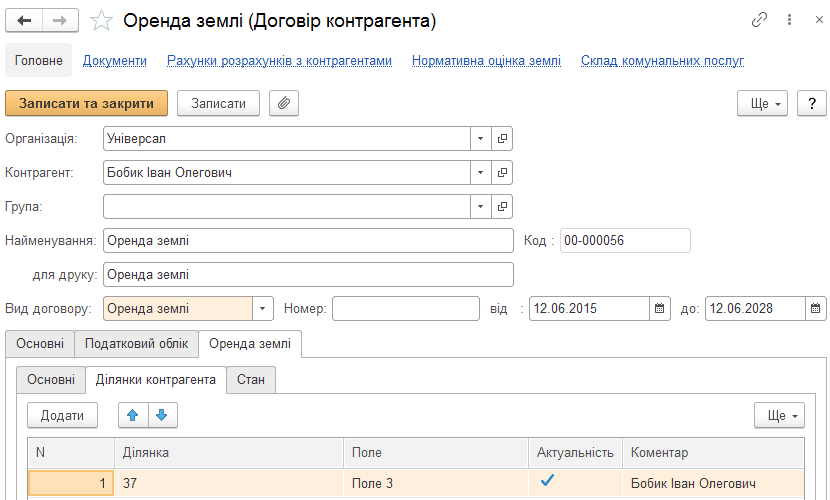
ЧитатьОписано ведение договоров аренды земли, заполнение нормативной оценки и параметров выплат. Рассмотрено оформление акта приема - передачи и передачи прав и взаиморасчетов по паю.. Ведение договоров аренды земли. Акт приема - передачи. Передача пая
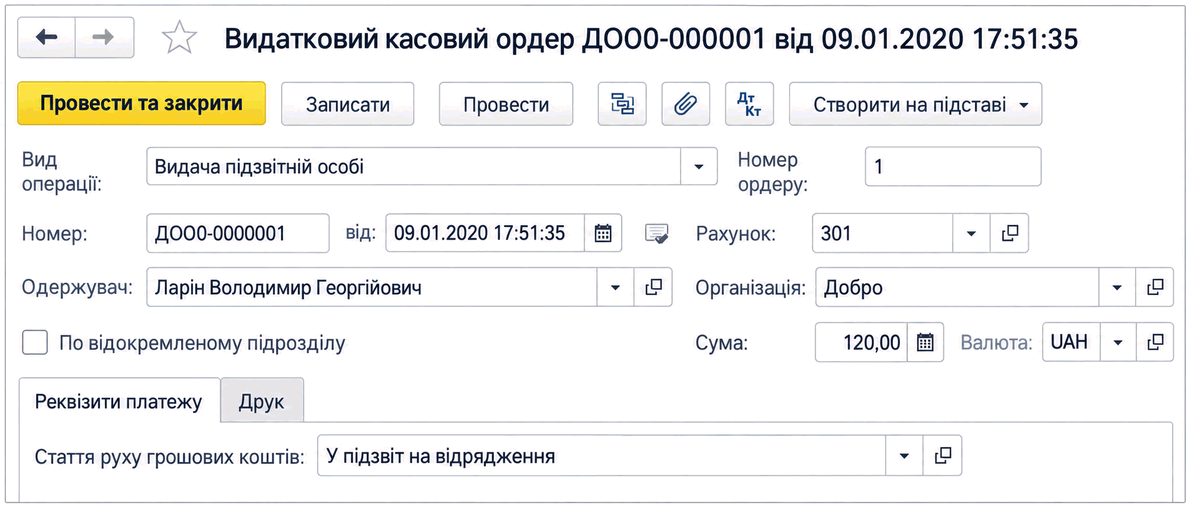
ЧитатьОписано оформление списания наличных денежных средств из кассы документом «Расходный кассовый ордер» для внесения в банк, инкассации, выдачи под отчёт, выплаты зарплаты и расчётов с контрагентами.
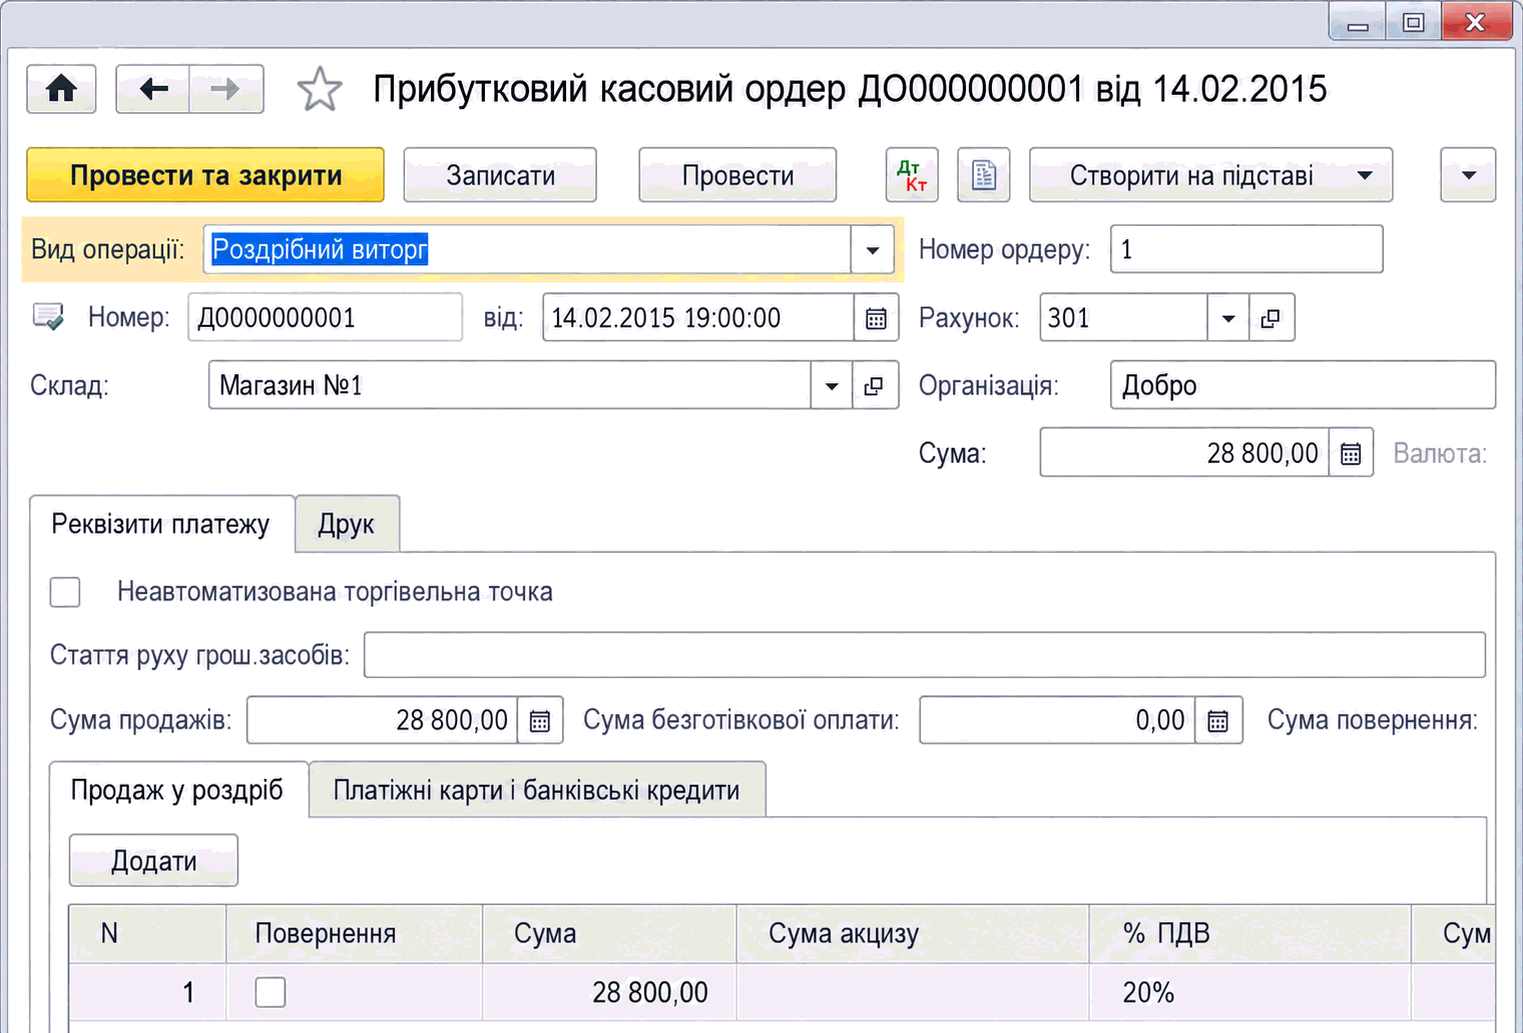
ЧитатьОписано оформление поступления и расхода наличных денежных средств по приходным и расходным кассовым ордерам, аналитический учёт по обособленным подразделениям и формирование кассовой книги.. Поступление наличных денежных средств. Расход наличных денежных средств. Аналитический учёт денежных средств в кассах обособленных подразделений. Кассовая книга
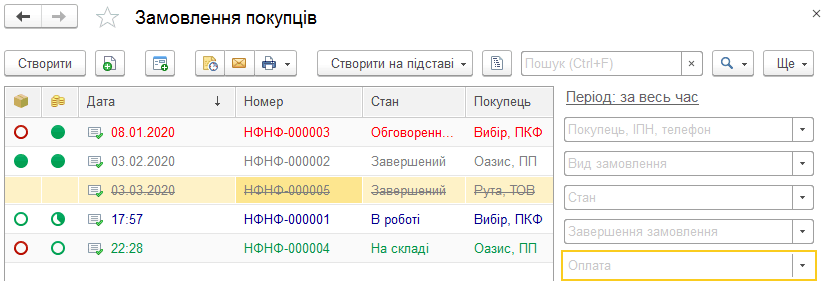
ЧитатьОписано оформление заказов покупателей, договоров, счетов, калькуляций и биллинга в BAS Малый бизнес. Рассмотрены резервирование запасов, зачет предоплаты, расходные накладные, возврат товаров и акты выполненных работ.. Заказ покупателя. Калькуляция заказов покупателей. Договор с покупателем. Биллинг. Счета на оплату. Резервирование запасов. Зачет предоплаты. Расходная накладная. Возврат товаров. Акт выполненных работ
ЧитатьКак научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
ЧитатьПрактическая карта полного цикла учета малого ООО: от учетной политики, первичных документов и ежедневных операций до контроля, закрытия месяца и отчетности, с последовательностью обучения и таблицей первого месяца.. Чем учет ООО отличается от ведения собственного ФЛП. Организация учета: сначала правила, потом документы. Ежедневные операции: как первичные документы становятся учетными данными. Периодические участки: то, что нельзя оставлять на последний день. Контроль: как найти ошибку до составления отчетности. Закрытие месяца: финальный тест всей цепочки. Дерево приоритетов: в какой последовательности учиться. Карта первого месяца ООО. Чек-лист оценки курса по полному циклу. Практический вывод
ЧитатьСквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
Читать