
Используемые счета и валюта учета
Описано использование валютных счетов для учета сумм в иностранной валюте и расчета гривневого эквивалента. Приведено, в каких документах определяется валюта операции.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано использование валютных счетов для учета сумм в иностранной валюте и расчета гривневого эквивалента. Приведено, в каких документах определяется валюта операции.
ЧитатьВ договоре с покупателем настраиваются ограничения по сумме и сроку задолженности, а также по предоплате. Описаны проверка условий при отгрузке, права на ее отключение и использование кредитной линии.. Контроль взаиморасчетов при полной или частичной отсрочке платежа
ЧитатьСпециализированные отчеты позволяют сопоставлять суммы входящего, ожидаемого и подтвержденного НДС с зарегистрированными налоговыми документами за период, кратный месяцу.
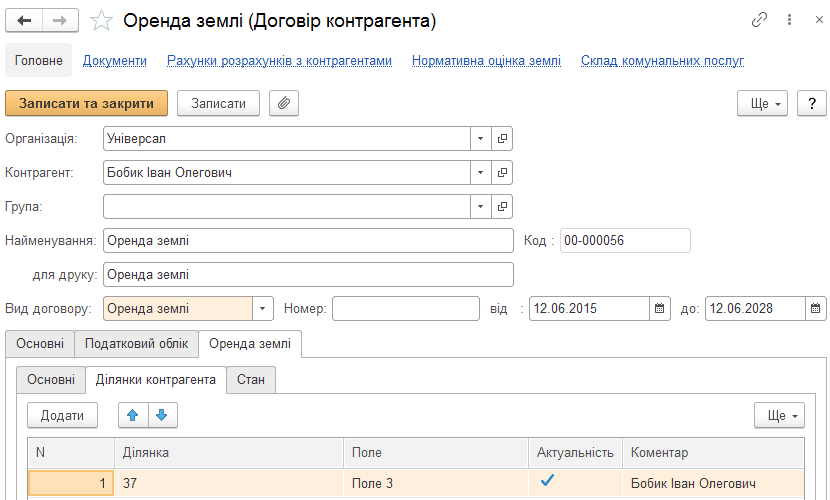
ЧитатьОписано ведение договоров аренды земли, заполнение нормативной оценки и параметров выплат. Рассмотрено оформление акта приема - передачи и передачи прав и взаиморасчетов по паю.. Ведение договоров аренды земли. Акт приема - передачи. Передача пая
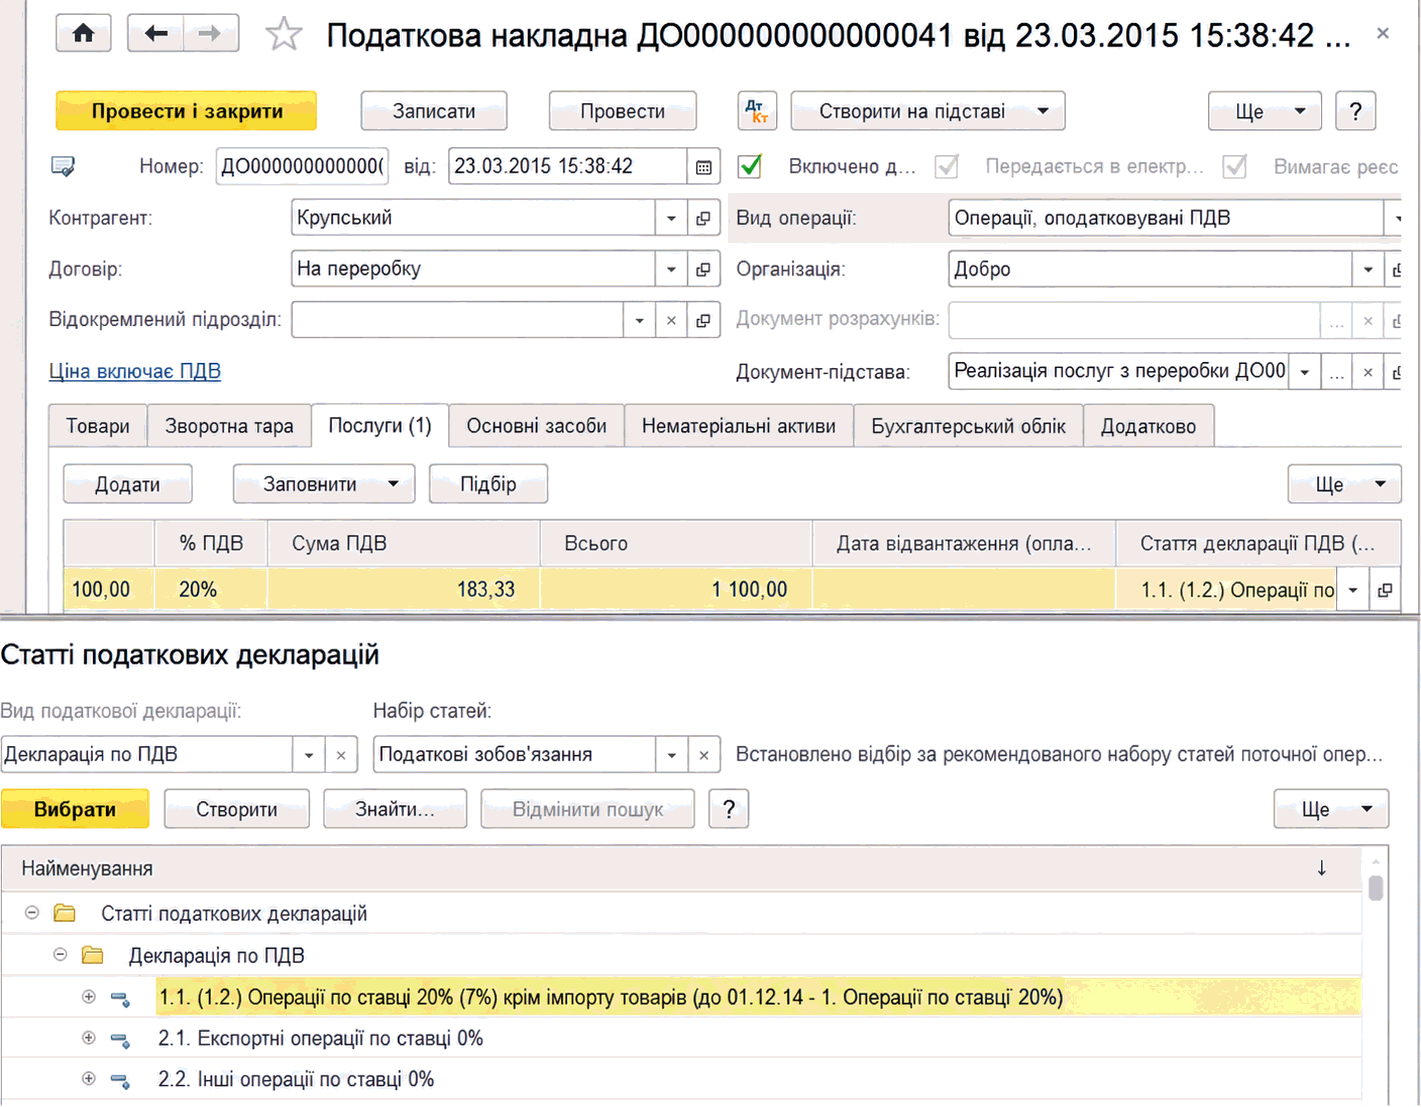
ЧитатьОписаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
ЧитатьФормирование проводок по НДС платежными документами зависит от настройки сложного учета НДС в договоре. Описаны особенности событий НДС, незакрытых авансов и реквизитов платежных документов.
ЧитатьОтчет позволяет контролировать предоставленные и полученные кредитные линии, суммы отгрузки и оплаты, а также отбирать накладные с просроченным сроком оплаты.. Дебиторская задолженность — диаграмма
ЧитатьОписана регистрация договоров ГПХ со штатными и внештатными сотрудниками, способы их оплаты и начисления вознаграждения. Также рассмотрено оформление актов приемки выполненных работ.. Договор (работы, услуги) и договор авторского заказа. Акт приемки выполненных работ
ЧитатьВ типовой конфигурации учет операций по переработке давальческого сырья заказчика ведется в разрезе заказов. То есть при отражении таких операций является обязательным оформление заказов покупателей с видом операции "Переработка". Следовательно, в договоре с контрагентом в реквизите "Ведение взаиморасчетов УУ" обязательно указывается значение "По заказам", а в реквизите "Ведение взаиморасчетов БУ" - "По договору в целом", либо "По заказам", в зависимости от того какая детализация будет в регламентированном учете.
ЧитатьПоскольку в договоре с клиентом указано, что взаиморасчеты ведутся по заказам/накладным, объектом расчетов является документ "Заказ клиента", то есть 1-е событие определяется для каждого заказа/накладной отдельно.
ЧитатьМетод определения базы налогообложения НДС (по первому событию, по бартеру, кассовый метод) изначально задается в договоре с контрагентом.
ЧитатьПриведенные в методике рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины», редакция 1.2. Статья также актуальна для конфигураций «Управление производственным предприятием для Украины», редакция 1.3 и «Управление торговлей для Украины», редакция 2.3.
Читать