Нематериальные активы
Описан учет нематериальных активов в BAS Бухгалтерия: поступление, принятие к учету, амортизация, модернизация, выбытие и инвентаризация НМА.. Поступление, изготовление, принятие к учету НМА. Данные для начисления амортизации. Модернизация НМА. Выбытие. Инвентаризация нематериальных активов
Поступление, изготовление, принятие к учету НМА
Данные для начисления амортизации
Инвентаризация нематериальных активов
К нематериальным активам (НМА) могут быть отнесены следующие объекты:
- права на использование природных ресурсов;
- права на использование имущества;
- права на знаки для товаров и услуг;
- права на объекты промышленной собственности;
- авторские и смежные с ними права;
- другие нематериальные активы.
Сведения об объектах НМА хранятся в справочнике Нематериальные активы. В типовой конфигурации поддерживаются бухгалтерский и налоговый учет НМА.
Поступление, изготовление, принятие к учету НМА
Первоначальная стоимость НМА определяется на счете 1541 Приобретение нематериальных активов как сумма покупной стоимости объекта и дополнительных расходов на его приобретение. Расходы на приобретение НМА отражаются с помощью документа Поступление НМА (меню ОС и НМА — Нематериальные активы — Поступление НМА).
Расходы на изготовление НМА собственными силами накапливаются на счете 1542. На этапе изготовления НМА учитываются как объекты строительства. Расходы на изготовление регистрируются документами Поступление товаров и услуг (услуги), Начисление зарплаты и др.
Принятие НМА к учету отражается после того, как все расходы, связанные с приобретением или изготовлением данного объекта, отражены в учете. Эта операция оформляется документом Принятие к учету НМА (меню ОС и НМА — Нематериальные активы — Принятие к учету НМА).
В зависимости от способа создания НМА в документе выбирается вид операции. Вид операции Нематериальные активы указывается при принятии к учету приобретенного НМА. Вид операции Объекты строительства указывается при принятии к учету НМА, изготовленного собственными силами; при этом, кроме наименования НМА, указывается также Объект строительства, на котором накоплены расходы на изготовление. Вид операции Ввод начальных остатков оставлен для совместимости с предыдущими версиями. Ввод начальных остатков НМА рекомендуется осуществлять с помощью документа Ввод начальных остатков.
При проведении документа Принятие к учету НМА формируются проводки по списанию первоначальной стоимости объекта с кредита счета учета вложений в нематериальные активы в дебет счетов учета НМА.
Таким образом, при принятии объекта НМА к учету определяется его первоначальная стоимость, а также некоторые другие параметры:
- срок полезного использования НМА;
- способ начисления амортизации;
- способ отражения расходов по начисленной амортизации;
- счет учета начисленной амортизации;
- материально-ответственное лицо;
- подразделение.
В справочнике Нематериальные активы для каждого НМА определяется налоговое назначение. Оно определяет, используется ли актив для облагаемых или не облагаемых НДС операций.
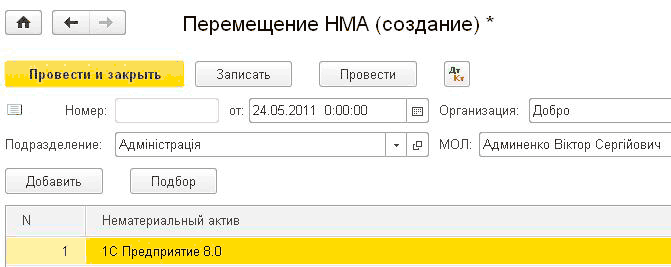
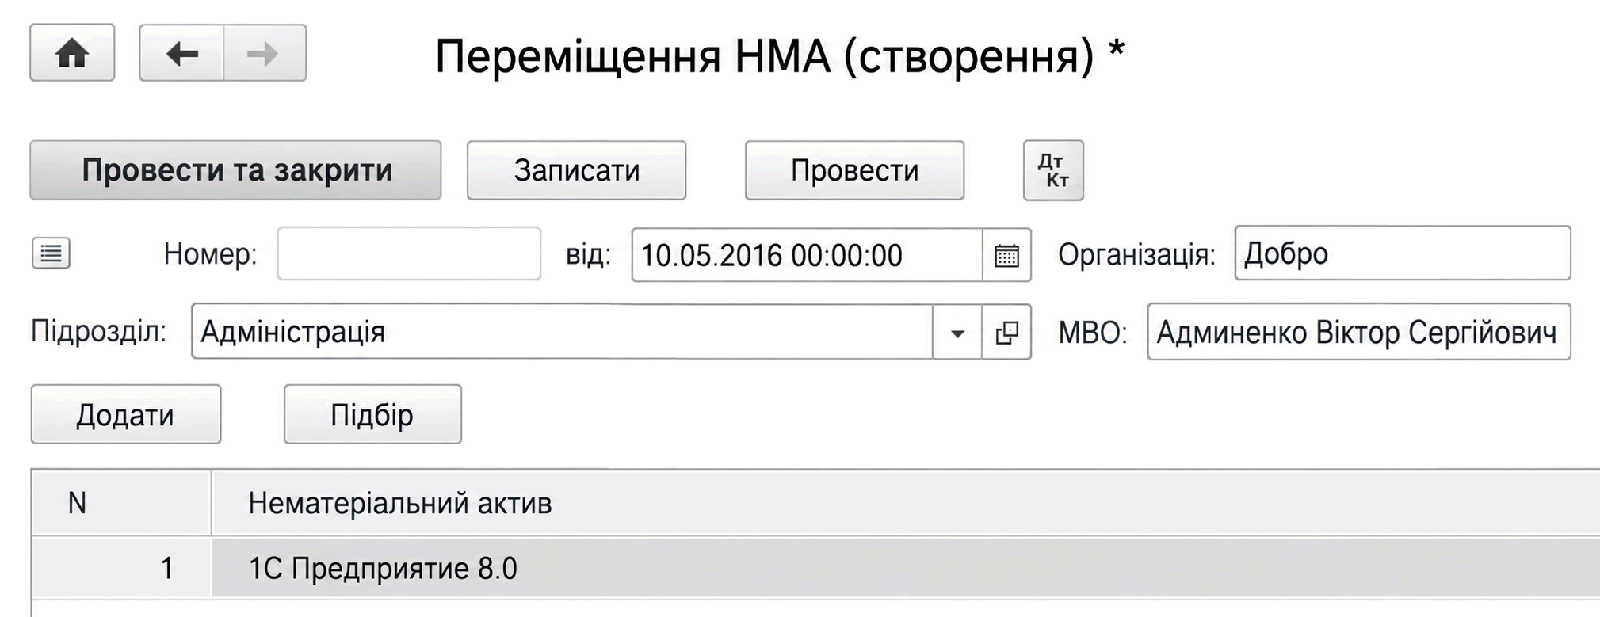
Для НМА ведется учет по материально-ответственным лицам и подразделениям, за которыми НМА закреплены. Эти параметры учета могут изменяться, например, при увольнении материально-ответственного лица и назначении нового, а также при перемещении нематериальных активов между подразделениями. Для отражения таких изменений предназначен документ Перемещение НМА.
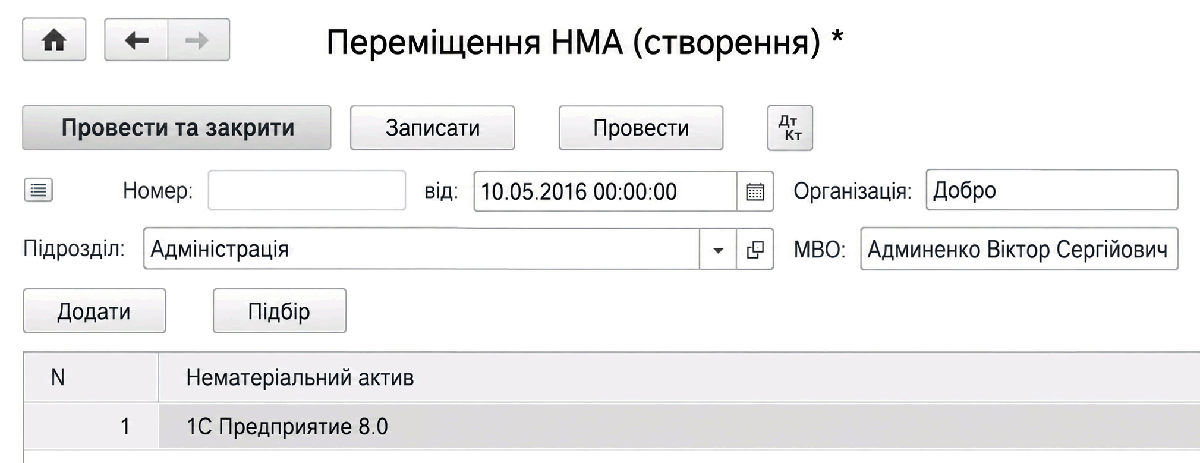
- В документе указывается перечень перемещаемых НМА, а также подразделение и материально-ответственное лицо после перемещения.
- Документ не формирует бухгалтерских проводок.
Данные для начисления амортизации
Для целей бухгалтерского и налогового учета предусмотрены следующие способы начисления амортизации НМА:
- кумулятивный (по сумме чисел лет);
- производственный (только в бухгалтерском учете);
- прямолинейный;
- уменьшения остатка;
- ускоренного уменьшения остатка.
Конфигурация предусматривает возможность начисления амортизации в бухгалтерском и налоговом учете разными способами.
Если амортизация начисляется производственным методом, предварительно следует указать объем продукции, произведенной в текущем месяце. Для этого используется документ Выработка НМА (журнал ОС и НМА — Амортизация НМА — Параметры амортизации НМА).
Расходы по амортизации НМА могут быть распределены по нескольким направлениям и статьям расходов. В справочнике способов отражения расходов по амортизации ведется список возможных способов отнесения амортизационных начислений на расходы. Например, можно определить способ, при котором сумма амортизации будет распределяться между несколькими подразделениями в определенной пропорции.
Способ отражения расходов по амортизации, определенный в момент принятия объекта к учету, может быть изменен в течение срока полезного использования объекта. Для регистрации этого изменения в типовой конфигурации предназначен документ Изменение отражения амортизации НМА.
Расчет суммы амортизации в бухгалтерском и налоговом учете выполняется автоматически при проведении документа Закрытие месяца. Сумма, рассчитанная для каждого объекта учета, списывается с кредита счета учета начисленной амортизации в дебет счетов, определенных выбранным способом отражения расходов по амортизации.
Модернизация НМА
Модернизация нематериального актива — это изменение его предварительно принятых нормативных показателей функционирования, которое может повлечь изменение его стоимостных, амортизационных и других показателей.
Модернизация нематериальных активов отражается документом Модернизация НМА (меню ОС и НМА — Нематериальные активы — Модернизация НМА).
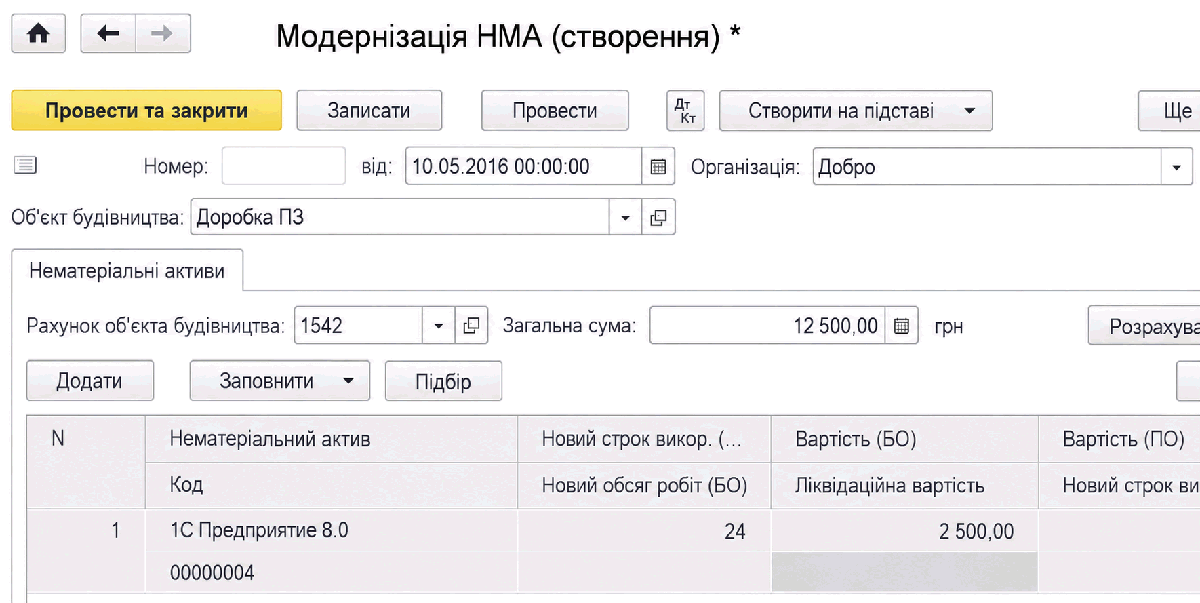
В шапке документа в поле Объект строительства указывается объект строительства, на котором накоплена сумма расходов по модернизации. Расходы на объектах строительства накапливаются на счете 1542 Изготовление нематериальных активов. На вкладке Нематериальные активы необходимо указать этот счет. В табличной части документа на вкладке Нематериальные активы указывается перечень модернизируемых НМА. Накопленная сумма модернизации будет списана с объекта строительства и равномерно отнесена на стоимость нематериальных активов, перечисленных в табличной части.
При модернизации могут быть изменены параметры учета нематериальных активов, например, увеличен срок эксплуатации основного средства. При модернизации устанавливаются новые параметры для расчета амортизации.
Выбытие
В случае прекращения использования НМА его стоимость и начисленная амортизация НМА подлежат списанию. Для отражения этой операции предназначен документ Списание НМА (меню ОС и НМА — Нематериальные активы — Списание НМА), при проведении которого формируются соответствующие бухгалтерские проводки. Остаточная стоимость объекта относится к неоперационным расходам, точнее — к расходам на списание необоротных активов. Конкретный счет учета расходов на списание остаточной стоимости может быть изменен в форме документа.
При проведении документа в налоговом учете также начисляется амортизация за последний месяц использования и списывается остаточная стоимость.
Кроме того, при проведении документа выполняется запись в регистр Состояние НМА организаций, при этом в качестве нового состояния указывается Списано.
В случае выбытия НМА, связанного с передачей права его использования другой организации, применяется документ конфигурации Передача НМА (меню ОС и НМА — Нематериальные активы — Передача НМА).
Инвентаризация нематериальных активов
Цель инвентаризации нематериальных активов состоит в выявлении фактического наличия нематериальных активов и проверке соответствия данных бухгалтерского учета по количеству и стоимости нематериальных активов фактическому наличию таких объектов в количественном и стоимостном выражении.
Для ввода в информационную базу данных об инвентаризации предназначен документ Инвентаризация НМА (меню ОС и НМА — Нематериальные активы — Инвентаризация НМА).
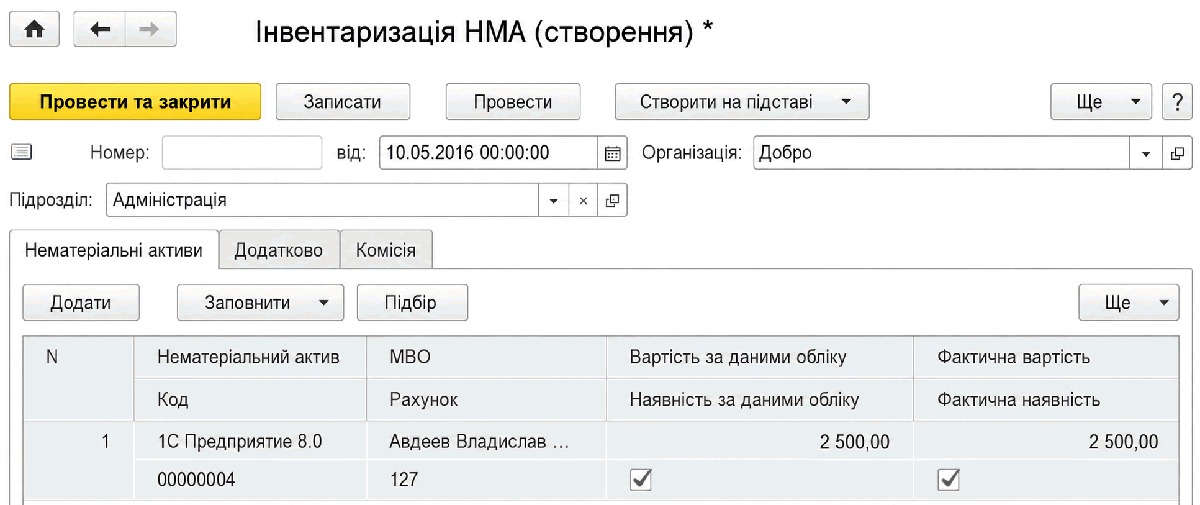
В табличную часть вкладки Нематериальные активы вводятся сведения о НМА выбранной организации и выбранного подразделения. Сведения могут быть заполнены автоматически по данным учета кнопкой Заполнить. На вкладке Комиссия вводятся сведения о членах инвентаризационной комиссии.
Из документа Инвентаризация НМА можно распечатать инвентаризационную опись НМА — форму НА-4.
Данные документа Инвентаризация НМА в бухгалтерском и налоговом учете не отражаются, но по результатам инвентаризации возможно проведение следующих операций:
Если при инвентаризации выявлена недостача НМА в одном подразделении и излишек в другом, то есть в учете не отражена передача НМА из одного подразделения в другое, на основании Инвентаризации НМА необходимо ввести документ Перемещение НМА.