Основные средства
Описан учет основных средств в BAS Бухгалтерия: поступление, ввод в эксплуатацию, амортизация, ремонт, модернизация, выбытие и инвентаризация. Рассмотрены документы и параметры учета ОС.. Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
Поступление оборудования, объектов строительства, принятие к учету основных средств
Данные для начисления амортизации
Накопление затрат на ремонт и модернизацию ОС
Инвентаризация основных средств
Ввод начальных остатков по основным средствам
В справочнике Основные средства (меню Справочники — ОС и НМА — Основные средства) хранятся сведения об основных средствах, которые предполагается не изменять со временем и которые не зависят от специфики конкретной организации при принятии их к учету. В частности, это наименование, группа учета основных средств (Здания, Машины и оборудование, Транспортные средства), сведения о производителе и т. п.
Эту информацию об основных средствах необходимо внести в справочник перед принятием их к учету.
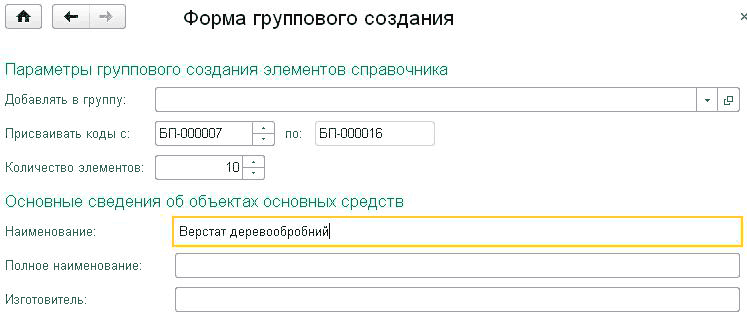
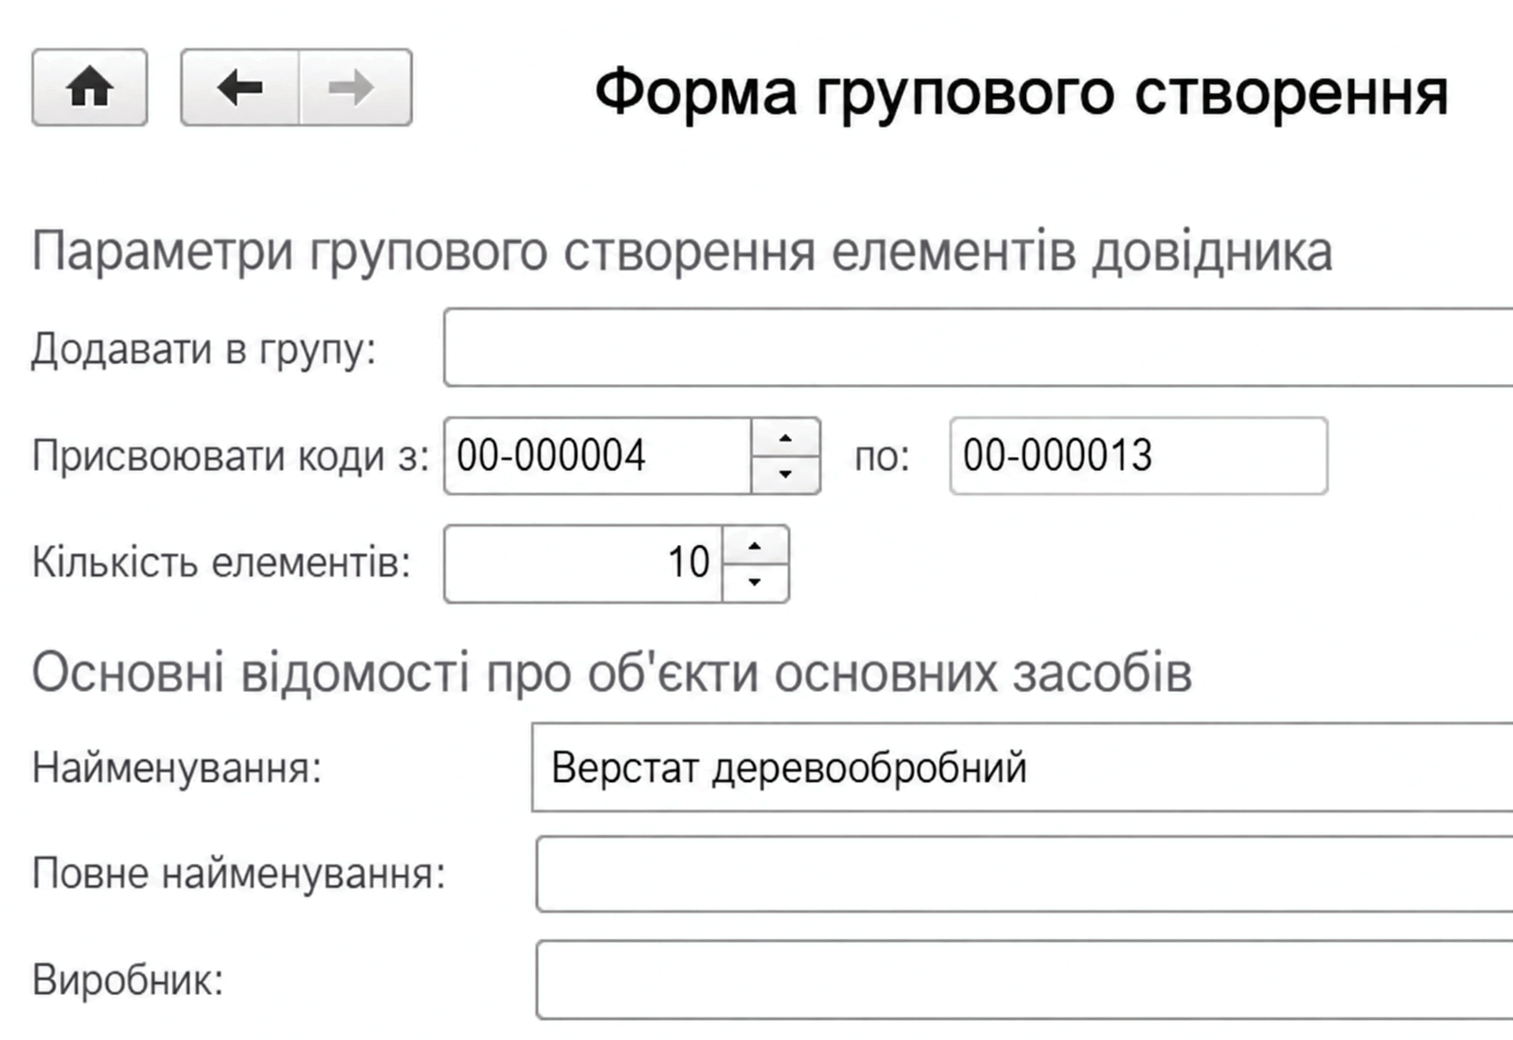
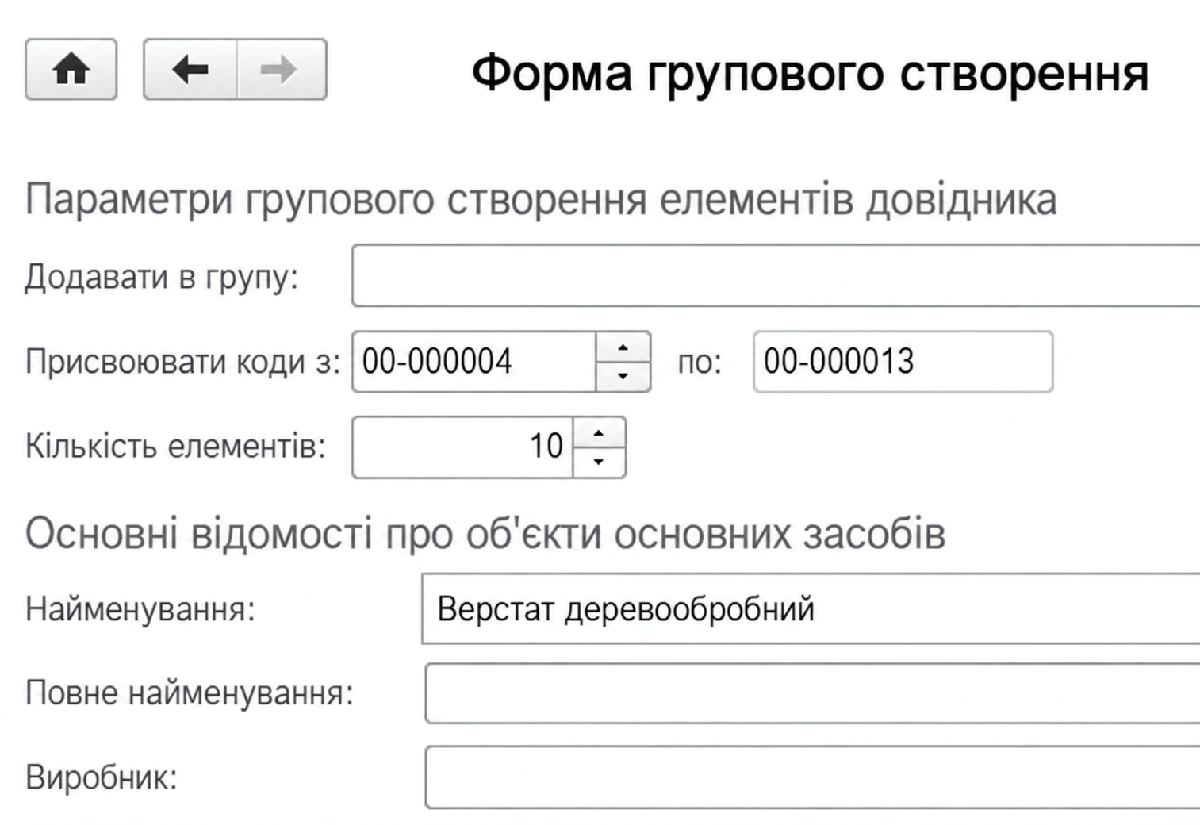
Для добавления в справочник основных средств сведений о группе однотипных объектов основных средств, отличающихся только инвентарными номерами, предусмотрена специальная форма, вызываемая кнопкой Групповое создание ОС в форме списка справочника.
В форме группового добавления необходимо указать:
- группу, в которую добавляются новые элементы;
- код, с которого будет начинаться нумерация добавляемых элементов справочника;
- количество создаваемых элементов;
- наименование элемента справочника.
Чтобы быстрее заполнить табличную часть документов однотипными объектами с одинаковыми наименованиями, следует воспользоваться сервисом заполнения по наименованию — кнопкой Заполнить на командной панели табличной части документа. Если в табличной части документа выбран хотя бы один объект из группы однотипных объектов, табличная часть документа будет заполнена всеми объектами, имеющими такое же наименование, как уже выбранный объект. При этом данный сервис доступен только для групп объектов с отключенным сервисом добавления кода к наименованию.
Также можно заполнить другие сведения, общие для добавляемых объектов.
Для анализа этой информации и печати необходимых бумажных форм предназначены следующие отчеты:
- Инвентарная книга ОС (меню ОС и НМА — Отчеты — Инвентарная книга ОС);
- Ведомость амортизации ОС (меню ОС и НМА — Отчеты — Ведомость амортизации ОС).
Поступление оборудования, объектов строительства, принятие к учету основных средств
Поступление оборудования регистрируется документом Поступление товаров и услуг (меню ОС и НМА — Поступление основных средств — Поступление оборудования).
Оборудование, не требующее монтажа, учитывается в бухгалтерском учете на субсчетах 1521 Приобретение объектов основных средств и 1531 Приобретение прочих необоротных материальных активов. При регистрации факта поступления оборудования документом Поступление товаров и услуг счет учета следует указать в колонке Счет табличной части вкладки Оборудование.
Аналитический учет по этому счету ведется по номенклатурным позициям оборудования — с использованием справочника Номенклатура; номенклатурные позиции оборудования целесообразно учитывать в отдельной группе Оборудование этого справочника. Кроме того, аналитический учет по этому счету может вестись по местам хранения — с использованием справочника Склады (места хранения) — и партиям полученного оборудования.
Если при приобретении оборудования начисляется налоговый кредит, налоговую накладную поставщика регистрируют с помощью документа Регистрация входящего налогового документа. В этом документе устанавливается флажок Поставка ОФ. Установка флажка необходима для заполнения Декларации по НДС, Приложения 5, показателя поставка основных фондов.
Затраты на изготовление, монтаж и настройку оборудования регистрируются на субсчетах 1522 Изготовление и модернизация основных средств, 1532 Изготовление и модернизация прочих необоротных материальных активов. Для оборудования, требующего монтажа, используется отдельный справочник Объекты строительства. Этот же справочник используется для учета объектов капитального строительства на счете 151. Затраты на объекты строительства относятся документами Поступление товаров и услуг (услуги), Требование-накладная и другими.
Стоимость оборудования, требующего монтажа, должна быть отнесена на объект строительства. Для этого используется документ Передача оборудования в монтаж (меню ОС и НМА — Поступление основных средств — Передача оборудования в монтаж).
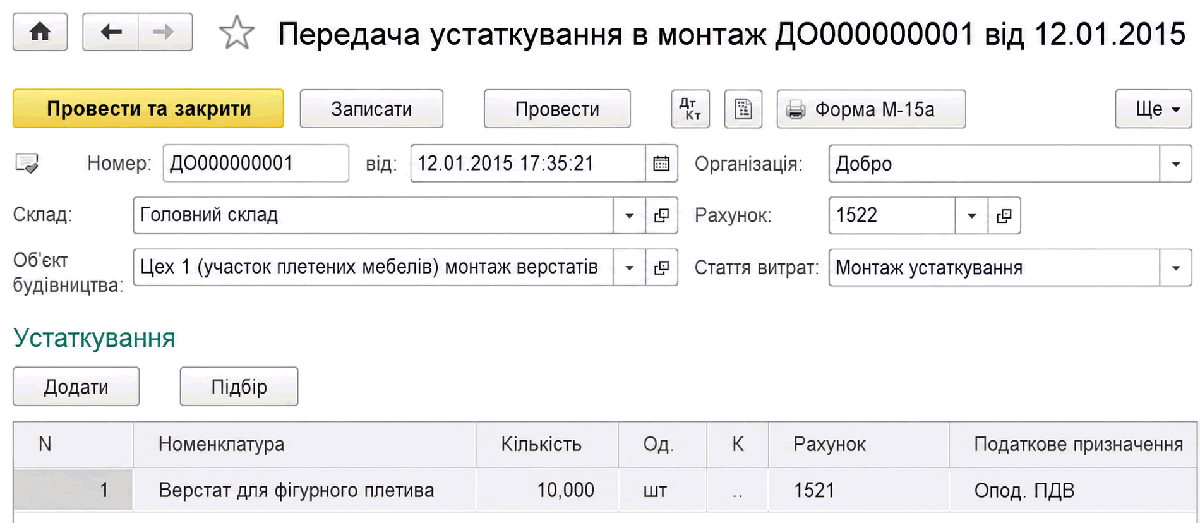
В табличную часть документа вносятся сведения о номенклатуре, передаваемой в монтаж. В результате стоимость этой номенклатуры будет добавлена к стоимости объекта строительства, указанного в шапке документа.
Как при приобретении оборудования, так и при формировании объекта указывается их налоговое назначение. Налоговое назначение определяет, предназначено ли ОС для использования в облагаемых или не облагаемых НДС операциях.
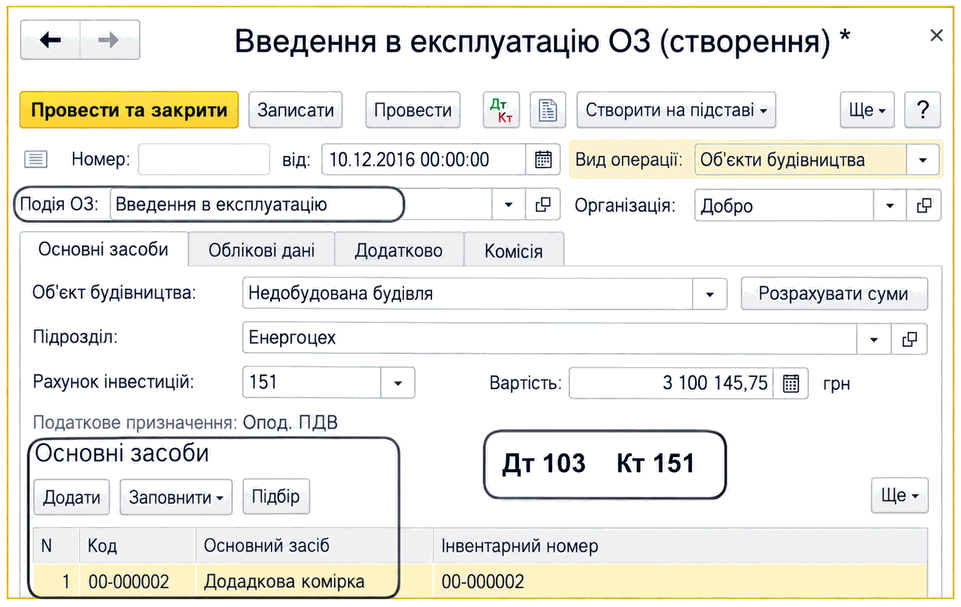
Для принятия оборудования или объекта строительства к учету в качестве основного средства используется документ Ввод в эксплуатацию ОС (меню ОС и НМА — Поступление основных средств — Ввод в эксплуатацию ОС). Одним документом может быть оформлено принятие к учету нескольких однотипных объектов основных средств.
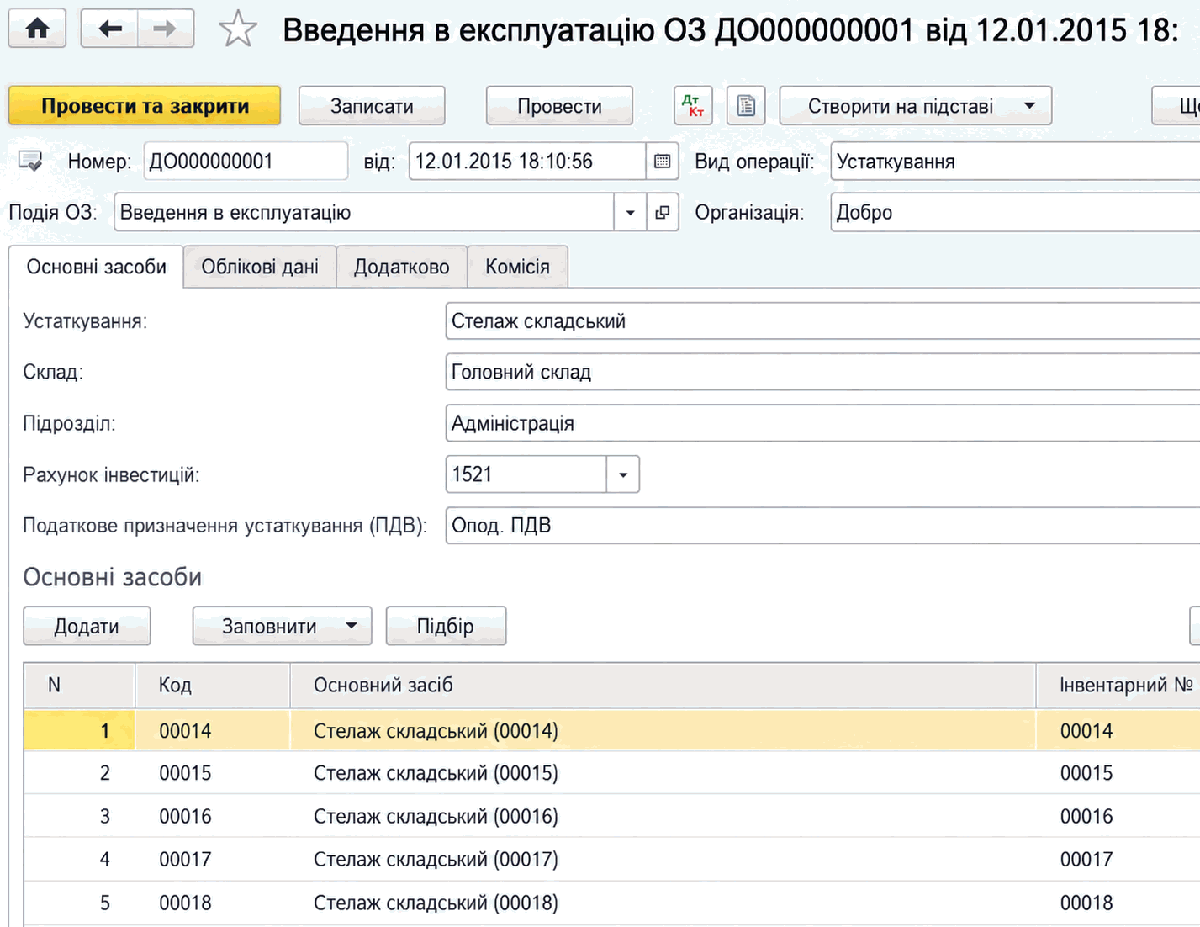
Принятие к учету, или ввод в эксплуатацию, объекта основного средства может выполняться несколькими способами:
- Принятие к учету оборудования, не требующего монтажа. Для оформления такого вида операции в документе Ввод в эксплуатацию выбирается вид операции Оборудование. Стоимость оборудования определяется при его списании. Стоимость каждого основного средства будет равна стоимости одной единицы оборудования в соответствии со списываемыми партиями. Операция может быть проведена по всем видам учета.
- Принятие к учету основного средства, стоимость которого формировалась из затрат, отнесенных на объект строительства. Стоимость, списываемая с объекта строительства, указывается пользователем. Для автоматического заполнения этого параметра по текущим остаткам следует воспользоваться кнопкой Рассчитать суммы. Стоимость каждого основного средства в этом случае определяется как результат деления общей суммы стоимости, списываемой с объекта строительства, на количество введенных в эксплуатацию объектов основных средств.
- Принятие к учету основных средств, выявленных в результате инвентаризации.
При принятии основного средства к учету должны быть установлены его основные учетные параметры:
- инвентарный номер (вкладка Основные средства);
- подлежит ли амортизации (флажок Начислять амортизацию на вкладке Учетные данные);
- способ начисления амортизации (вкладка Учетные данные);
- счет учета стоимости основного средства, а также счет учета амортизации (вкладка Учетные данные).
Эти параметры могут быть определены только при принятии основного средства к учету и в дальнейшем не изменяются в течение всего периода учета этого основного средства в одной организации.
Для целей налогового учета указывается налоговое назначение ОС, которое определяет:
- используется ли ОС в облагаемых или не облагаемых НДС операциях;
- является ли ОС производственным, то есть используется ли в хозяйственной деятельности;
- указывается Налоговая группа ОС.
Кроме этих параметров, в момент принятия основного средства к учету могут быть установлены и другие параметры, например параметры начисления амортизации, способы отражения расходов по амортизации (погашению стоимости), материально ответственное лицо, подразделение и другие. Такие параметры могут изменяться в течение периода учета основного средства.
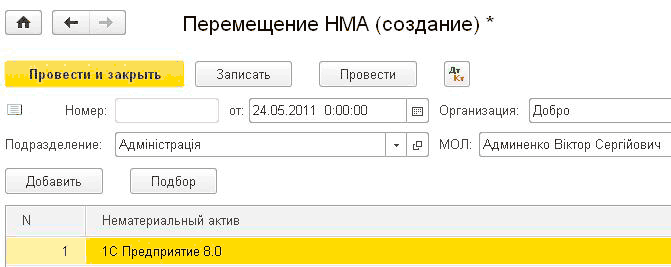
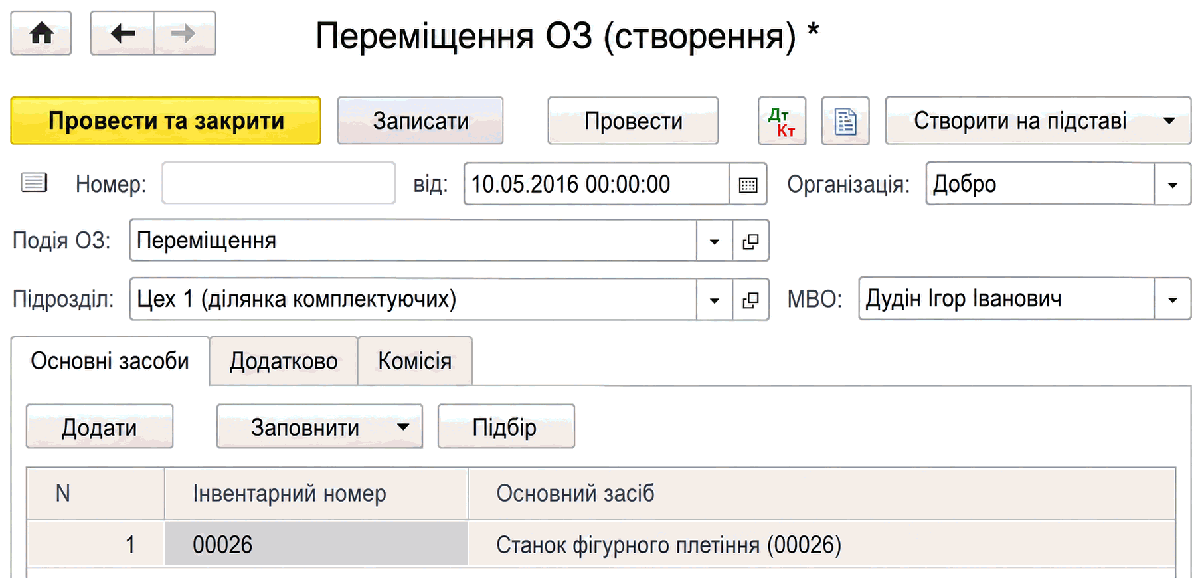
Для основного средства ведется учет по материально ответственным лицам и подразделениям, за которыми основные средства закреплены. Эти параметры учета могут изменяться, например, при увольнении материально ответственного лица и назначении нового, а также при перемещении основных средств между подразделениями. Для отражения таких изменений используется документ Перемещение ОС (меню ОС и НМА — Учет основных средств — Перемещение ОС).
Данные для начисления амортизации
Амортизация начисляется начиная с месяца, следующего за месяцем, в котором был установлен признак начисления амортизации. Например, если для основного средства признак начисления амортизации был установлен в марте, амортизация будет начисляться только с апреля.
Изменение признака необходимости начисления амортизации можно выполнить документами:
- Ввод в эксплуатацию ОС.
- Изменение состояния ОС — установка признака начисления амортизации возможна при завершении модернизации, выводе из консервации и т. п. Снятие признака может потребоваться, например, при передаче на консервацию.
- Списание ОС, Подготовка к передаче ОС, Передача ОС — выполняется снятие признака начисления амортизации.
Для основного средства должен быть установлен способ отнесения амортизационных отчислений на расходы предприятия. Способ отражения расходов на амортизацию включает одну аналитику расходов, на которую относится амортизация объекта, или несколько аналитик, между которыми амортизация распределяется.
Способ, который будет использоваться для отражения расходов по амортизации основного средства, должен быть установлен при вводе основного средства в эксплуатацию и в дальнейшем может быть изменен с помощью документа Изменение отражения амортизации ОС (журнал документов ОС и НМА — Амортизация ОС — Параметры амортизации ОС).
Кроме того, для основного средства должны быть указаны способы начисления амортизации для целей бухгалтерского и налогового учета. Реализованы способы, предусмотренные бухгалтерским стандартом:
- прямолинейный способ;
- производственный (только в бухгалтерском учете);
- способ уменьшения остатка;
- способ ускоренного уменьшения остатка;
- кумулятивный (по сумме чисел лет);
- 100% в первый месяц эксплуатации;
- 50% в первый месяц эксплуатации, 50% при списании.
Для расчета амортизации необходим учет соответствующих параметров амортизации. Например, для прямолинейного метода необходимо знать срок полезного использования, для производственного метода — предполагаемый объем выработки и т. п.
Если амортизация начисляется производственным методом, до ее начисления следует указать объем продукции, произведенной в текущем месяце. Для этого используется документ Выработка ОС (журнал документов ОС и НМА — Амортизация ОС — Параметры амортизации ОС).
Параметры для расчета амортизации могут быть установлены при вводе основного средства в эксплуатацию и в дальнейшем изменены с помощью документов Изменение параметров амортизации ОС, Модернизация и ремонт ОС.
Если при расчете амортизации за месяц согласно выбранному способу сначала рассчитывается годовая сумма амортизации, для расчета месячной суммы можно указать график распределения годовой суммы амортизации по месяцам. Указание такого графика позволяет учесть, например, сезонность эксплуатации основного средства. Графики амортизации могут быть установлены при вводе в эксплуатацию и в дальнейшем изменены с помощью документа Изменение графиков амортизации ОС. Сам график распределения годовой амортизации указывается в справочнике Годовые графики амортизации ОС. Годовой график задается независимо от календарного года; распределение по графику при его применении будет одинаковым для каждого года эксплуатации основного средства.
Амортизация в бухгалтерском и налоговом учете начисляется при проведении документа Закрытие месяца. Если для основного средства амортизация была рассчитана до завершения периода, например при списании основного средства, повторное начисление амортизации при регламентной процедуре не выполняется.
Накопление затрат на ремонт и модернизацию ОС
Затраты на модернизацию (капитальный ремонт) ОС регистрируются на субсчетах 1522 Изготовление и модернизация основных средств, 1532 Изготовление и модернизация прочих необоротных материальных активов в разрезе объектов строительства. Как правило, один объект строительства используется как аналитика затрат на улучшение одного ОС или группы однотипных ОС. Затраты регистрируются документами Поступление товаров и услуг (услуги), Требование-накладная и другими.
Затраты на текущий ремонт регистрируются на счете 235 Обслуживание и ремонт необоротных активов, также в разрезе объектов строительства. Затраты регистрируются теми же документами, что и затраты на модернизацию.
Важно! Накопленные затраты еще не являются расходами периода и не влияют на финансовый результат периода. В финансовый результат включаются только расходы, подтвержденные актами приема-сдачи по форме ОС-2.
Модернизация и ремонт
В начале работ по модернизации ОС может быть введен документ Изменение состояния ОС (журнал документов ОС и НМА — Амортизация ОС — Параметры амортизации ОС). Сам по себе этот документ не начисляет расходы и не изменяет стоимость ОС, а только свидетельствует о факте выполнения работ.
Если на время модернизации начисление амортизации ОС прекращается, в документе должен быть установлен флажок Влияет на начисление амортизации и снят флажок Начислять амортизацию.
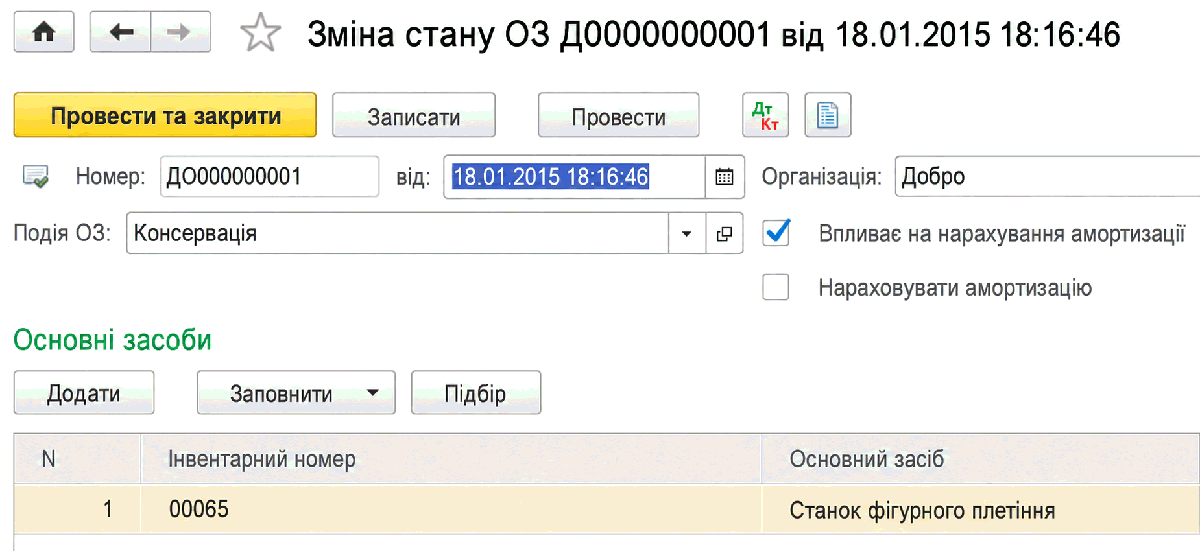
Завершение модернизации (ремонта) основных средств отражается документом Модернизация и ремонт ОС (меню ОС и НМА — Учет основных средств — Модернизация и ремонт ОС). Этот документ фиксирует как модернизацию (реконструкцию, капитальный ремонт), так и текущий ремонт ОС.
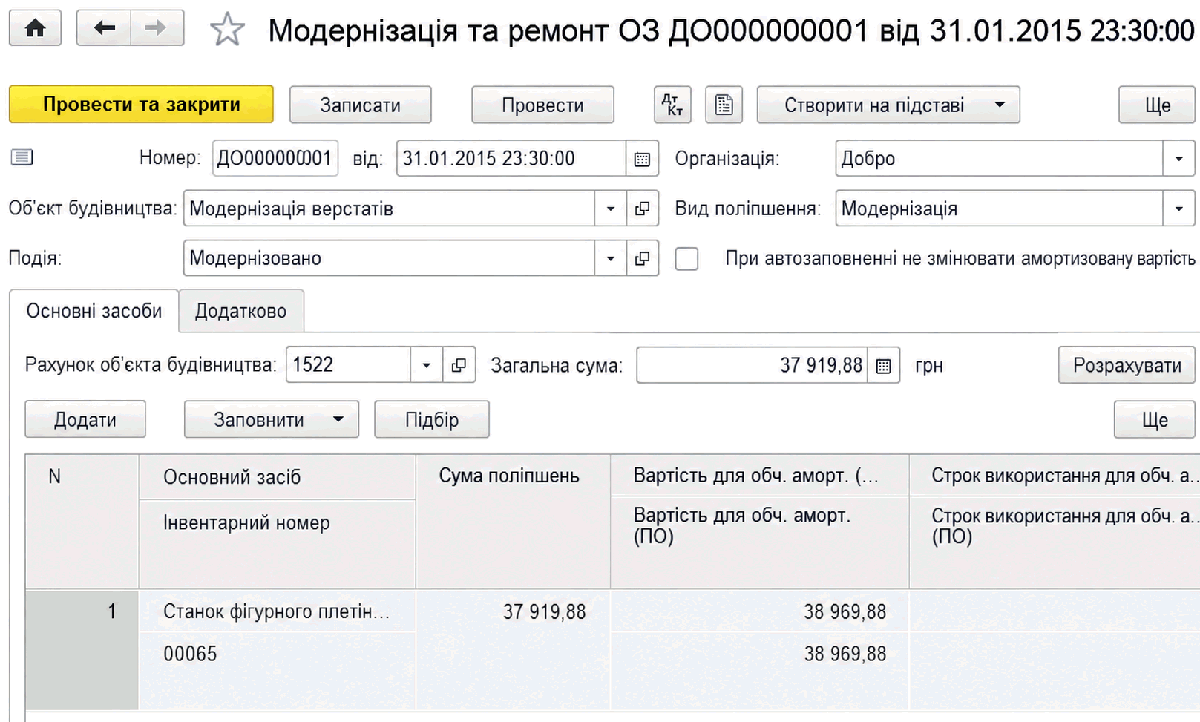
В шапке документа в поле Объект строительства указывается объект строительства, на котором накоплена сумма затрат на улучшение. В табличной части документа на вкладке Основные средства указывается перечень модернизированных (отремонтированных) основных средств.
Указывается накопленная сумма затрат на улучшение. Сумма может быть заполнена автоматически после нажатия кнопки Рассчитать суммы.
Сумма распределяется между конкретными ОС. Ее можно распределить автоматически после нажатия кнопки Заполнить – Для списка ОС.
При модернизации могут быть изменены параметры учета основных средств, например увеличен срок эксплуатации основного средства. При модернизации устанавливаются новые параметры для расчета амортизации.
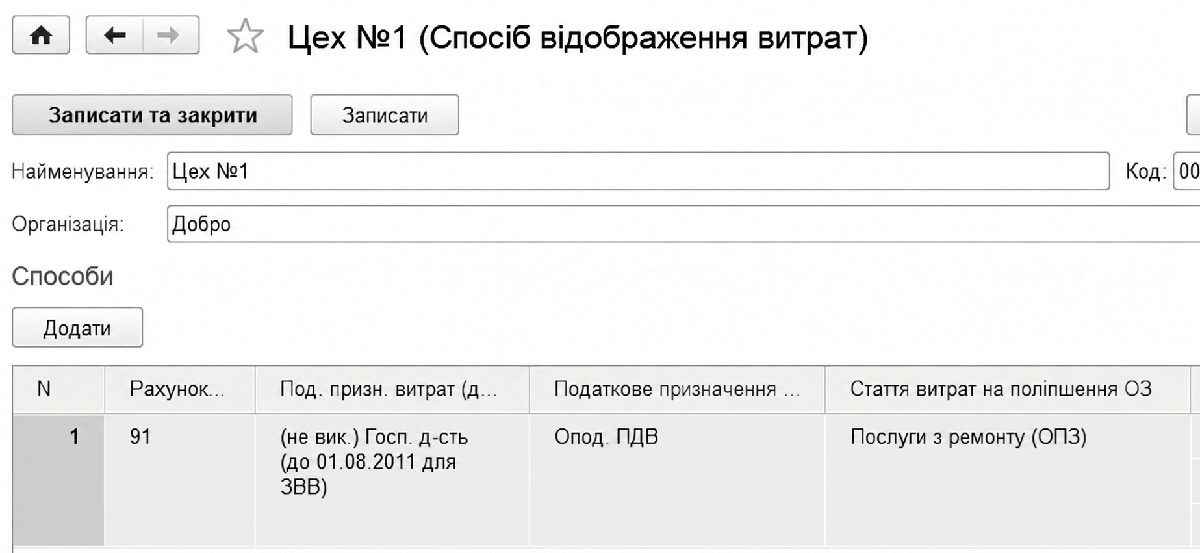
Затраты на текущий ремонт признаются расходами периода и влияют на финансовый результат. Счет и аналитику расходов можно определить одним из способов:
- По умолчанию расходы относятся на те же направления расходов, на которые относится амортизация ремонтируемых ОС. Счета и аналитики расходов определяются способами отражения расходов по амортизации, указанными для ремонтируемых основных средств;
- В документе может быть установлен флажок Использовать общий способ отражения расходов. Способ выбирается из справочника Способы отражения расходов и указывается в документе.
- В любом случае в Способе отражения расходов, из которого определяется аналитика отнесения расходов, должна быть заполнена Статья расходов на улучшение ОС. Именно на эту статью относятся затраты на текущий ремонт.
Выбытие
Документом Списание ОС (меню ОС и НМА — Выбытие основных средств — Списание ОС) можно оформить снятие основных средств с учета. Документ предназначен для отражения в учете выбытия основного средства в связи с моральным или физическим износом, а также при ликвидации вследствие чрезвычайной ситуации. Если основное средство ликвидируется по решению налогоплательщика и необходимо оформить условную продажу, на основании Списания ОС можно ввести налоговую накладную.
Передачу основного средства рекомендуется оформлять с предварительной подготовкой к передаче. Для этого используется документ Подготовка к передаче ОС (меню ОС и НМА — Выбытие основных средств — Подготовка к передаче ОС). В документе указывается Счет продажи ОС 286. При подготовке к передаче доначисляется амортизация за месяц, в котором проводится операция, а в бухгалтерском и налоговом учете списываются суммы начисленной амортизации и формируется остаточная стоимость.
Документ Передача ОС (меню ОС и НМА — Выбытие основных средств — Передача ОС) предназначен для оформления продажи основных средств. Если до этого момента был оформлен документ Подготовка к передаче ОС, в реквизите Документ подготовки следует указать соответствующий документ. При проведении документа доначисляется амортизация за месяц выбытия, в котором проводится операция, а в бухгалтерском и налоговом учете списываются суммы начисленной амортизации и формируется остаточная стоимость, если это не было сделано документом Подготовка к передаче ОС. Затем начисляются доходы и расходы (себестоимость реализации).
Инвентаризация основных средств
Цель инвентаризации основных средств заключается в выявлении фактического наличия основных средств и проверке соответствия данных бухгалтерского учета по количеству и стоимости основных средств фактическому наличию таких объектов в количественном и стоимостном выражении, а также в дальнейшем отражении в учете принятия выявленных объектов и (или) выбытия невыявленных.
Для ввода в информационную базу данных инвентаризации предназначен документ Инвентаризация ОС (меню ОС и НМА — Учет основных средств — Инвентаризация ОС).
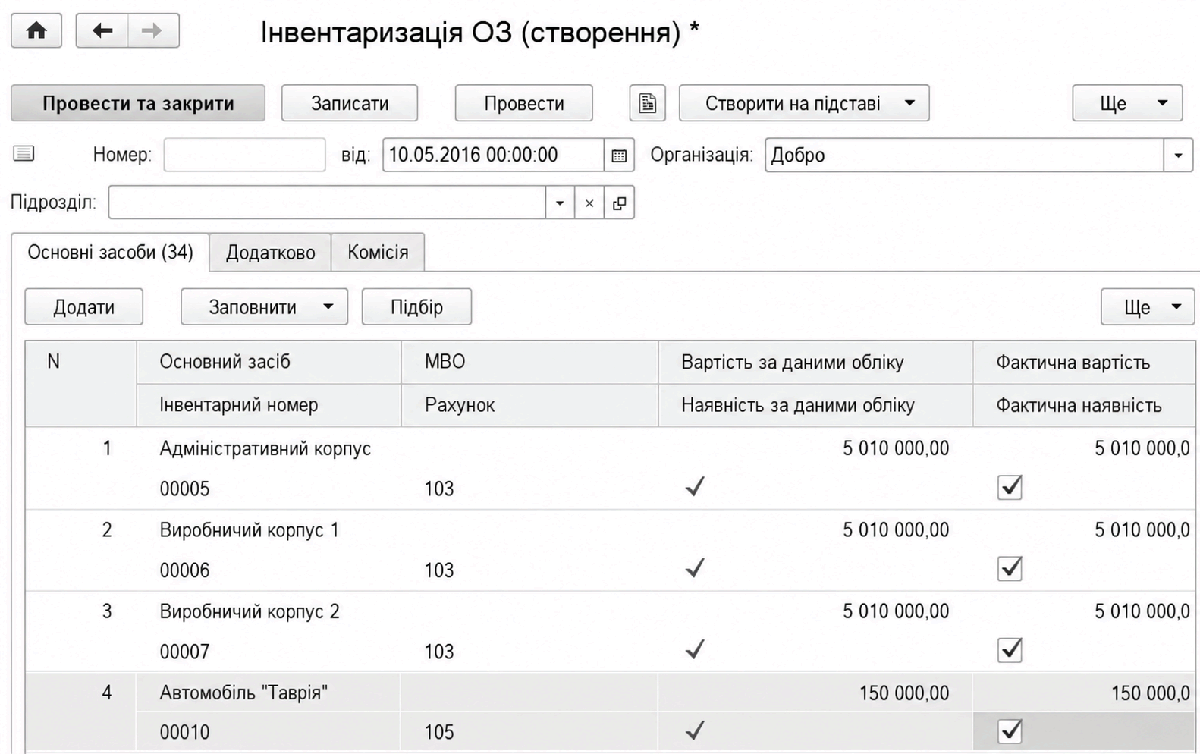
В табличную часть вкладки Основные средства вводятся сведения об основных средствах выбранной организации и выбранного подразделения. Сведения могут быть заполнены автоматически по данным учета кнопкой Заполнить. На вкладке Комиссия вводятся сведения о причинах проведения инвентаризации, а также о членах инвентаризационной комиссии.
Данные документа Инвентаризация ОС в бухгалтерском и налоговом учете не отражаются, но по результатам инвентаризации можно провести следующие операции:
- Ввод в эксплуатацию основных средств, по которым в результате инвентаризации выявлен излишек. Такие основные средства по правилам бухгалтерского учета подлежат оприходованию по текущей рыночной стоимости и отнесению на финансовые результаты организаций как внереализационные доходы. Для этого необходимо использовать документ Ввод в эксплуатацию ОС с видом операции По результатам инвентаризации.
- Списание основных средств, по которым в результате инвентаризации выявлена недостача. Стоимость списанных основных средств относится на виновных лиц. Если такие лица не установлены или суд отказал во взыскании с них, стоимость отсутствующих основных средств списывается на расходы. Для этого следует воспользоваться документом Списание ОС.
- Изменение местонахождения основных средств, по которым в результате инвентаризации выявлена недостача в одном подразделении и излишек в другом. Для этого необходимо использовать документ Перемещение ОС.
Ввод начальных остатков по основным средствам
Документ оставлен для совместимости с предыдущими версиями. Для ввода начальных остатков по основным средствам рекомендуется использовать документ Ввод остатков.