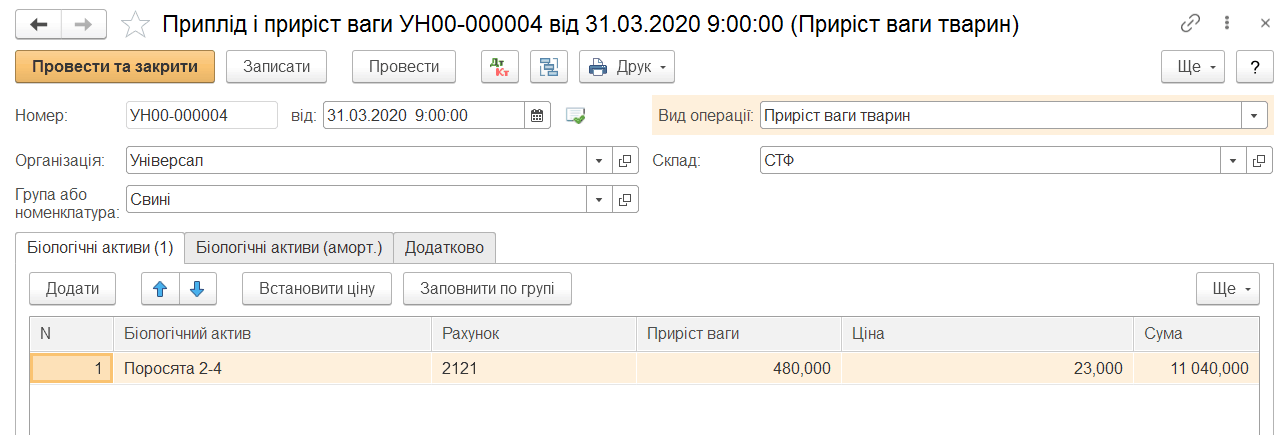
Оприходование прироста животных
Описано создание документа для оприходования прироста животных, заполнение склада, группы, активов и счета затрат. Рассмотрены заполнение партий и распределение веса прироста.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано создание документа для оприходования прироста животных, заполнение склада, группы, активов и счета затрат. Рассмотрены заполнение партий и распределение веса прироста.
ЧитатьОписаны учёт биологических активов в BAS АГРО. Бухгалтерия, первоначальные настройки, работа со справочником и установление справедливой стоимости живого веса активов.. Справочник «Биологические активы». Установление цен биологических активов
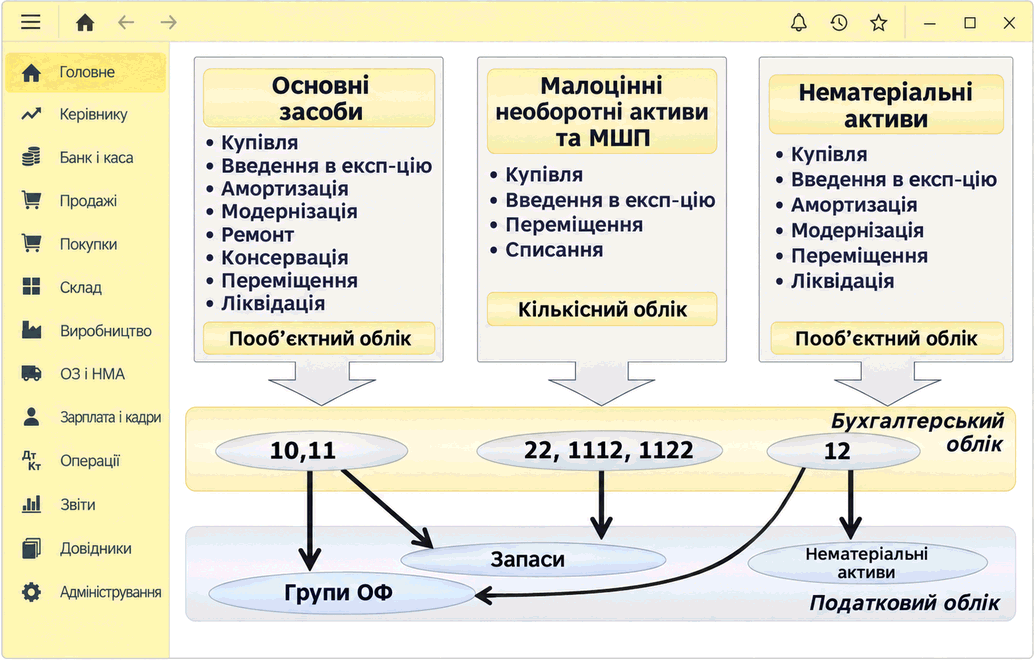
ЧитатьОписаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
ЧитатьОписаны настройки параметров сельскохозяйственного учета и учетной политики в BAS АГРО. Бухгалтерия, а также работа с технологическими операциями и подразделениями предприятия.. Настройка параметров сельскохозяйственного учета. Настройка учетной политики. Технологические операции. Подразделения
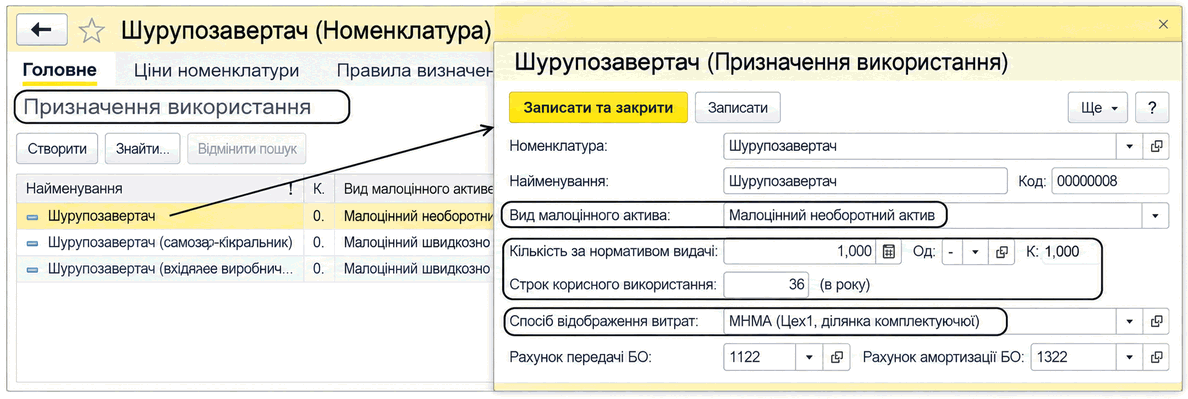
ЧитатьОписан принцип списания стоимости МНМА, БФ и МБП, счета бухгалтерского и забалансового учета. Приведены роль справочника «Назначение использования» и доступные операции для активов в эксплуатации.. Отражение в составе расходов. Забалансовый учет
ЧитатьОписаны задачи налогового учета в BAS Бухгалтерия, основные налоги и схемы налогообложения. Рассмотрены настройка параметров и корректировка активов и обязательств в случае изменения схемы.. Задачи и организация налогового учета
ЧитатьПрактическая карта полного цикла учета малого ООО: от учетной политики, первичных документов и ежедневных операций до контроля, закрытия месяца и отчетности, с последовательностью обучения и таблицей первого месяца.. Чем учет ООО отличается от ведения собственного ФЛП. Организация учета: сначала правила, потом документы. Ежедневные операции: как первичные документы становятся учетными данными. Периодические участки: то, что нельзя оставлять на последний день. Контроль: как найти ошибку до составления отчетности. Закрытие месяца: финальный тест всей цепочки. Дерево приоритетов: в какой последовательности учиться. Карта первого месяца ООО. Чек-лист оценки курса по полному циклу. Практический вывод
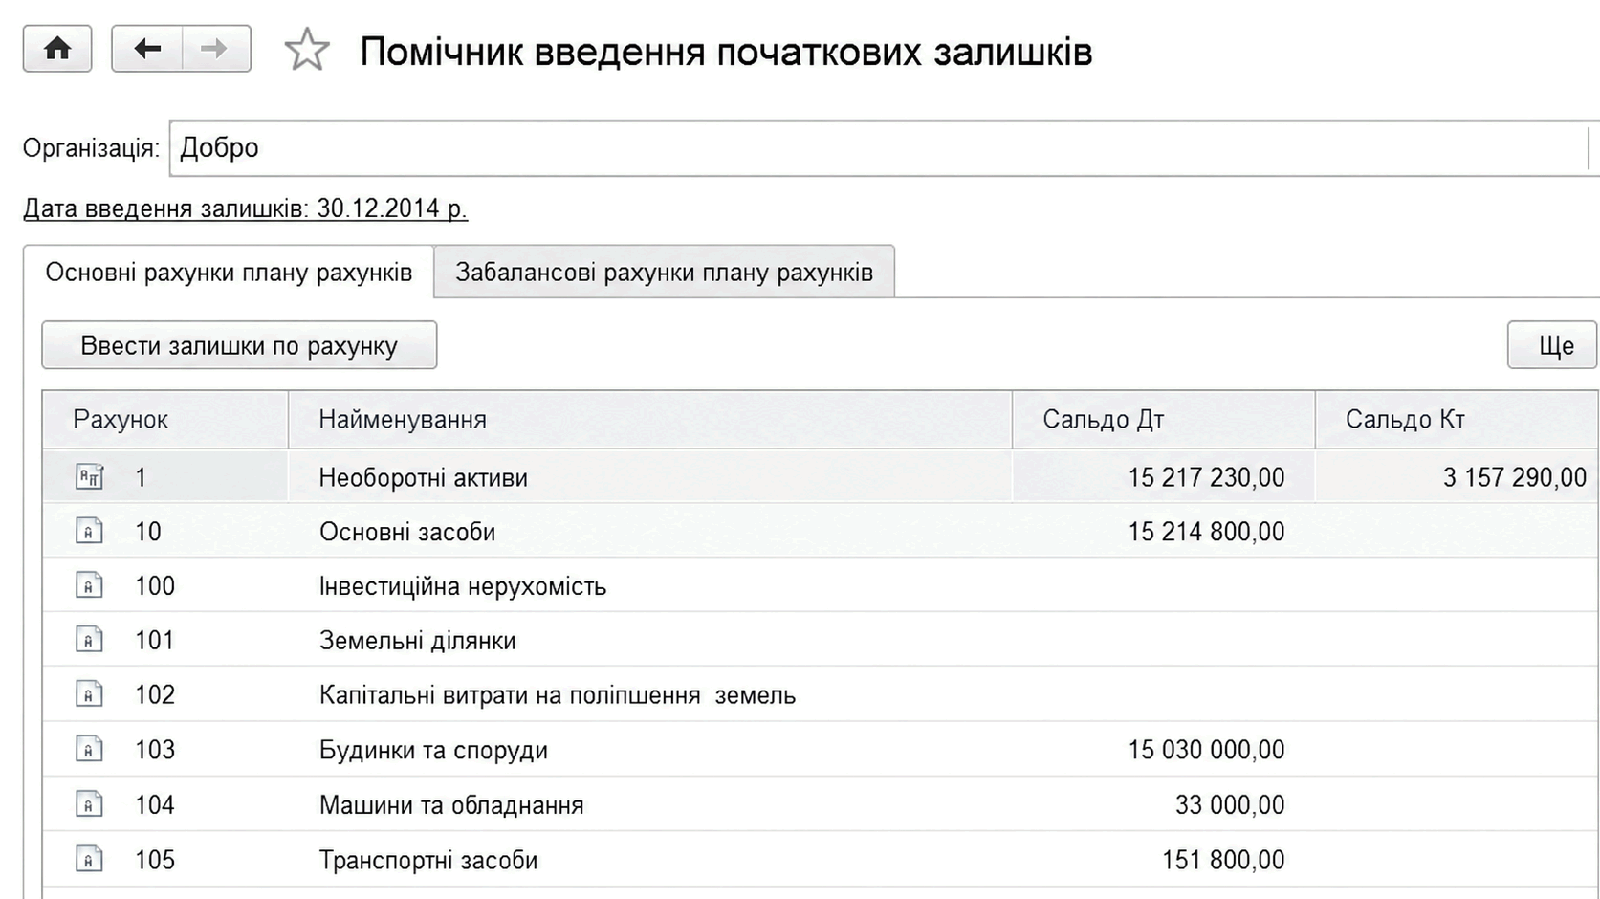
ЧитатьОписан ввод начальных остатков в BAS Бухгалтерия через Помощник ввода начальных остатков, выбор даты и внесение данных по разделам учета. Также приведен способ проверки остатков.
Читать<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
ЧитатьВ <b><i>Балансе (Форма № 1)</i></b> отражаются активы, обязательства и собственный капитал предприятия. Баланс предприятия составляется на конец последнего дня отчетного периода.Документы
ЧитатьБесплатная передача вышестоящему учреждению, фактически является обычным списанием с баланса. Поэтому для таких целей используется документ "Списание" с видом операции "Списание". Списываемые нематериальные активы указываются в табличной части "Необоротные активы", а списываемые МБП - в табличной части "Запасы".
Читать