Операции с тарой
Описаны настройки учета возвратной тары и оформление ее поступления, возврата, передачи покупателю и продажи без условия возврата в BAS Бухгалтерия.
Признак использования возвратной тары устанавливают в форме Параметры учета (меню Главное — Настройки — Параметры учета) на вкладке Запасы. Если признак использования возвратной тары не установлен, вкладка Тара в формах документов не будет отображаться.
Различают два вида возвратной многооборотной тары:
- возвратная (не собственная) тара — это тара, которую в дальнейшем необходимо вернуть поставщику; такая тара учитывается на балансе предприятия по залоговой стоимости до момента ее возврата поставщику;
- возвратная (собственная) тара — тара, которую передают покупателю и которую он должен вернуть.
Рассмотрим операции с первым видом тары — с возвратной (не собственной) тарой.
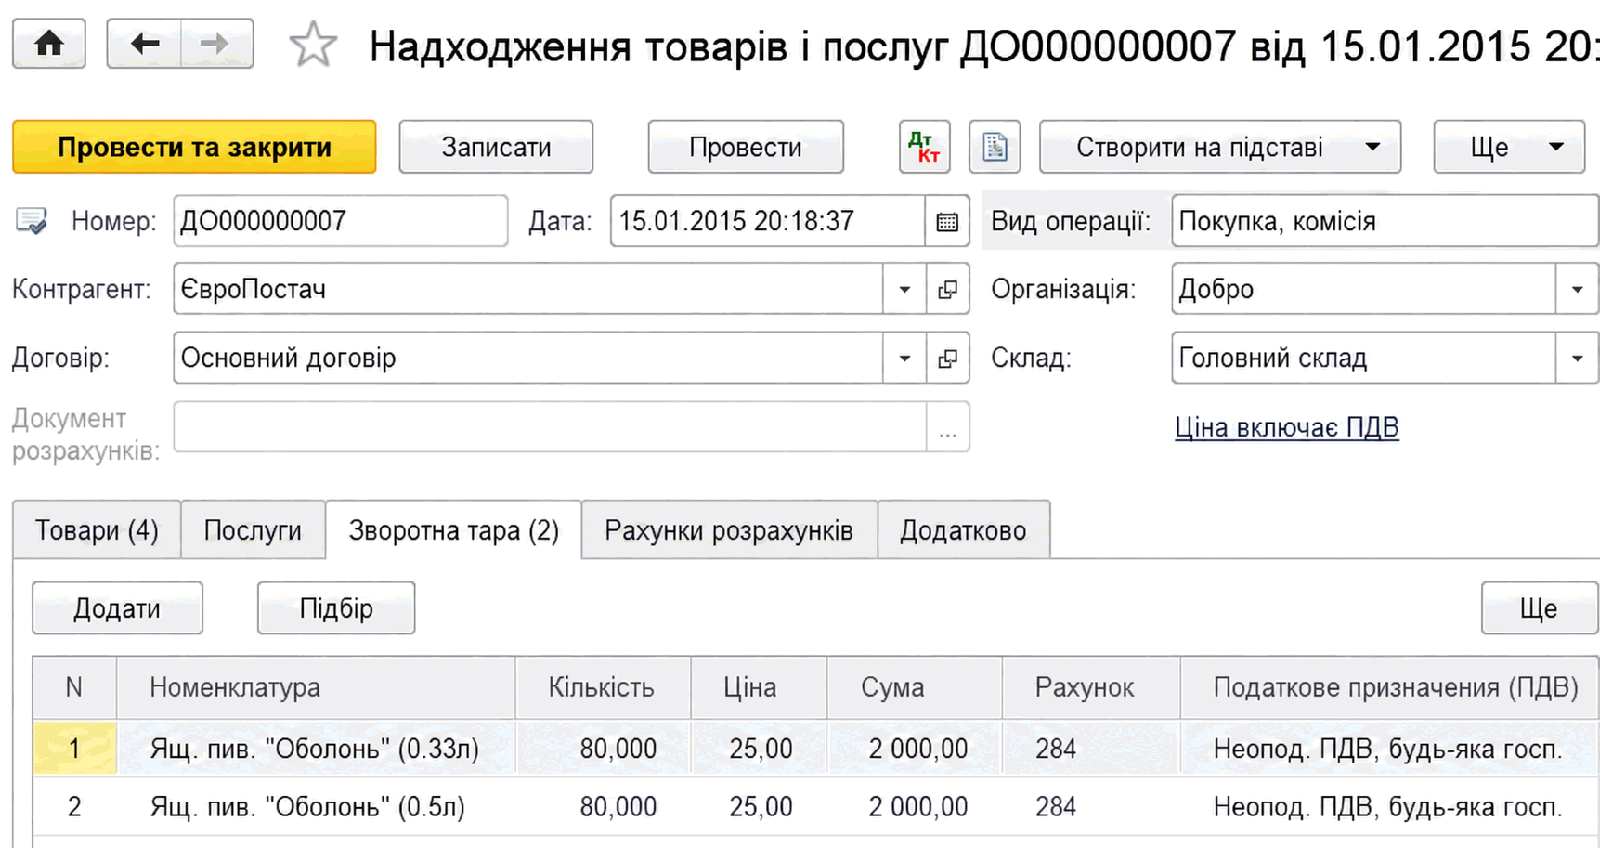
Поступление такой тары оформляют документом Поступление товаров и услуг (меню Покупки — Покупки — Поступление товаров и услуг). На вкладке Тара указывают тару, которую выбирают из справочника Номенклатура, группы Тара, а также залоговую стоимость тары.
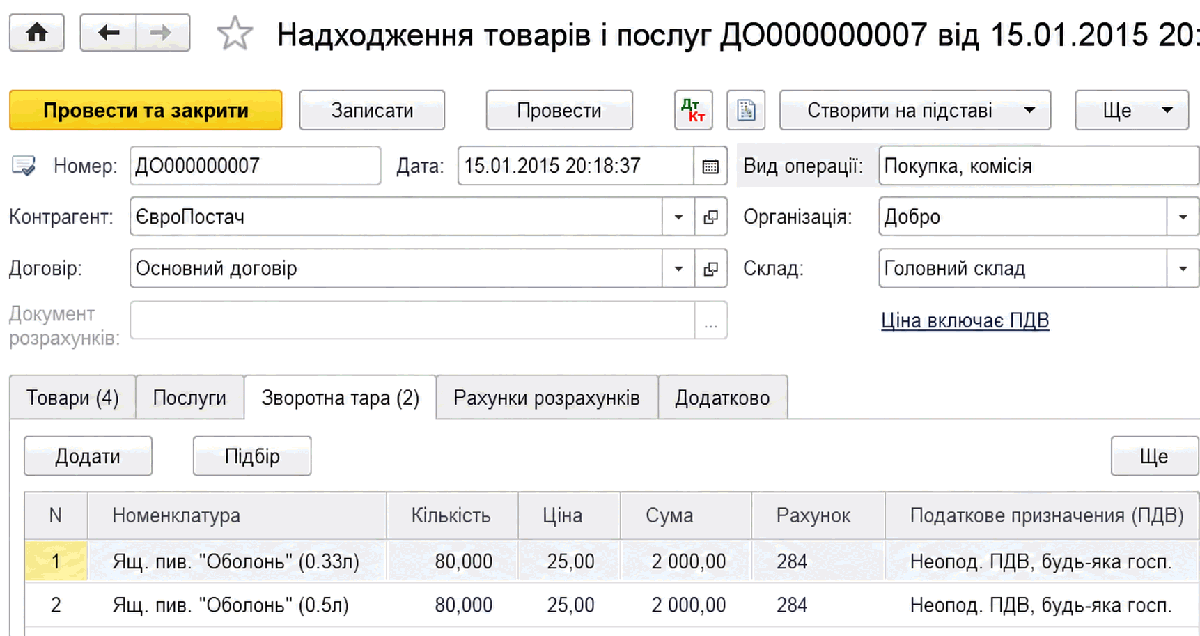
Тару учитывают на бухгалтерском счете 204 Тара и тарные материалы или 284 Тара под товарами. Обычно она имеет налоговое назначение не облагаемая НДС, любая хозяйственная.
В бухгалтерском учете на сумму залоговой стоимости тары возникает задолженность перед поставщиком. Счет учета расчетов с поставщиком по таре указывают на вкладке Счет учета расчетов в поле Счет учета расчетов по таре. Рекомендуется использовать счет 6851 Расчеты с прочими кредиторами (в национальной валюте).
Аналогично можно оформить поступление такого вида тары документом Авансовый отчет, заполнив вкладку Тара.
Возврат тары оформляют документом Возврат товаров поставщику (меню Покупки — Покупки — Возврат товаров поставщику). Вкладки Тара и Счета учета расчетов этого документа заполняют аналогично.
Теперь рассмотрим операции со вторым видом тары — с возвратной (собственной) тарой. Операции с этим видом тары оформляют следующими документами: отпуск тары покупателю — документом Реализация товаров и услуг, возврат тары — документом Возврат товаров от покупателя. Главное отличие заключается в использовании другого счета учета расчетов с контрагентом.
Тару, которую передают покупателю с условием возврата, указывают на вкладке Тара. Такая тара также обычно имеет налоговое назначение не облагаемая НДС, любая хозяйственная, поскольку ее передача относится к операциям, не облагаемым НДС.
- Счет учета тары указывают в документах на вкладке Тара, а счет учета расчетов по таре — на вкладке Счет учета расчетов в поле Счет расчетов по таре. Для учета тары рекомендуется использовать счета 204 Тара и тарные материалы или 284 Тара под товарами, для учета расчетов с контрагентом — счет 3771 Расчеты с прочими дебиторами (в национальной валюте). Такая модель учета позволяет видеть в бухгалтерском учете общую сумму задолженности по не собственной возвратной таре на счете 6851 Расчеты с прочими кредиторами (в национальной валюте), а по собственной возвратной таре — на счете 3771 Расчеты с прочими дебиторами (в национальной валюте).
Примечание. Если тару продают покупателю без условия возврата, ее реализация аналогична реализации товаров. Такая тара не требует отдельного учета. В документе Реализация товаров и услуг такую тару указывают на вкладке Товары.
Приобретение тары у производителя тары для отгрузки в ней продукции с точки зрения учета ничем не отличается от приобретения товаров. Информацию о такой таре вносят вместе с информацией о товарах в табличную часть документа Поступление товаров и услуг на вкладке Товары. В этом случае указывают стоимость тары и сумму НДС.