Операції з тарою
Описано налаштування обліку зворотної тари та оформлення її надходження, повернення, передачі покупцю і продажу без умови повернення в BAS Бухгалтерія.
Ознаку використання зворотної тари встановлюють у формі Параметри обліку (меню Головне — Настройки — Параметри обліку) на закладці Запаси. Якщо ознаку використання зворотної тари не встановлено, закладка Тара у формах документів не відображатиметься.
Розрізняють два види зворотної багатооборотної тари:
- зворотна (невласна) тара — це тара, яку надалі потрібно повернути постачальнику; така тара обліковується на балансі підприємства за заставною вартістю до моменту її повернення постачальнику;
- зворотна (власна) тара — тара, яку передають покупцю та яку він повинен повернути.
Розглянемо операції з першим видом тари — зі зворотною (невласною) тарою.
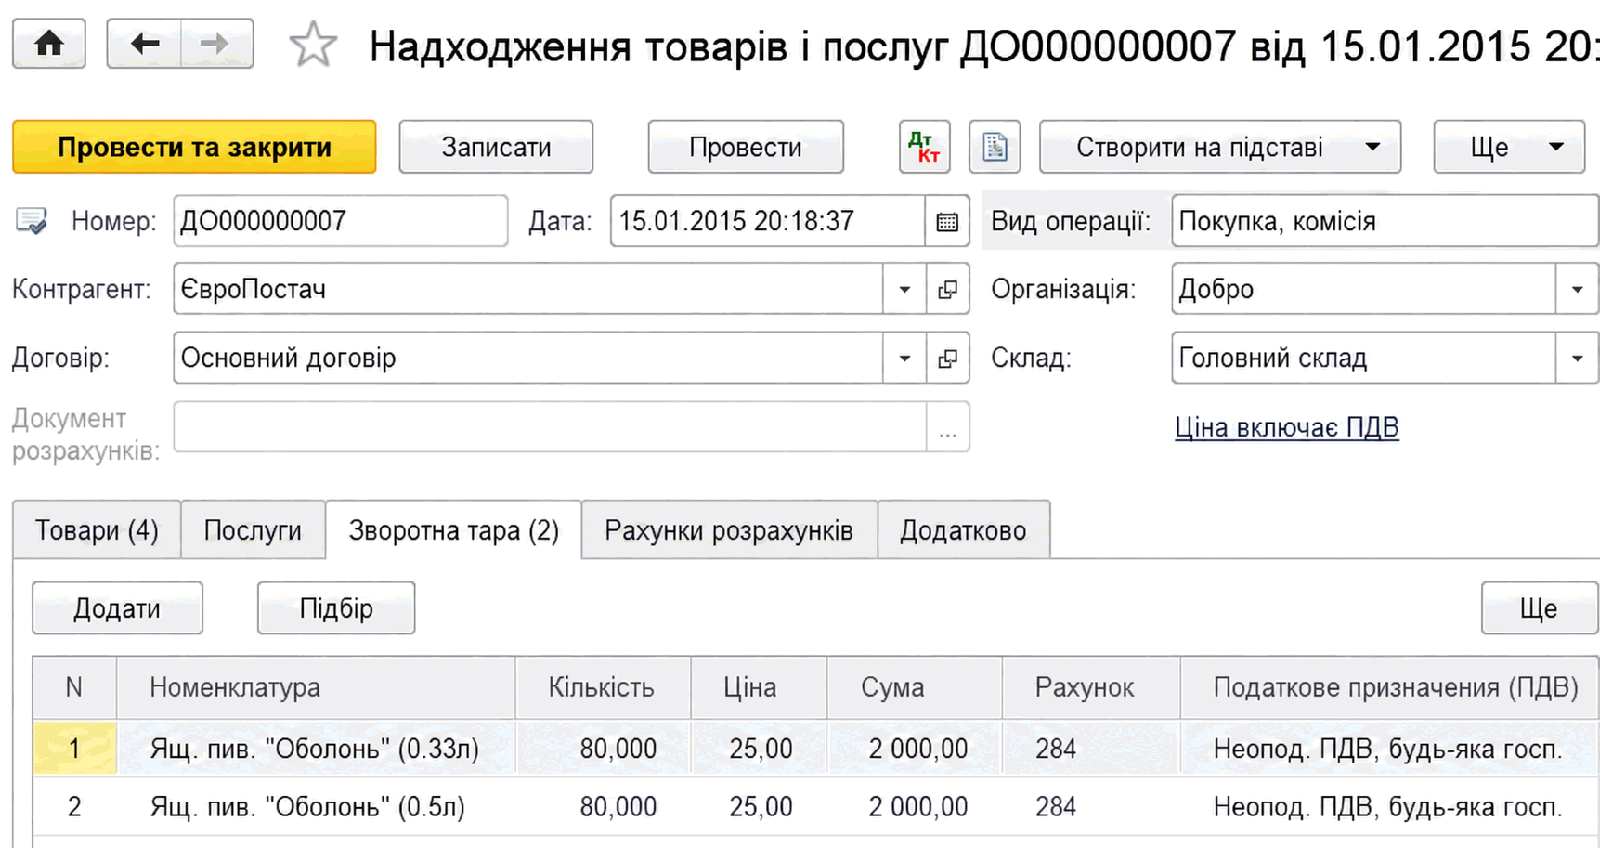
Надходження такої тари оформлюють документом Надходження товарів і послуг (меню Купівлі — Купівлі — Надходження товарів і послуг). На закладці Тара зазначають тару, яку вибирають із довідника Номенклатура, групи Тара, а також заставну вартість тари.
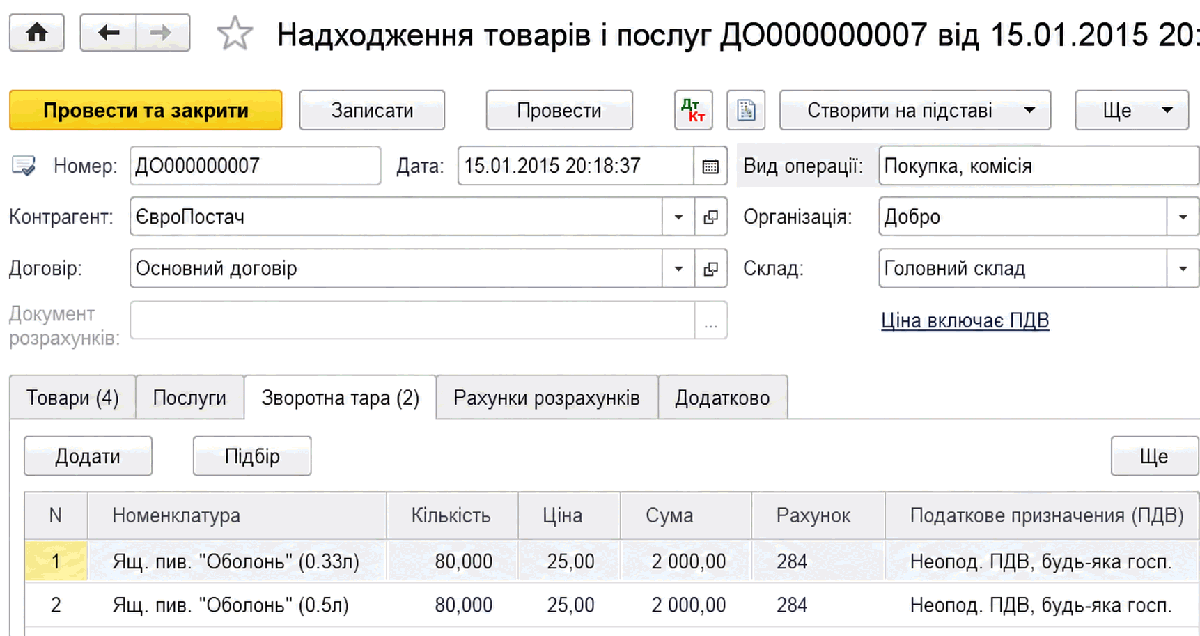
Тару обліковують на бухгалтерському рахунку 204 Тара і тарні матеріали або 284 Тара під товарами. Зазвичай вона має податкове призначення неоподатковувана ПДВ, будь-яка господарська.
У бухгалтерському обліку на суму заставної вартості тари виникає заборгованість перед постачальником. Рахунок обліку розрахунків із постачальником за тарою зазначають на закладці Рахунок обліку розрахунків у полі Рахунок обліку розрахунків по тарі. Рекомендується використовувати рахунок 6851 Розрахунки з іншими кредиторами (у національній валюті).
Аналогічно можна оформити надходження такого виду тари документом Авансовий звіт, заповнивши закладку Тара.
Повернення тари оформлюють документом Повернення товарів постачальнику (меню Купівлі — Купівлі — Повернення товарів постачальнику). Закладки Тара і Рахунки обліку розрахунків цього документа заповнюють аналогічно.
Тепер розглянемо операції з другим видом тари — зі зворотною (власною) тарою. Операції з цим видом тари оформлюють такими документами: відпуск тари покупцю — документом Реалізація товарів і послуг, повернення тари — документом Повернення товарів від покупця. Головна відмінність полягає у використанні іншого рахунку обліку розрахунків із контрагентом.
Тару, яку передають покупцю з умовою повернення, зазначають на закладці Тара. Така тара також зазвичай має податкове призначення неоподатковувана ПДВ, будь-яка господарська, оскільки її передача належить до операцій, що не оподатковуються ПДВ.
- Рахунок обліку тари зазначають у документах на закладці Тара, а рахунок обліку розрахунків за тарою — на закладці Рахунок обліку розрахунків у полі Рахунок розрахунків по тарі. Для обліку тари рекомендується використовувати рахунки 204 Тара і тарні матеріали або 284 Тара під товарами, для обліку розрахунків із контрагентом — рахунок 3771 Розрахунки з іншими дебіторами (у національній валюті). Така модель обліку дає змогу бачити в бухгалтерському обліку загальну суму заборгованості за невласною зворотною тарою на рахунку 6851 Розрахунки з іншими кредиторами (у національній валюті), а за власною зворотною тарою — на рахунку 3771 Розрахунки з іншими дебіторами (у національній валюті).
Зауваження. Якщо тару продають покупцю без умови повернення, її реалізація аналогічна реалізації товарів. Така тара не потребує окремого обліку. У документі Реалізація товарів і послуг таку тару зазначають на закладці Товари.
Придбання тари у виробника тари для відвантаження в ній продукції з погляду обліку нічим не відрізняється від придбання товарів. Інформацію про таку тару вносять разом з інформацією про товари до табличної частини документа Надходження товарів і послуг на закладці Товари. У цьому випадку зазначають вартість тари та суму ПДВ.