Основні засоби
Описано облік основних засобів у BAS Бухгалтерія: надходження, введення в експлуатацію, амортизацію, ремонт, модернізацію, вибуття та інвентаризацію. Розглянуто документи й параметри обліку ОЗ.. Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів
Дані для нарахування амортизації
Накопичення витрат на ремонт і модернізацію ОЗ
Інвентаризація основних засобів
Введення початкових залишків за основними засобами
У довіднику Основні засоби (меню Довідники — ОЗ і НМА — Основні засоби) зберігаються відомості про основні засоби, які передбачається не змінювати з часом і які не залежать від специфіки конкретної організації під час прийняття їх до обліку. Зокрема, це найменування, група обліку основних засобів (Будівлі, Машини і обладнання, Транспортні засоби), відомості про виробника тощо.
Цю інформацію про основні засоби потрібно внести до довідника перед прийняттям їх до обліку.
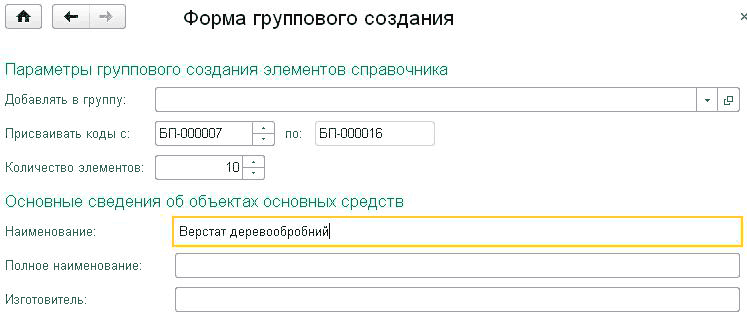
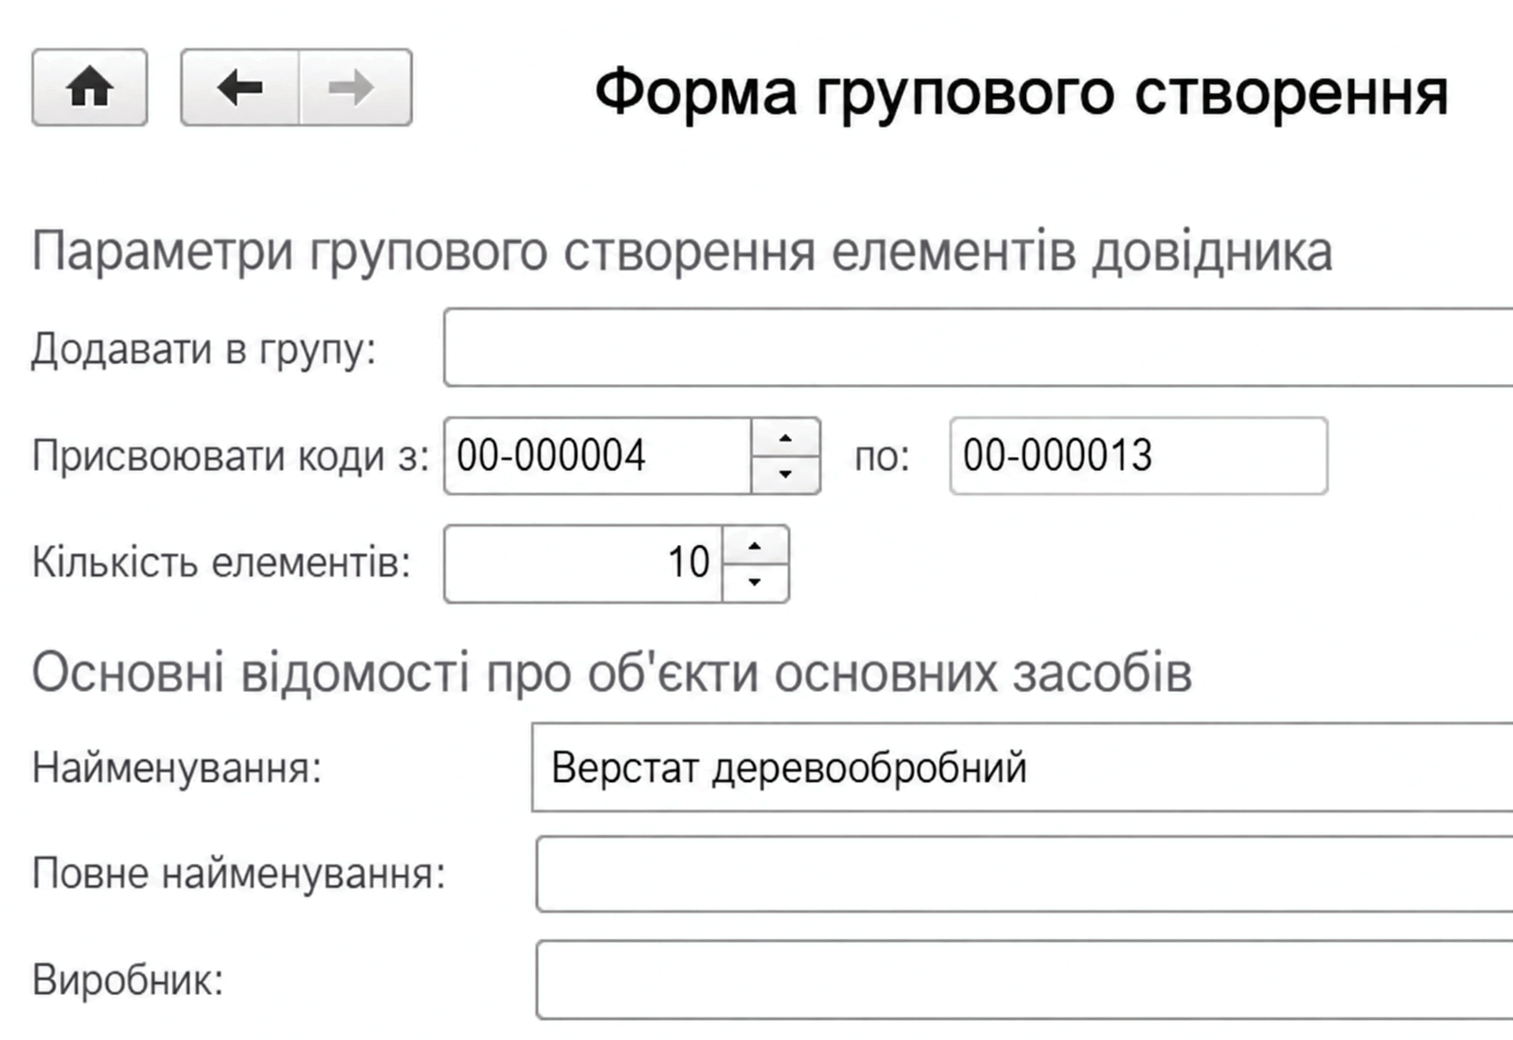
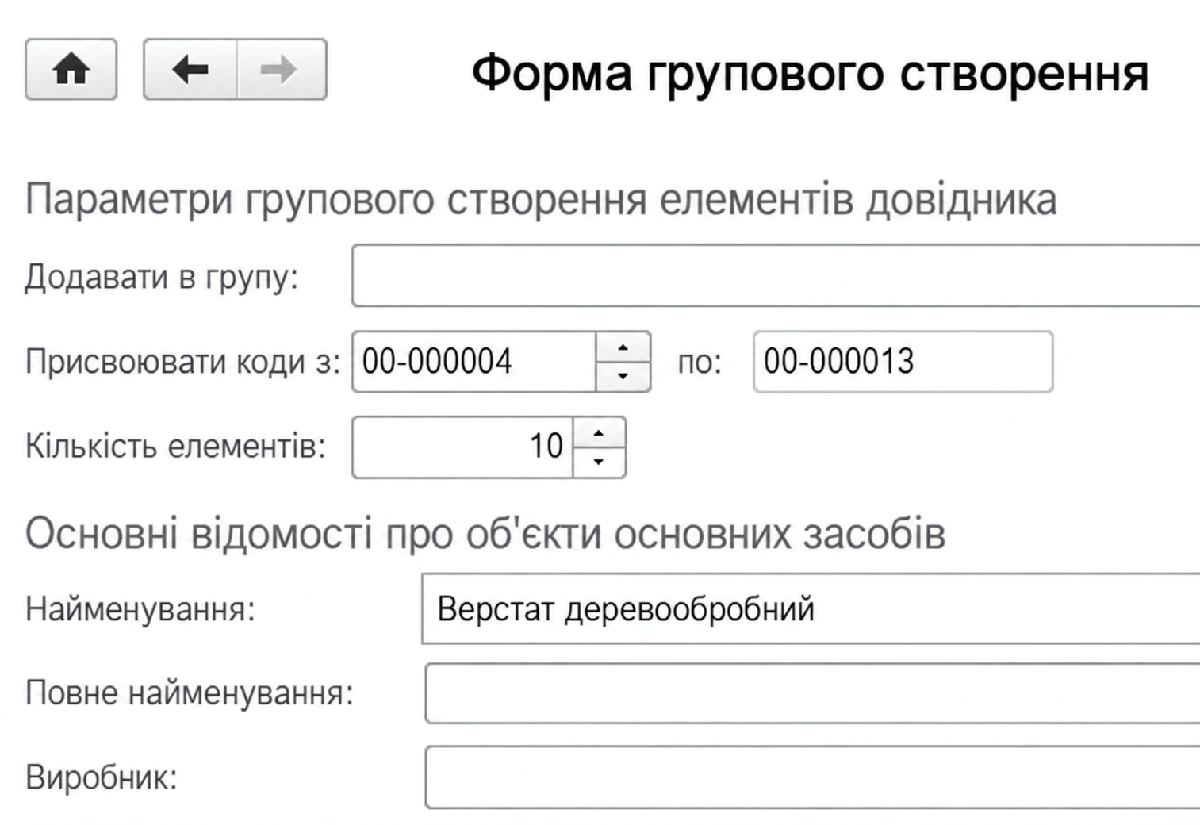
Для додавання до довідника основних засобів відомостей про групу однотипних об'єктів основних засобів, що відрізняються лише інвентарними номерами, передбачено спеціальну форму, яку викликають кнопкою Групове створення ОЗ у формі списку довідника.
У формі групового додавання необхідно зазначити:
- групу, до якої додаються нові елементи;
- код, з якого починатиметься нумерація доданих елементів довідника;
- кількість створюваних елементів;
- найменування елемента довідника.
Щоб швидше заповнити табличну частину документів однотипними об'єктами з однаковими найменуваннями, слід скористатися сервісом заповнення за найменуванням — кнопкою Заповнити на командній панелі табличної частини документа. Якщо в табличній частині документа вибрано хоча б один об'єкт із групи однотипних об'єктів, таблична частина документа буде заповнена всіма об'єктами, що мають таке саме найменування, як уже вибраний об'єкт. Водночас цей сервіс доступний лише для груп об'єктів із вимкненим сервісом додавання коду до найменування.
Також можна заповнити інші відомості, спільні для об'єктів, що додаються.
Для аналізу цієї інформації та друку необхідних паперових форм призначено такі звіти:
- Інвентарна книга ОЗ (меню ОЗ і НМА — Звіти — Інвентарна книга ОЗ);
- Відомість амортизації ОЗ (меню ОЗ і НМА — Звіти — Відомість амортизації ОЗ).
Надходження устаткування, об'єктів будівництва, прийняття до обліку основних засобів
Надходження устаткування реєструється документом Надходження товарів і послуг (меню ОЗ і НМА — Надходження основних засобів — Надходження устаткування).
Устаткування, яке не потребує монтажу, обліковується в бухгалтерському обліку на субрахунках 1521 Придбання об'єктів основних засобів і 1531 Придбання інших необоротних матеріальних активів. Під час реєстрації факту надходження устаткування документом Надходження товарів і послуг рахунок обліку слід зазначити в колонці Рахунок табличної частини закладки Устаткування.
Аналітичний облік на цьому рахунку ведеться за номенклатурними позиціями устаткування — з використанням довідника Номенклатура; номенклатурні позиції устаткування доцільно обліковувати в окремій групі Устаткування цього довідника. Крім того, аналітичний облік на цьому рахунку може вестися за місцями зберігання — з використанням довідника Склади (місця зберігання) — і партіями отриманого устаткування.
Якщо під час придбання устаткування нараховується податковий кредит, податкову накладну постачальника реєструють за допомогою документа Реєстрація вхідного податкового документа. У цьому документі встановлюється прапор Поставка ОФ. Установлення прапорця потрібне для заповнення Декларації з ПДВ, Додатку 5, показника поставка основних фондів.
Витрати на виготовлення, монтаж і налаштування устаткування реєструються на субрахунках 1522 Виготовлення і модернізація основних засобів, 1532 Виготовлення та модернізація інших необоротних матеріальних активів. Для устаткування, що потребує монтажу, використовується окремий довідник Об'єкти будівництва. Цей самий довідник використовується для обліку об'єктів капітального будівництва на рахунку 151. Витрати на об'єкти будівництва відносяться документами Надходження товарів і послуг (послуги), Вимога-накладна та іншими.
Вартість устаткування, що потребує монтажу, має бути віднесена на об'єкт будівництва. Для цього використовується документ Передача устаткування в монтаж (меню ОЗ і НМА — Надходження основних засобів — Передача устаткування в монтаж).
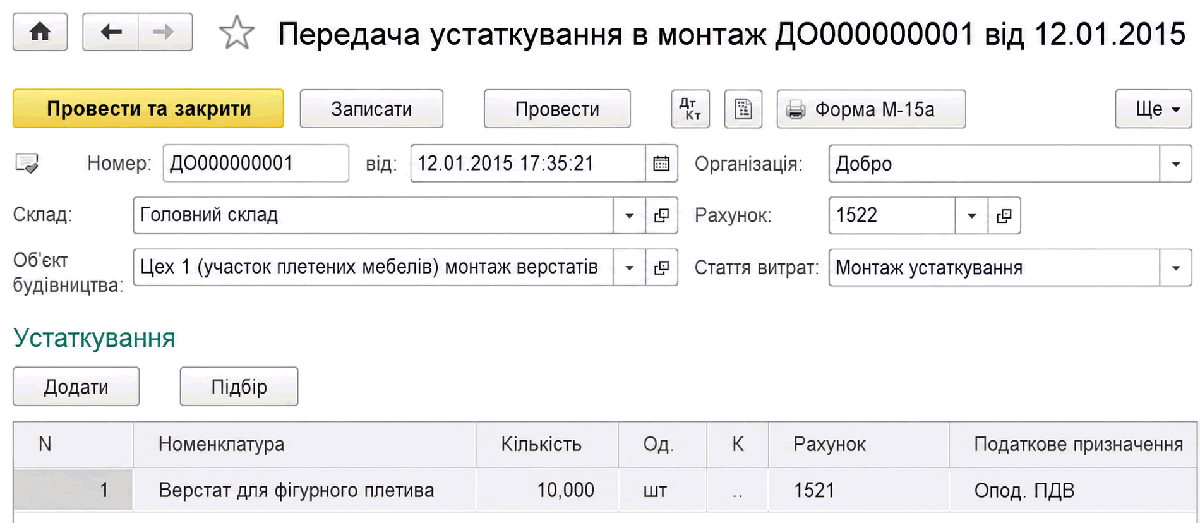
До табличної частини документа вносяться відомості про номенклатуру, що передається в монтаж. У результаті вартість цієї номенклатури буде додана до вартості об'єкта будівництва, зазначеного в шапці документа.
Як під час придбання устаткування, так і під час формування об'єкта зазначається їхнє податкове призначення. Податкове призначення визначає, чи призначений ОЗ для використання в оподатковуваних або неоподатковуваних ПДВ операціях.
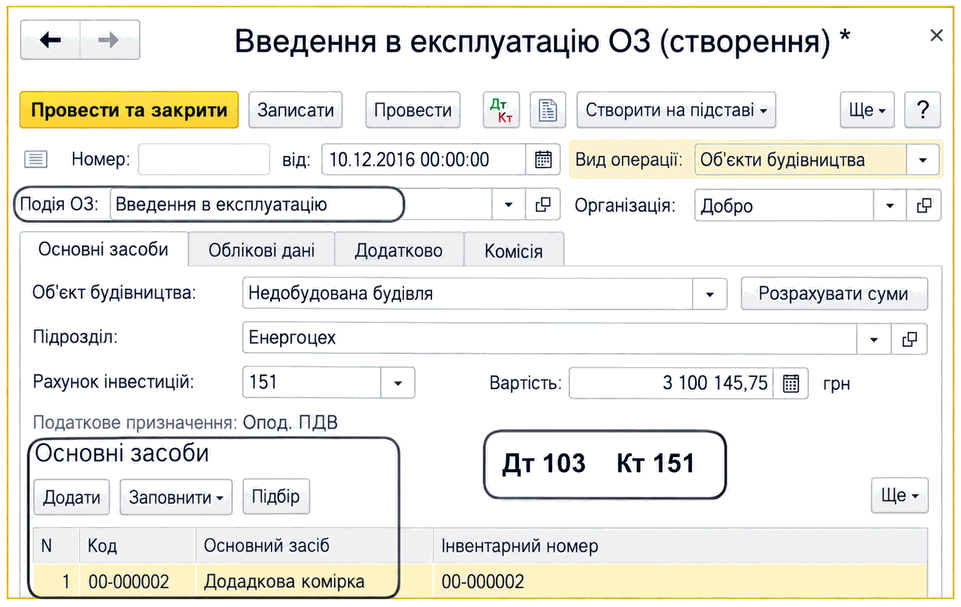
Для прийняття устаткування або об'єкта будівництва до обліку як основного засобу використовується документ Введення в експлуатацію ОЗ (меню ОЗ і НМА — Надходження основних засобів — Введення в експлуатацію ОЗ). Одним документом може бути оформлено прийняття до обліку кількох однотипних об'єктів основних засобів.
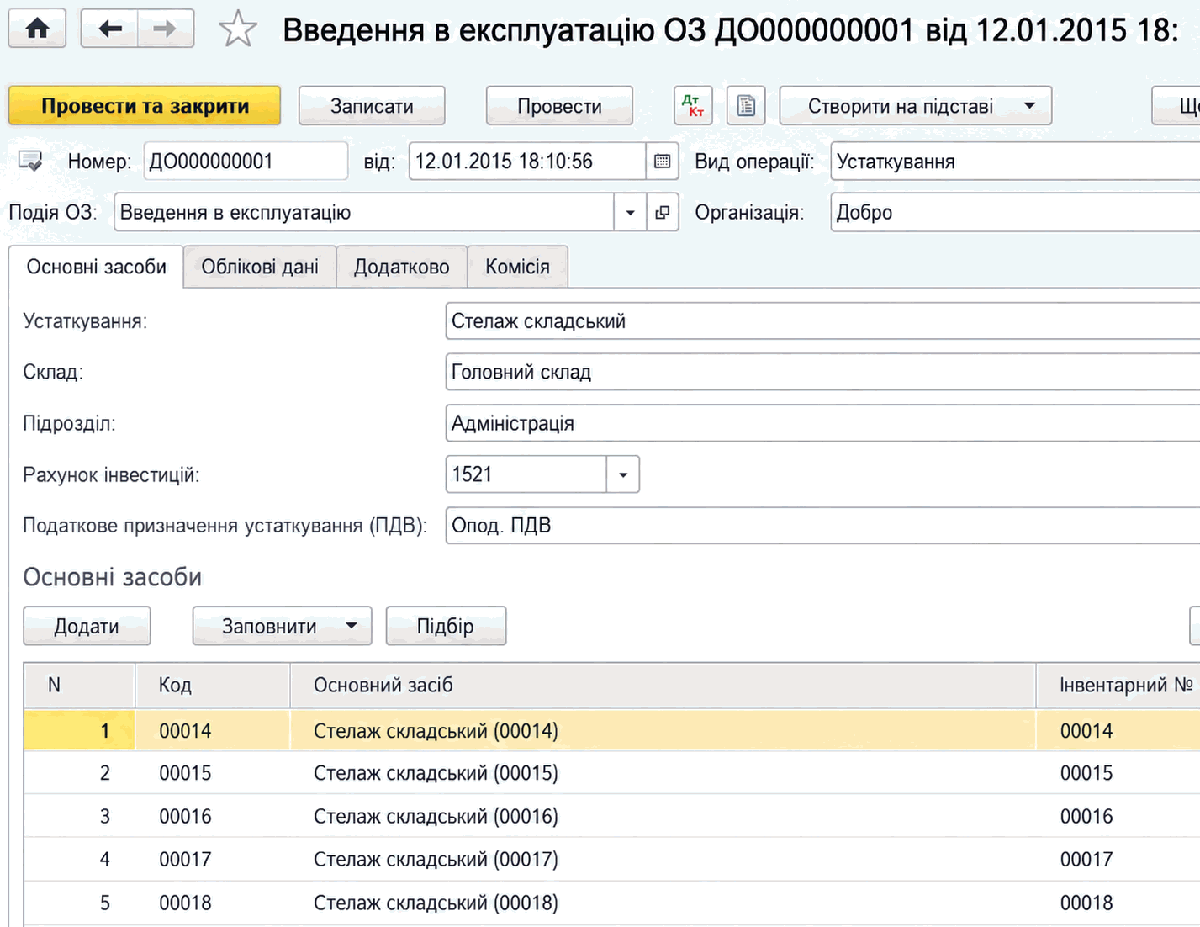
Прийняття до обліку, або введення в експлуатацію, об'єкта основних засобів може виконуватися кількома способами:
- Прийняття до обліку устаткування, що не потребує монтажу. Для оформлення такого виду операції в документі Введення в експлуатацію вибирається вид операції Устаткування. Вартість устаткування визначається під час його списання. Вартість кожного основного засобу дорівнюватиме вартості однієї одиниці устаткування відповідно до партій, що списуються. Операція може бути проведена за всіма видами обліку.
- Прийняття до обліку основного засобу, вартість якого формувалася з витрат, віднесених на об'єкт будівництва. Вартість, що списується з об'єкта будівництва, зазначається користувачем. Для автоматичного заповнення цього параметра за поточними залишками потрібно скористатися кнопкою Розрахувати суми. Вартість кожного основного засобу в цьому випадку визначається як результат ділення загальної суми вартості, що списується з об'єкта будівництва, на кількість введених в експлуатацію об'єктів основних засобів.
- Прийняття до обліку основних засобів, виявлених у результаті інвентаризації.
Під час прийняття основного засобу до обліку мають бути встановлені його основні облікові параметри:
- інвентарний номер (закладка Основні засоби);
- чи підлягає амортизації (прапор Нараховувати амортизацію на закладці Облікові дані);
- спосіб нарахування амортизації (закладка Облікові дані);
- рахунок обліку вартості основного засобу, а також рахунок обліку амортизації (закладка Облікові дані).
Ці параметри можуть бути визначені лише під час прийняття основного засобу до обліку та надалі не змінюються протягом усього періоду обліку цього основного засобу в одній організації.
Для цілей податкового обліку зазначається податкове призначення ОЗ, яке визначає:
- чи використовується ОЗ в оподатковуваних або неоподатковуваних ПДВ операціях;
- чи є ОЗ виробничим, тобто чи використовується в господарській діяльності;
- зазначається Податкова група ОЗ.
Крім цих параметрів, у момент прийняття основного засобу до обліку можуть бути встановлені й інші параметри, наприклад параметри нарахування амортизації, способи відображення витрат з амортизації (погашення вартості), матеріально-відповідальна особа, підрозділ та інші. Такі параметри можуть змінюватися протягом періоду обліку основного засобу.
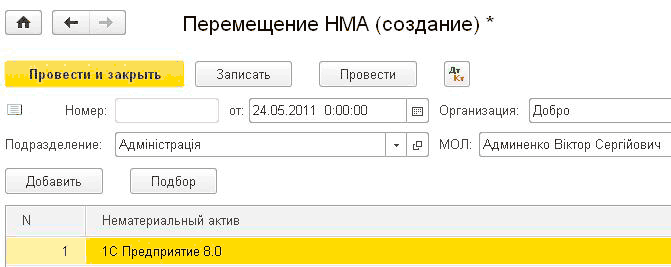
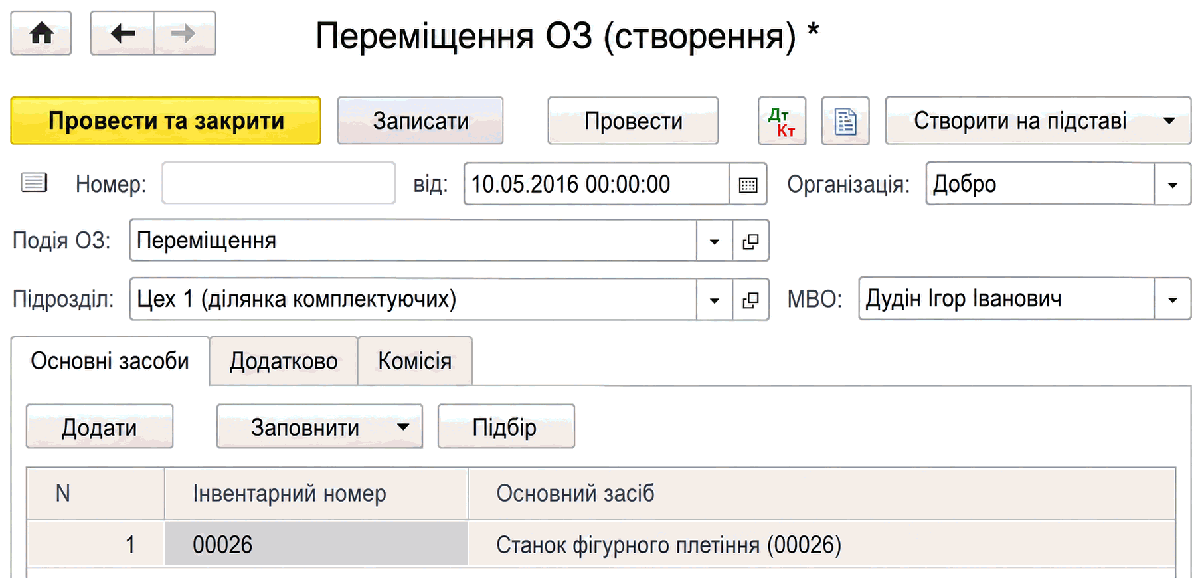
Для основного засобу ведеться облік за матеріально-відповідальними особами та підрозділами, за якими основні засоби закріплені. Ці параметри обліку можуть змінюватися, наприклад, під час звільнення матеріально-відповідальної особи та призначення нової, а також під час переміщення основних засобів між підрозділами. Для відображення таких змін використовується документ Переміщення ОЗ (меню ОЗ і НМА — Облік основних засобів — Переміщення ОЗ).
Дані для нарахування амортизації
Амортизація нараховується починаючи з місяця, наступного за місяцем, у якому було встановлено ознаку нарахування амортизації. Наприклад, якщо для основного засобу ознаку нарахування амортизації було встановлено в березні, амортизація нараховуватиметься лише з квітня.
Зміну ознаки необхідності нарахування амортизації можна виконати документами:
- Введення в експлуатацію ОЗ.
- Зміна стану ОЗ — установлення ознаки нарахування амортизації можливе в разі завершення модернізації, виведення з консервації тощо. Зняття ознаки може знадобитися, наприклад, у разі передачі на консервацію.
- Списання ОЗ, Підготовка до передачі ОЗ, Передача ОЗ — виконується зняття ознаки нарахування амортизації.
Для основного засобу має бути встановлений спосіб віднесення амортизаційних відрахувань на витрати підприємства. Спосіб відображення витрат на амортизацію включає одну аналітику витрат, на яку відноситься амортизація об'єкта, або кілька аналітик, між якими амортизація розподіляється.
Спосіб, що використовуватиметься для відображення витрат з амортизації основного засобу, має бути встановлений під час введення основного засобу в експлуатацію та надалі може бути змінений за допомогою документа Зміна відображення амортизації ОЗ (журнал документів ОЗ і НМА — Амортизація ОЗ — Параметри амортизації ОЗ).
Крім того, для основного засобу мають бути зазначені способи нарахування амортизації для цілей бухгалтерського й податкового обліку. Реалізовано способи, передбачені бухгалтерським стандартом:
- прямолінійний спосіб;
- виробничий (тільки в бухгалтерському обліку);
- спосіб зменшення залишку;
- спосіб прискореного зменшення залишку;
- кумулятивний (за сумою чисел років);
- 100% в перший місяць експлуатації;
- 50% в перший місяць експлуатації, 50% під час списання.
Для розрахунку амортизації потрібен облік відповідних параметрів амортизації. Наприклад, для прямолінійного методу потрібно знати строк корисного використання, для виробничого методу — передбачуваний обсяг виробітку тощо.
Якщо амортизація нараховується виробничим методом, до її нарахування слід зазначити обсяг продукції, виробленої в поточному місяці. Для цього використовується документ Виробіток ОЗ (журнал документів ОЗ і НМА — Амортизація ОЗ — Параметри амортизації ОЗ).
Параметри для розрахунку амортизації можуть бути встановлені під час введення основного засобу в експлуатацію і надалі змінені за допомогою документів Зміна параметрів амортизації ОЗ, Модернізація та ремонт ОЗ.
Якщо під час розрахунку амортизації за місяць відповідно до вибраного способу спочатку розраховується річна сума амортизації, для розрахунку місячної суми можна зазначити графік розподілу річної суми амортизації за місяцями. Зазначення такого графіка дає змогу врахувати, наприклад, сезонність експлуатації основного засобу. Графіки амортизації можуть бути встановлені під час введення в експлуатацію і надалі змінені за допомогою документа Зміна графіків амортизації ОЗ. Сам графік розподілу річної амортизації зазначається в довіднику Річні графіки амортизації ОЗ. Річний графік задається безвідносно до календарного року; розподіл за графіком у разі його застосування буде однаковим для кожного року експлуатації основного засобу.
Амортизація в бухгалтерському та податковому обліку нараховується під час проведення документа Закриття місяця. Якщо для основного засобу амортизацію було розраховано до завершення періоду, наприклад під час списання основного засобу, повторне нарахування амортизації під час регламентної процедури не виконується.
Накопичення витрат на ремонт і модернізацію ОЗ
Витрати на модернізацію (капітальний ремонт) ОЗ реєструються на субрахунках 1522 Виготовлення і модернізація основних засобів, 1532 Виготовлення та модернізація інших необоротних матеріальних активів у розрізі об'єктів будівництва. Як правило, один об'єкт будівництва використовується як аналітика витрат на поліпшення одного ОЗ або групи однотипних ОЗ. Витрати реєструються документами Надходження товарів і послуг (послуги), Вимога-накладна та іншими.
Витрати на поточний ремонт реєструються на рахунку 235 Обслуговування і ремонт необоротних активів, також у розрізі об'єктів будівництва. Витрати реєструються тими самими документами, що й витрати на модернізацію.
Важливо! Накопичені витрати ще не є витратами періоду та не впливають на фінансовий результат періоду. До фінансового результату включаються лише витрати, підтверджені актами приймання-здачі за формою ОЗ-2.
Модернізація та ремонт
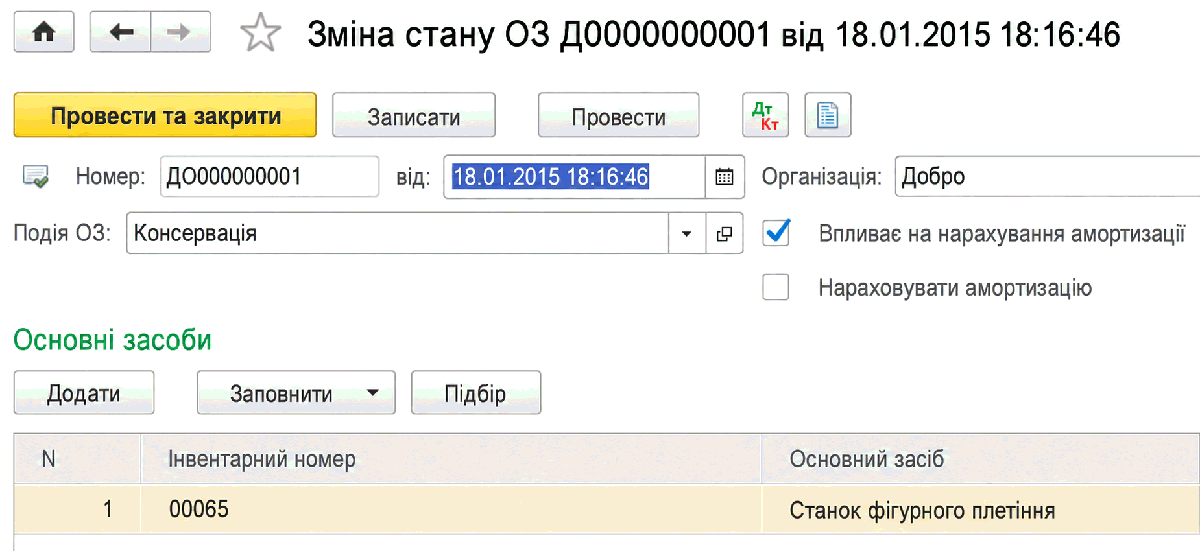
На початку робіт із модернізації ОЗ може бути введений документ Зміна стану ОЗ (журнал документів ОЗ і НМА — Амортизація ОЗ — Параметри амортизації ОЗ). Сам по собі цей документ не нараховує витрати й не змінює вартість ОЗ, а лише свідчить про факт виконання робіт.
Якщо на час модернізації нарахування амортизації ОЗ припиняється, у документі має бути встановлений прапорець Впливає на нарахування амортизації і знятий прапорець Нараховувати амортизацію.
Завершення модернізації (ремонту) основних засобів відображається документом Модернізація та ремонт ОЗ (меню ОЗ і НМА — Облік основних засобів — Модернізація та ремонт ОЗ). Цей документ фіксує як модернізацію (реконструкцію, капітальний ремонт), так і поточний ремонт ОЗ.
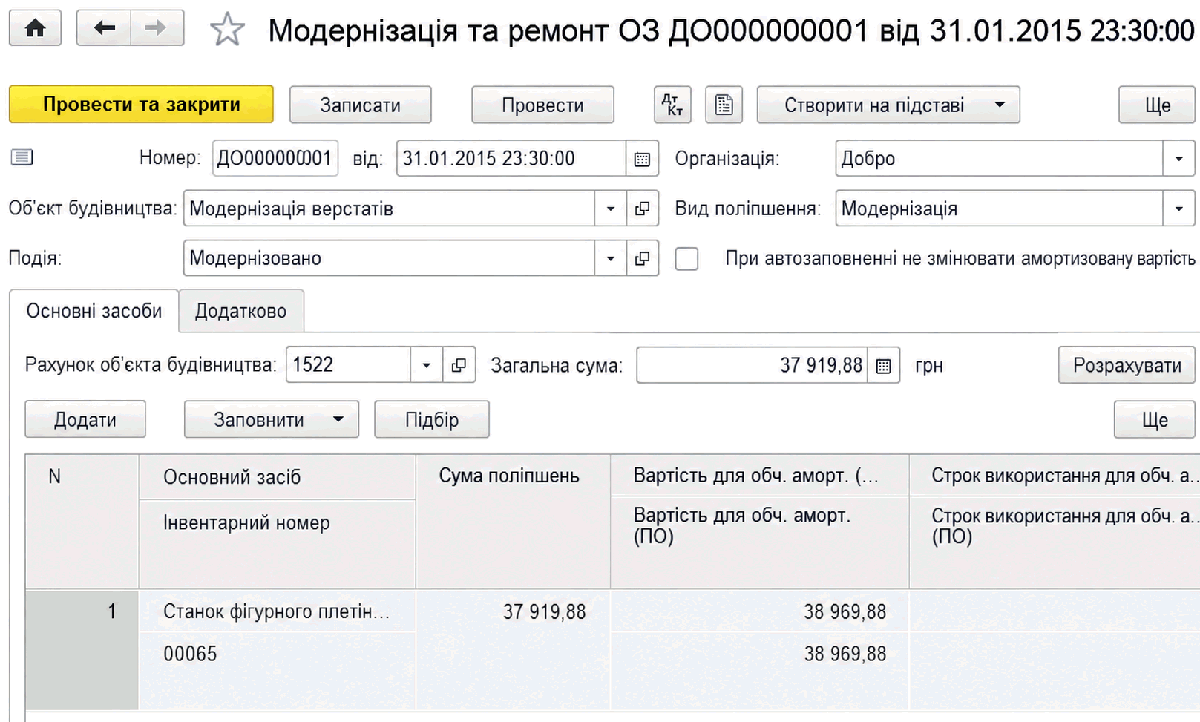
У шапці документа в полі Об'єкт будівництва зазначається об'єкт будівництва, на якому накопичено суму витрат на поліпшення. У табличній частині документа на закладці Основні засоби зазначається перелік модернізованих (відремонтованих) основних засобів.
Зазначається накопичена сума витрат на поліпшення. Сума може бути заповнена автоматично після натискання кнопки Розрахувати суми.
Сума розподіляється між конкретними ОЗ. Її можна розподілити автоматично після натискання кнопки Заповнити – Для списку ОЗ.
Під час модернізації можуть бути змінені параметри обліку основних засобів, наприклад збільшено строк експлуатації основного засобу. Під час модернізації встановлюються нові параметри для розрахунку амортизації.
Витрати на поточний ремонт визнаються витратами періоду та впливають на фінансовий результат. Рахунок і аналітику витрат можна визначити одним зі способів:
- За замовчуванням витрати відносяться на ті самі напрями витрат, на які відноситься амортизація ремонтованих ОЗ. Рахунки й аналітики витрат визначаються способами відображення витрат з амортизації, зазначеними для ремонтованих основних засобів;
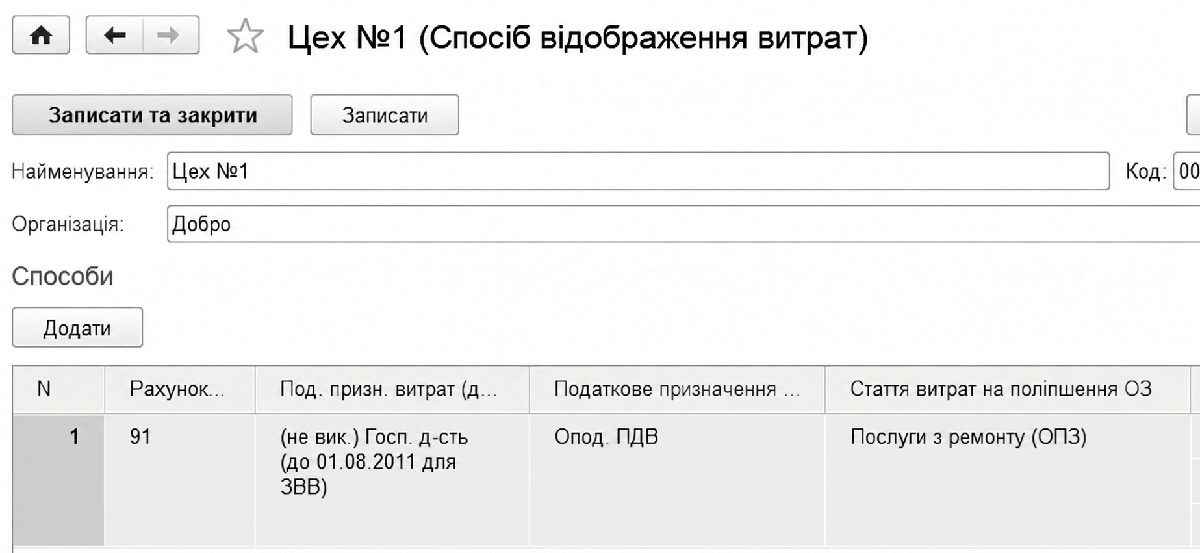
- У документі може бути встановлений прапорець Використовувати загальний спосіб відображення витрат. Спосіб вибирається з довідника Способи відображення витрат і зазначається в документі.
- У будь-якому разі в Способі відображення витрат, з якого визначається аналітика віднесення витрат, має бути заповнена Стаття витрат на поліпшення ОЗ. Саме на цю статтю відносяться витрати на поточний ремонт.
Вибуття
Документом Списання ОЗ (меню ОЗ і НМА — Вибуття основних засобів — Списання ОЗ) можна оформити зняття основних засобів з обліку. Документ призначений для відображення в обліку вибуття основного засобу у зв'язку з моральним або фізичним зносом, а також у разі ліквідації через надзвичайну ситуацію. Якщо основний засіб ліквідується за рішенням платника податків і необхідно оформити умовний продаж, на підставі Списання ОЗ можна ввести податкову накладну.
Передачу основного засобу рекомендується оформляти з попередньою підготовкою до передачі. Для цього використовується документ Підготовка до передачі ОЗ (меню ОЗ і НМА — Вибуття основних засобів — Підготовка до передачі ОЗ). У документі зазначається Рахунок продажу ОЗ 286. Під час підготовки до передачі донараховується амортизація за місяць, у якому проводиться операція, а в бухгалтерському та податковому обліку списуються суми нарахованої амортизації і формується залишкова вартість.
Документ Передача ОЗ (меню ОЗ і НМА — Вибуття основних засобів — Передача ОЗ) призначений для оформлення продажу основних засобів. Якщо до цього моменту було оформлено документ Підготовка до передачі ОЗ, у реквізиті Документ підготовки слід зазначити відповідний документ. Під час проведення документа донараховується амортизація за місяць вибуття, у якому проводиться операція, а в бухгалтерському та податковому обліку списуються суми нарахованої амортизації і формується залишкова вартість, якщо це не було зроблено документом Підготовка до передачі ОЗ. Потім нараховуються доходи та витрати (собівартість реалізації).
Інвентаризація основних засобів
Мета інвентаризації основних засобів полягає у виявленні фактичної наявності основних засобів і перевірці відповідності даних бухгалтерського обліку щодо кількості та вартості основних засобів фактичній наявності таких об'єктів у кількісному й вартісному вираженні, а також у подальшому відображенні в обліку прийняття виявлених об'єктів і (або) вибуття невиявлених.
Для введення до інформаційної бази даних інвентаризації призначений документ Інвентаризація ОЗ (меню ОЗ і НМА — Облік основних засобів — Інвентаризація ОЗ).
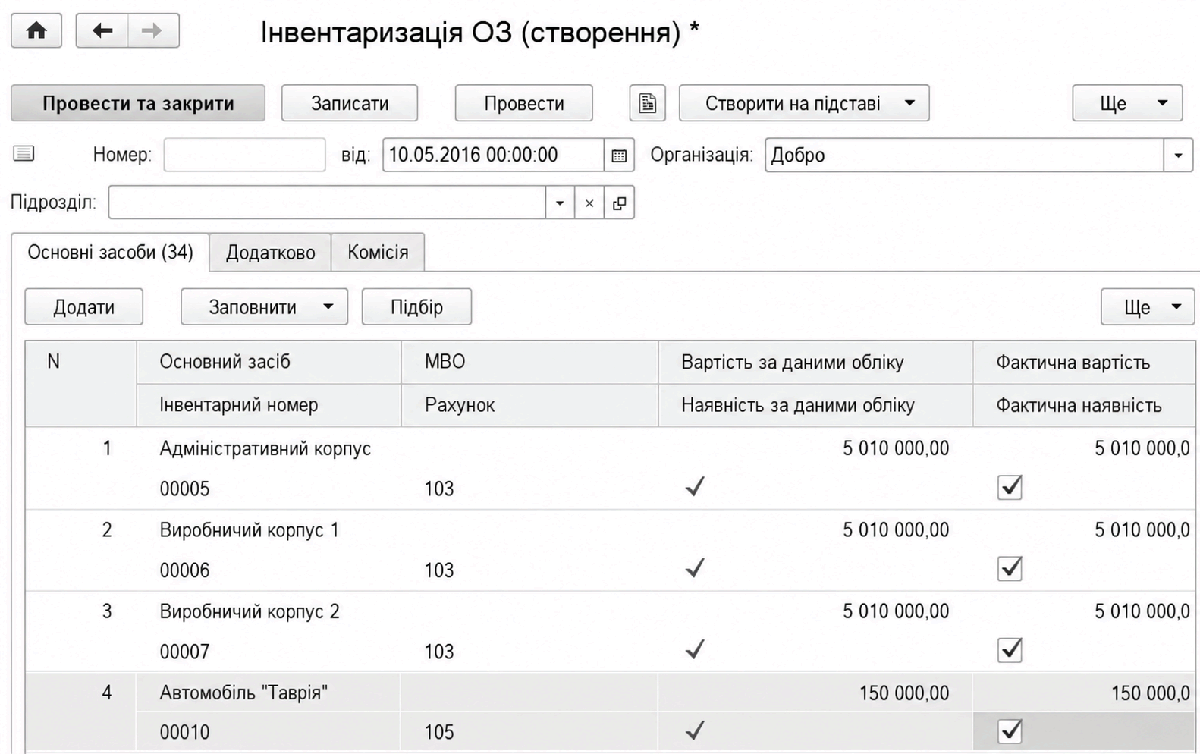
До табличної частини закладки Основні засоби вводяться відомості про основні засоби вибраної організації та вибраного підрозділу. Відомості можуть бути заповнені автоматично за даними обліку кнопкою Заповнити. На закладці Комісія вводяться відомості про причини проведення інвентаризації, а також про членів інвентаризаційної комісії.
Дані документа Інвентаризація ОЗ у бухгалтерському та податковому обліку не відображаються, але за результатами інвентаризації можна провести такі операції:
- Введення в експлуатацію основних засобів, за якими в результаті інвентаризації виявлено надлишок. Такі основні засоби за правилами бухгалтерського обліку підлягають оприбуткуванню за поточною ринковою вартістю та віднесенню на фінансові результати організацій як позареалізаційні доходи. Для цього необхідно використовувати документ Введення в експлуатацію ОЗ з видом операції За результатами інвентаризації.
- Списання основних засобів, за якими в результаті інвентаризації виявлено нестачу. Вартість списаних основних засобів відноситься на винних осіб. Якщо таких осіб не встановлено або суд відмовив у стягненні з них, вартість відсутніх основних засобів списується на витрати. Для цього слід скористатися документом Списання ОЗ.
- Зміна місцезнаходження основних засобів, за якими в результаті інвентаризації виявлено нестачу в одному підрозділі та надлишок в іншому. Для цього потрібно використовувати документ Переміщення ОЗ.
Введення початкових залишків за основними засобами
Документ залишено для сумісності з попередніми версіями. Для введення початкових залишків за основними засобами рекомендується використовувати документ Введення залишків.