Ввод в эксплуатацию
Описаны ввод основных средств и объектов строительства в эксплуатацию документом «Ввод в эксплуатацию ОС», настройка учетных данных, амортизации и налогового назначения.
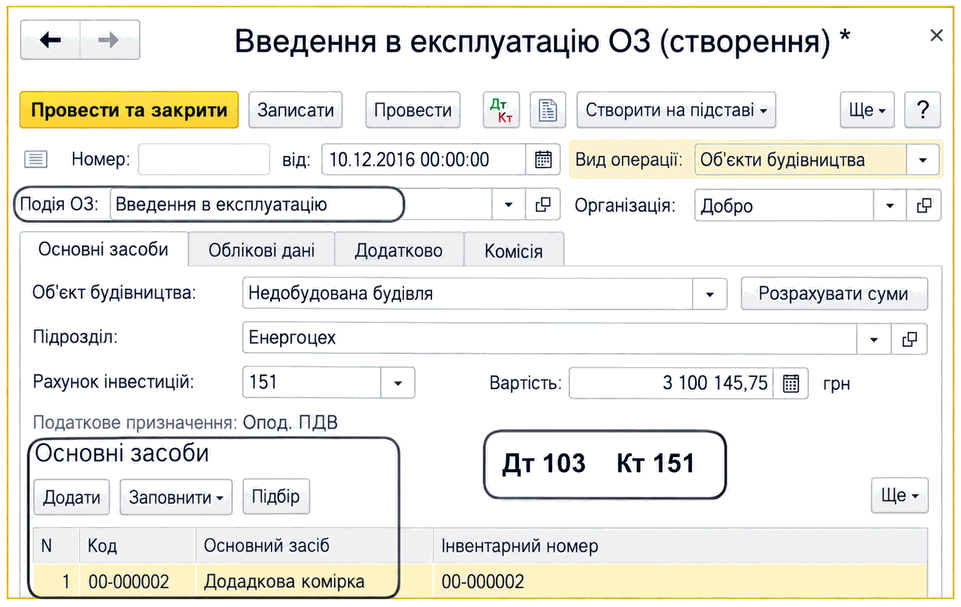
Ввод в эксплуатацию основных средств отражается с помощью документа Ввод в эксплуатацию ОС. В документе устанавливаются все параметры учета объектов необоротных активов. При проведении документа формируются движения в регистрах сведений, хранящих информацию об основных средствах.
В большинстве случаев для ввода в эксплуатацию каждого объекта используется отдельный документ, но при необходимости ввода в эксплуатацию нескольких однотипных объектов можно воспользоваться одним экземпляром документа Ввод в эксплуатацию ОС. В табличной части документа следует указать перечень основных средств. Для всех таких объектов будут зафиксированы одинаковые стоимость и параметры учета.
Ввод в эксплуатацию объекта строительства
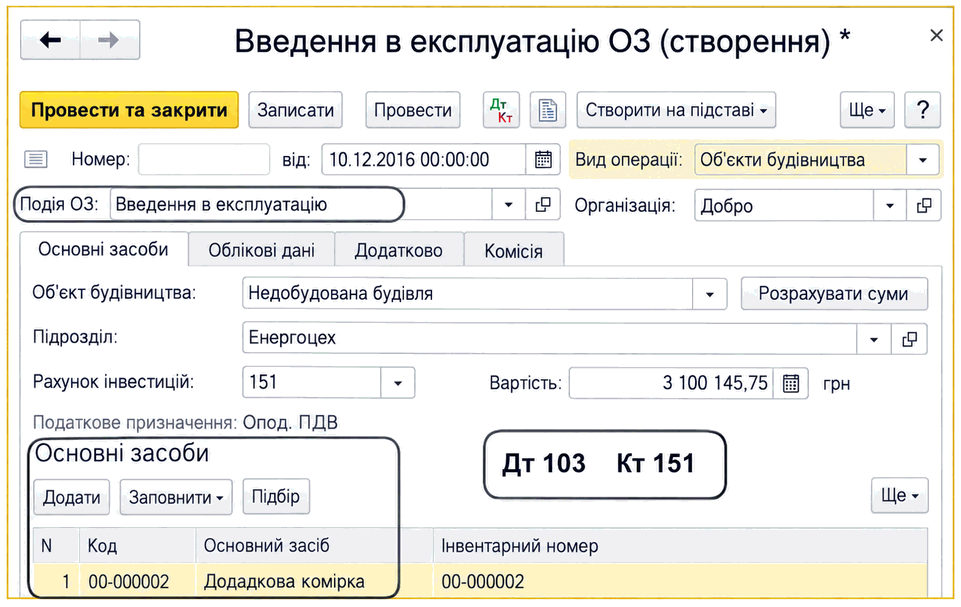
С помощью документа Ввод в эксплуатацию ОС можно ввести в эксплуатацию как оборудование, хранящееся на складе, так и изготовленный (смонтированный) объект, то есть объект строительства. Если капитальные инвестиции учитывались на складе, используется вид операции документа Оборудование, если по объекту строительства — вид операции Объекты строительства.
На вкладке Основные средства, кроме наименования основного средства, указываются параметры учета капитальных инвестиций, а параметры учета объекта основных средств задаются на других вкладках документа.
Правила отражения амортизации (счет и аналитика затрат) задаются на вкладке Учетные данные. Здесь указывается элемент справочника Способы отражения затрат, где указаны направления накопления затрат по амортизации.
Хотя учет основных средств ведется в разрезе подразделений, затраты по амортизации можно накапливать по любому подразделению, указанному в способе отражения затрат по амортизации.
Учетные данные объекта ОС
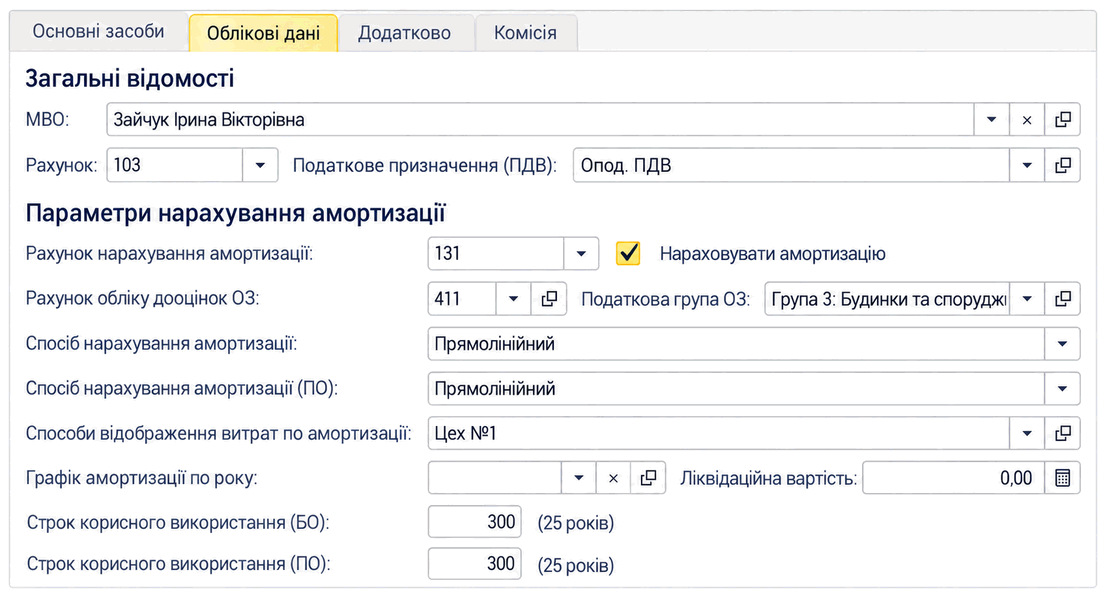
Основные бухгалтерские и налоговые параметры учета объекта основных средств указываются на вкладке Учетные данные. Документ Ввод в эксплуатацию ОС имеет свои особенности для различных видов учета:
- для целей бухгалтерского учета, в зависимости от указанного счета учета, вводимый в эксплуатацию объект может быть:
- основным средством (субсчета счета 10);
- другим необоротным материальным активом (субсчета счета 11, кроме 1112, 1122);
- для целей налогового учета, в зависимости от налогового назначения НДС и налоговой группы ОС, вводимый в эксплуатацию объект может:
- быть непроизводственным, то есть не амортизироваться;
- ежемесячно амортизироваться в составе одной из налоговых групп основных средств;
- включаться в состав затрат сразу при вводе в эксплуатацию (100%);
- частично включаться в состав затрат при вводе в эксплуатацию (50%) и частично при списании (50%).
В процессе эксплуатации необоротного актива может возникнуть потребность использовать его в другом виде налоговой деятельности, например перевести из производственных в непроизводственные активы. Отразить такое изменение можно с помощью документа Изменение налогового назначения ОС.