Описан учет основных средств в BAS Бухгалтерия: поступление, ввод в эксплуатацию, амортизация, ремонт, модернизация, выбытие и инвентаризация. Рассмотрены документы и параметры учета ОС.. Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
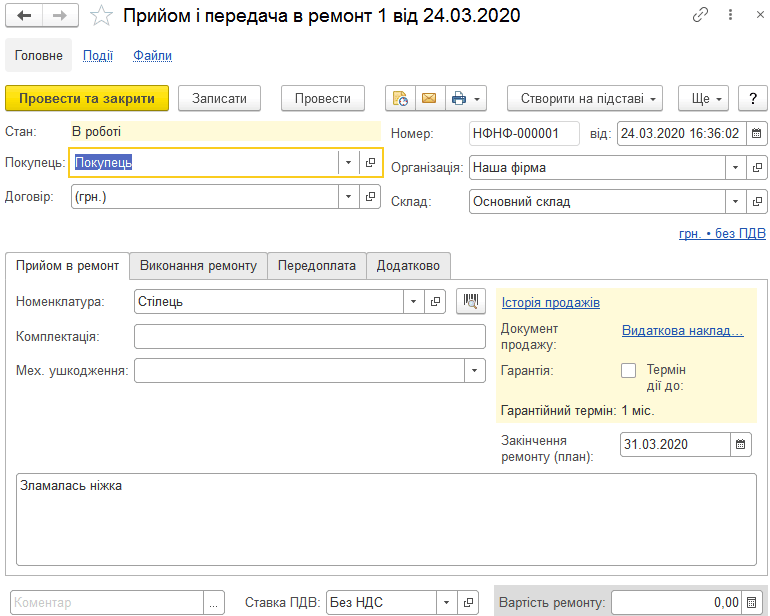
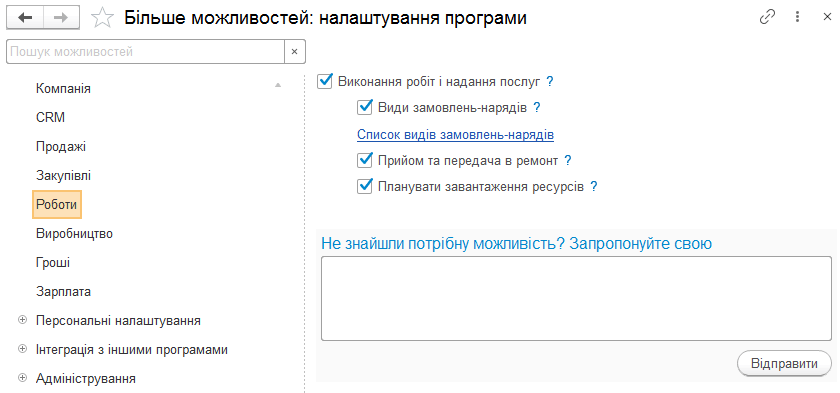
Описаны настройка и использование документа «Прием и передача в ремонт»: прием изделия, выбор сценария ремонта, определение статуса, предоплата и реквизиты печати.
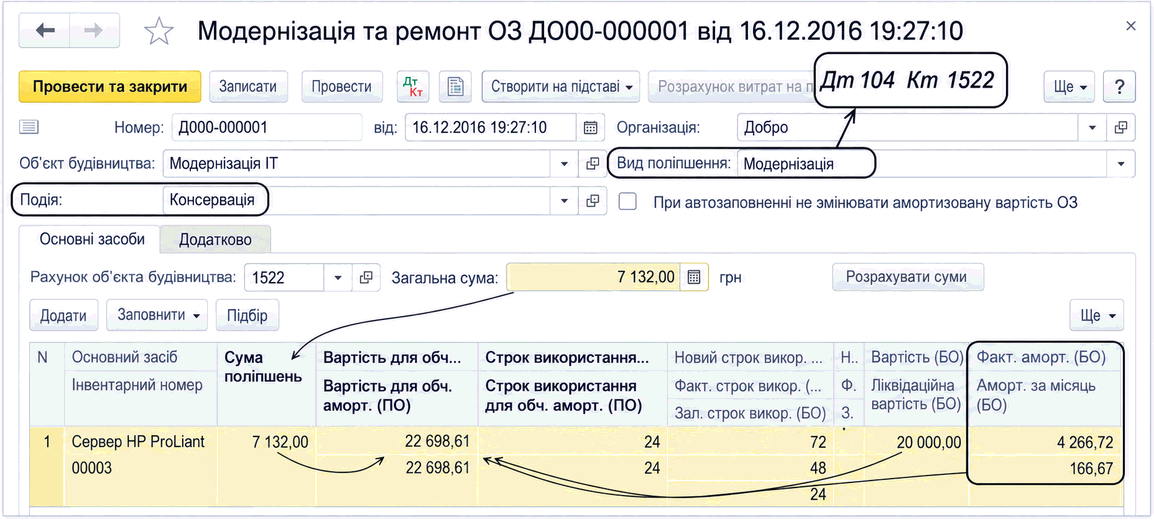
Описан учет затрат на модернизацию и текущий ремонт ОС, их накопление на счетах 15 и 235 и списание документом «Модернизация и ремонт ОС». Приведены настройки амортизации и проводки для каждого вида улучшения.
В статье рассматриваются основные операции электронного учета внеоборотных активов в программе «BAS: Бухгалтерия», включая процессы поступления, ввода в эксплуатацию, модернизации и формирования первоначальной стоимости основных средств.Что такое основные средства и их учет. Процедура поступления основных средств. Ввод основных средств в эксплуатацию. Модернизация и ремонт основных средств
Чтобы правильно отнести определенный вид работ к текущему или капитальному ремонту здания, пользуются Примерным перечнем услуг по содержанию домов и сооружений и придомовых территорий и услуг по ремонту помещений, домов, сооружений, утвержденным приказом Государственного комитета Украины по вопросам жилищно-коммунального хозяйства от 10.08.2004 № 150 (далее — Перечень № 150). <b>Работы по восстановлению внешней штукатурки с последующей окраской фасадов зданий</b> отнесены к капитальному ремонту (пп. 2.3.1 раздела 2 Перечня № 150).В сельском совете планируем провести ремонт, а именно: штукатурка стен, нанесение шубы и окраска шубы. Что это будет — текущий или капитальный ремонт?
Статьёй 1032 Бюджетного кодекса Украины (БК) установлено, что средства образовательной субвенции <b>направляют на оплату текущих расходов</b> общеобразовательных учебных заведений.Можно ли за средства образовательной субвенции осуществлять расходы на питание учащихся 1–4-х классов, ремонт (капитальный, текущий) учебных заведений, командировки педагогов?
Затраты на ремонт (и текущий, и капитальный) считают затратами на содержание объекта основных средств, которые осуществляются для восстановления или поддержания бюджетным учреждением его будущих экономических выгод или потенциала полезности на первоначально оценённом уровне производительности объекта основных средств. Такие затраты признают <b>затратами отчётного периода</b>, в котором они были понесены (п. 2 разд. ІІІ Национального положения (стандарта) бухгалтерского учёта в государственном секторе 121 Основные средства, утверждённого приказом Министерства финансов Украины от 12.10.2010 № 1202; далее — НП(с)БУГС 121). Можно ли отнести затраты на капитальный ремонт к фактическим расходам?
Согласно пункту 26 части первой статьи 1 Закона Украины «Об осуществлении государственных закупок» от 01.06.2010 № 2289-VI (далее — Закон о закупках) работы — это проектирование, строительство новых, расширение, реконструкция, капитальный ремонт и реставрация существующих объектов и сооружений производственного и непроизводственного назначения, работы по нормированию в строительстве, геологоразведочные работы, техническое переоснащение действующих предприятий и сопутствующие работам услуги, в т. ч. геодезические работы, бурение, сейсмические исследования, аэро- и спутниковая фотосъемка и другие услуги, включаемые в сметную стоимость работ, если стоимость таких услуг не превышает стоимости самих работ.Нужно ли проводить процедуры государственных закупок, если бюджетное учреждение планирует провести ремонт 10 кабинетов административного здания, а также провести реконструкцию крыши отдельного хозяйственного здания (котельной), если стоимость ремонта кабинетов — 600 тыс. грн., а реконструкции крыши котельной — 450 тыс. грн., то есть вместе стоимость работ составит 1,05 млн грн.?
В соответствии с Порядком применения <b>Плана счетов бухгалтерского учета бюджетных учреждений</b> (приложение 1 к Плану счетов бухгалтерского учета бюджетных учреждений, утвержденному приказом Министерства финансов Украины от 26.06.2013 № 611) на субсчете 109 Прочие основные средства учитывают, в частности, документацию по типовому проектированию независимо от стоимости. Учреждение проводило капитальный ремонт крыши. При проверке финансово-хозяйственной деятельности учреждения финансовые инспекторы отметили, что проектно-сметную документацию на проведение этого ремонта следует учитывать на субсчете 109 Прочие основные средства. Правильно ли это?
Прежде чем ответить на вопрос, определимся с видом работ, то есть с тем, был это текущий или капитальный ремонт. Для этого откроем Примерный перечень услуг по содержанию домов и сооружений и придомовых территорий и услуг по ремонту помещений, домов, сооружений, утвержденный приказом Государственного комитета Украины по вопросам жилищно-коммунального хозяйства от 10.08.2004 № 150 (далее — Перечень). Согласно пункту 2.11 раздела 2 Перечня указанные работы подпадают под определение <b>капитального ремонта</b>.В детсаду зимой отремонтировали систему отопления. Заменили радиаторы, некоторые трубы вырезали и также заменили новыми. После ремонта остались старые радиаторы и трубы. Через некоторое время в детсад обратился подрядчик, чтобы забрать старые радиаторы и трубы на металлолом. Он мотивирует это тем, что в смете заложен возврат металлолома в обмен на материал, который он использовал. Как быть в этой ситуации?
В соответствии с Методическими рекомендациями относительно перечня подтверждающих документов, предоставляемых распорядителями (получателями) бюджетных средств на стадии регистрации обязательств и оплаты счетов, утвержденными приказом Государственного казначейства Украины от 14.09.2010 № 330 (далее — Приказ № 330), для регистрации обязательств сельсовет как распорядитель бюджетных средств должен предоставить в органы Государственной казначейской службы Украины следующие подтверждающие документы: смету на капитальный ремонт; протокол договорной цены; договор; счета; дефектный акт; проектно-сметную документацию; положительное заключение комплексной государственной экспертизы; акты приемки выполненных подрядных работ (ф. КБ-2в) и справку о стоимости выполненных строительных работ и расходов (ф. КБ-3); накладные/товарно-транспортные накладные при приобретении строительных материалов, используемых в процессе ремонтных работ; документы, подтверждающие проведение процедуры закупок товаров, работ и услуг в соответствии с законодательством в сфере государственных закупок.Сельсовет готовит документы на регистрацию обязательств на капитальный ремонт клубного учреждения. Какие подтверждающие документы должен предоставить сельсовет в орган Казначейства?