Отчетность подсистемы
Для анализа остатков и движения малоценных активов используют оборотно-сальдовую ведомость по субсчетам счетов 15 и 22 или по счету МЦ для активов в эксплуатации.
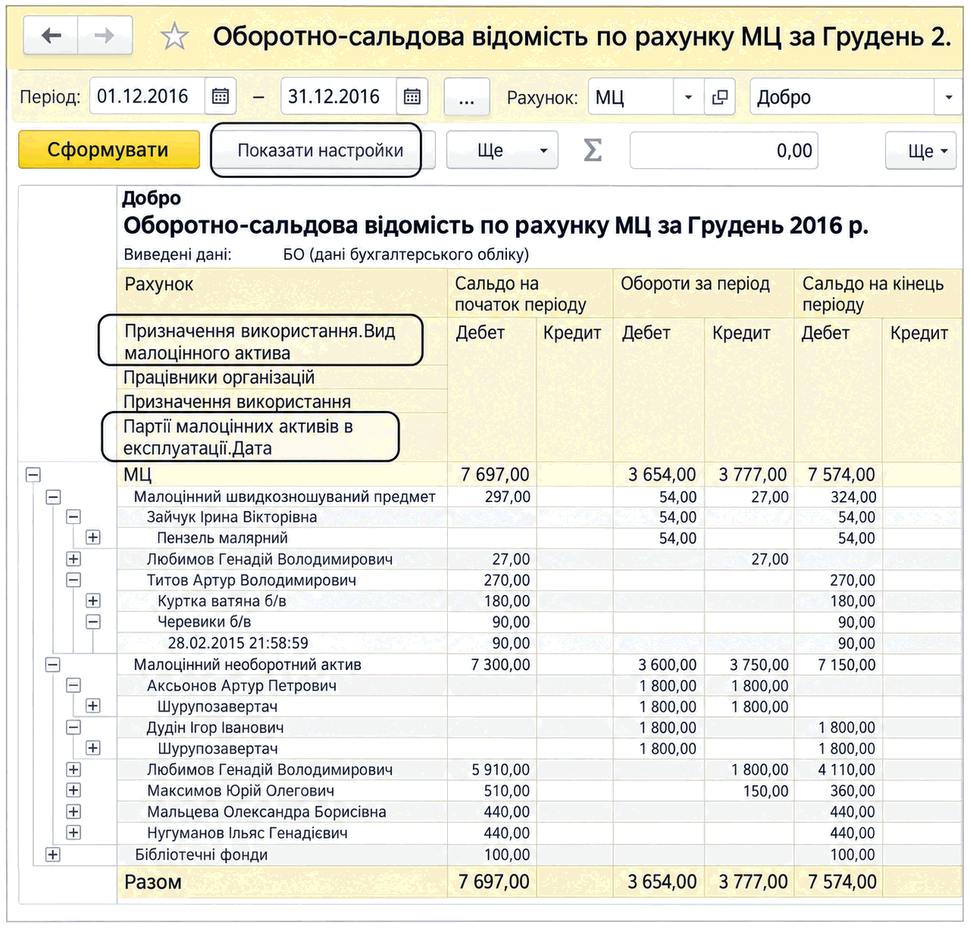
Информацию об остатках и движении МНМА, БФ и МШП, не введенных в эксплуатацию, можно получить с помощью отчета Оборотно-сальдовая ведомость по счету по субсчетам счетов 15 и 22.
Оборотно-сальдовая ведомость по счету МЦ
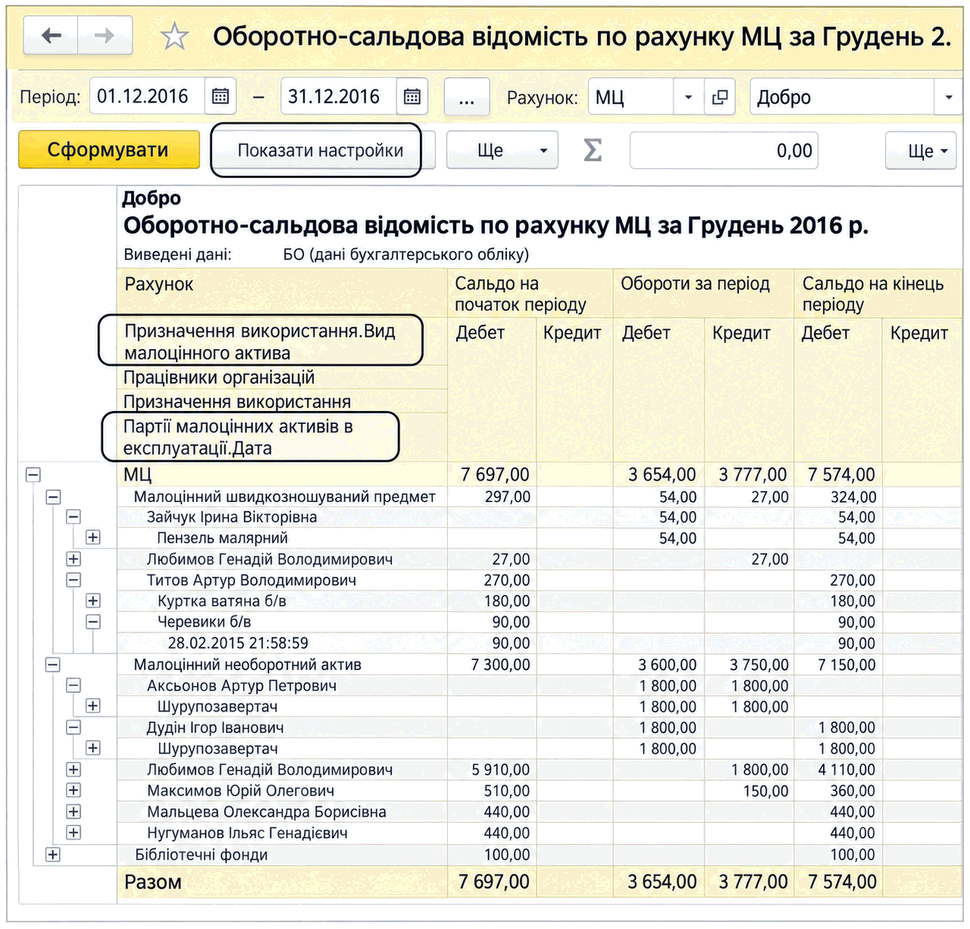
Проанализировать информацию о МНМА, БФ и МШП, уже введенных в эксплуатацию, можно с помощью отчета Оборотно-сальдовая ведомость по счету по счету МЦ.