Общие принципы учета
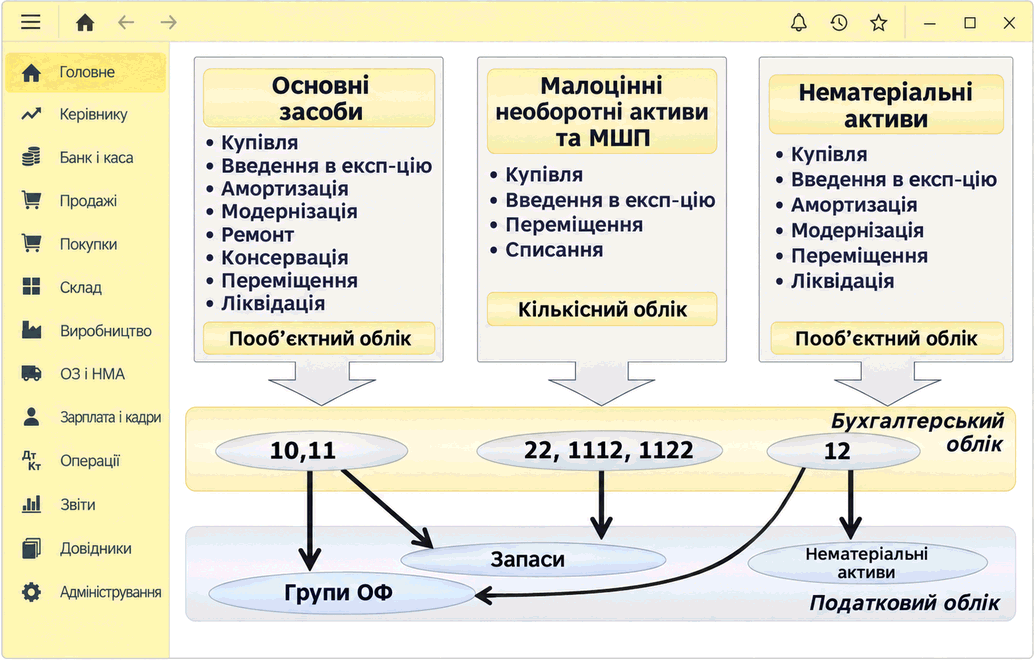
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны принципы бухгалтерского и налогового учета необоротных активов и МБП в BAS Бухгалтерия. Определены подсистемы для ОС, МНМА, БФ и НМА, а также общие правила ведения учета и амортизации.
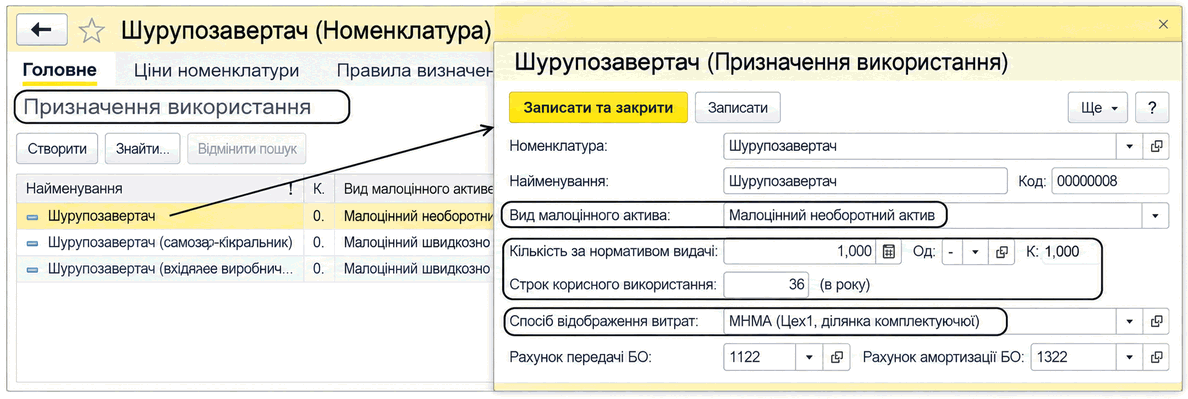
ЧитатьОписан принцип списания стоимости МНМА, БФ и МБП, счета бухгалтерского и забалансового учета. Приведены роль справочника «Назначение использования» и доступные операции для активов в эксплуатации.. Отражение в составе расходов. Забалансовый учет
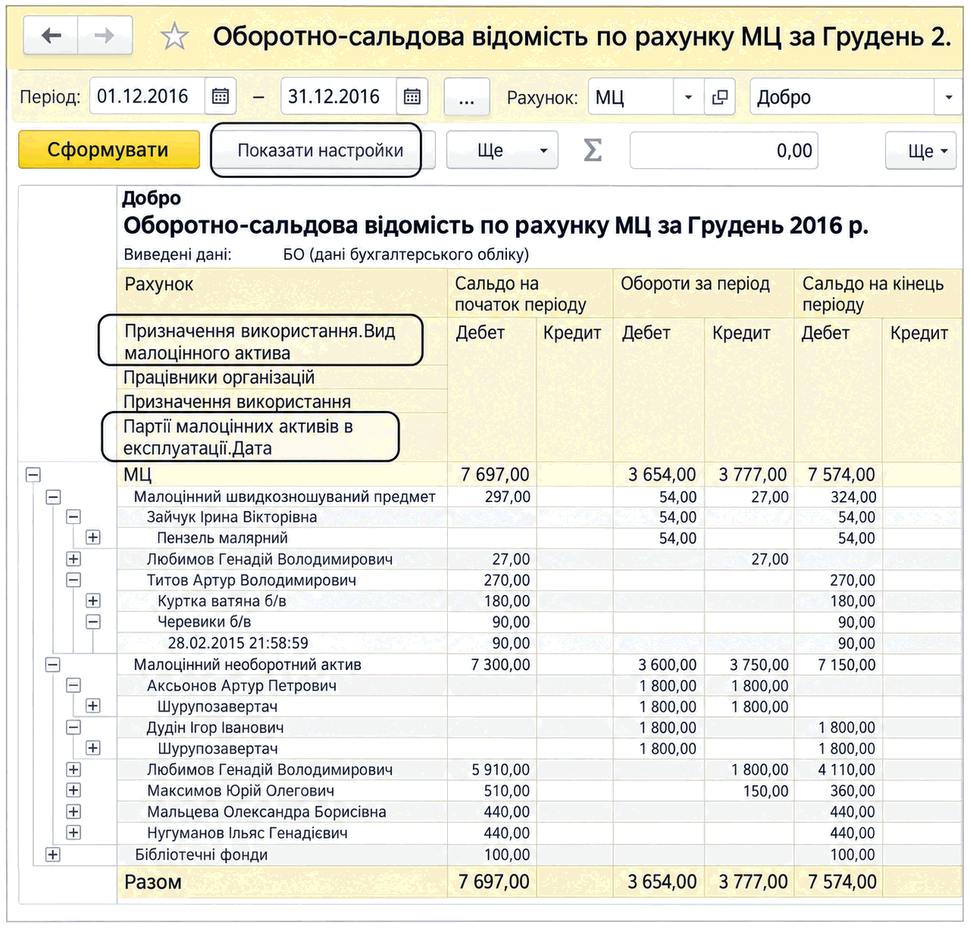
ЧитатьДля анализа остатков и движения малоценных активов используют оборотно-сальдовую ведомость по субсчетам счетов 15 и 22 или по счету МЦ для активов в эксплуатации.
ЧитатьС 6 августа 2013 года вступил в силу приказ Министерства финансов Украины от 26.06.2013 № 611 Об утверждении некоторых нормативно-правовых актов по бухгалтерскому учету бюджетных учреждений (далее — Приказ № 611), которым, в частности, утверждены новые:Сельский совет планирует приобрести твердотопливные котлы. На каком субсчете учитывать и по какому КЭКР оплачивать такое приобретение?
ЧитатьСогласно п.4 НП(С)БУ 7 остаточная стоимость объекта основных средств - это разница между первоначальной (переоцененной) стоимостью необоротного актива и суммой его накопленной амортизации (износа).
ЧитатьВозможность ведения количественного учета малоценных активов определяется выбором соответствующей методики их учета.
ЧитатьВ данном разделе рассматривается процесс ввода остатков необоротных малоценных активов и МБП. Детально рассматриваются виды необоротных малоценных активов, их учет, документы, необходимые их учета.Выбор подсистемы. Ввод остатков. Ввод начальных остатков основных средств
ЧитатьВ процессе использования документа "Поступление товаров и услуг" с видом операции "Покупка комиссия" или с видом операции "Оборудование", оформляется поступление малоценных быстроизнашивающихся предметов (МБП) на склад, при этом все записи вносятся в ячейки, что находятся в таблице "Товары". Используя документ "Поступление товаров" с видом операции "Оборудование" оформляется поступление малоценные необоротные материальные активы (МНМА).Поступление и ввод в эксплуатацию
ЧитатьДля отражения в учете операций по списанию МБП, вследствие утраты ими своего производственного назначения или нормального износа, в конфигурации предусмотрен документ "Списание МБП". При проведении документ формирует проводки только по забалансовому счету МЦ (Малоценные активы в эксплуатации).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьПодсистема "Малоценные активы" предназначена для ведения группового количественного учета:Принципы учета малоценных активов. Отражение в составе затрат. Забалансовый учет. Операции с малоценными активами. Покупка малоценки. Ввод малоценки в эксплуатацию. Перемещение малоценки. Списание малоценки. Отчетность подсистемы
ЧитатьВ типичной форме поддерживается бухгалтерский и налоговый учет необоротных активов предприятия, которые используются на предприятии, а именно:
ЧитатьЗадание №1. Справочник "Статьи затрат ". Задание №2. Справочник "Способы отражения расходов по амортизации". Задание №3. Справочник "Основные средства". Задание №4. Справочник "Номенклатура". Задание №5. Регистр сведений "Счета учета номенклатуры". Задание №6. Ввод остатков основных средств (ОС). Задание №7. Анализ остатков ОС. Операции с ОС и МНМА. Задание №8. Покупка ОС и малоценных необоротных активов (МНМА). Задание №9. Ввод в эксплуатацию ОС. Задание №10. Ввод в эксплуатацию МНМЛ (пообъектный учет). Задание №11. Начисление амортизации. Задание №12. Анализ стоимостных параметров НА. Задание №13. Начисление амортизации. Задание №14. Учетная политика. Задание №15. Справочник "Объекты строительства". Задание №16. Получение от контрагента услуг по ремонту. Задание №17. Окончание текущего ремонта ОС
Читать