Тема публикаций

Малоценные необоротные материальные активы

Справочные материалы по этой теме.

5 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Принципы учета малоценных активов

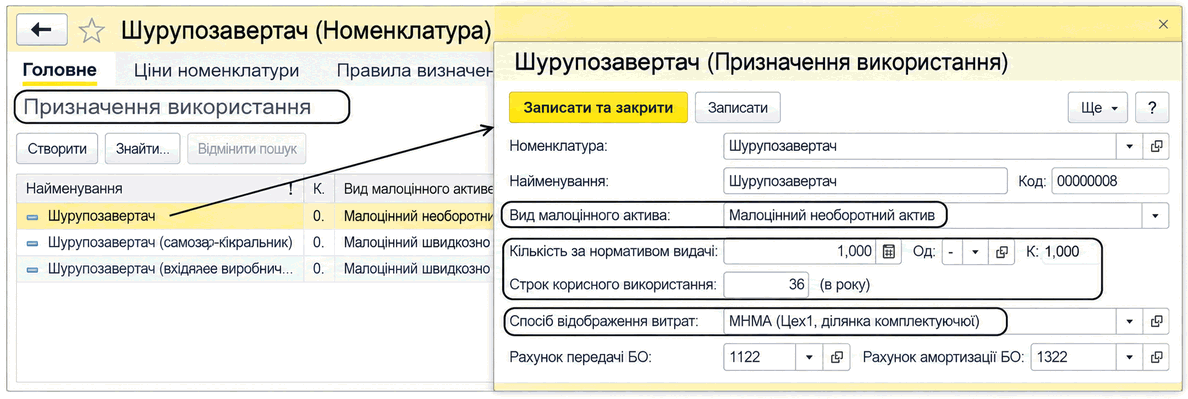
Описан принцип списания стоимости МНМА, БФ и МБП, счета бухгалтерского и забалансового учета. Приведены роль справочника «Назначение использования» и доступные операции для активов в эксплуатации.. Отражение в составе расходов. Забалансовый учет

Читать
Материал

Отчетность подсистемы

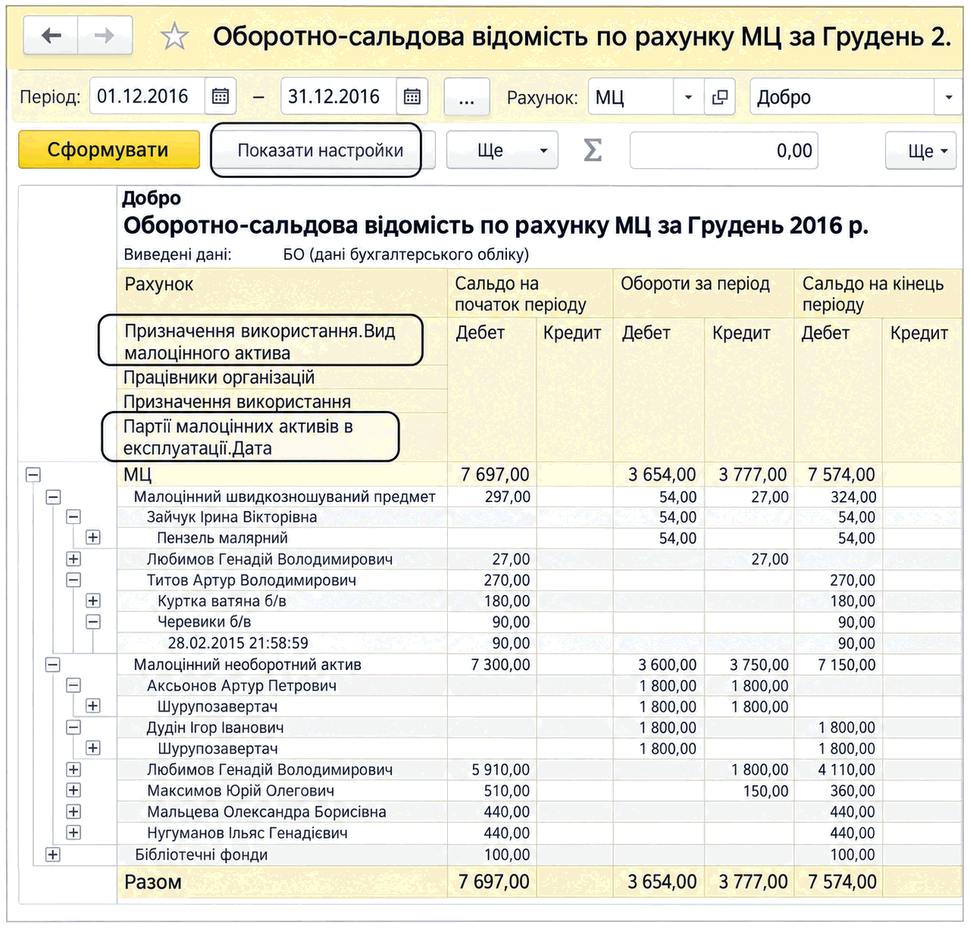
Для анализа остатков и движения малоценных активов используют оборотно-сальдовую ведомость по субсчетам счетов 15 и 22 или по счету МЦ для активов в эксплуатации.

Читать
Материал

Учет НМА

Описаны операции учета нематериальных, основных и малоценных активов: приобретение, ввод в эксплуатацию, амортизация, модернизация, ремонт, списание и продажа.. Учет необоротных материальных активов. Учет малоценных активов

Читать
Материал

Малоценные активы

Под малоценными активами в конфигурации понимаются МБП, малоценные необоротные активы, а также библиотечные фонды. Сведения о малоценных активах хранятся в справочниках "Номенклатура" и подчиненном ему "Назначения использования".Передача в эксплуатацию. Перемещение в эксплуатации. Списание из эксплуатации

Читать
Материал

Учет операций с малоценными активами

В процессе использования документа "Поступление товаров и услуг" с видом операции "Покупка комиссия" или с видом операции "Оборудование", оформляется поступление малоценных быстроизнашивающихся предметов (МБП) на склад, при этом все записи вносятся в ячейки, что находятся в таблице "Товары". Используя документ "Поступление товаров" с видом операции "Оборудование" оформляется поступление малоценные необоротные материальные активы (МНМА).Поступление и ввод в эксплуатацию

Читать
Записаться по телефону