Принципы учета капитальных инвестиций
Описаны два варианта учета капитальных инвестиций в BAS Бухгалтерия: оборудование и объекты строительства. Приведены справочники, аналитика затрат и счета для учета приобретения и изготовления внеоборотных активов.
Для учета капитальных инвестиций (далее — КИ) в прикладном решении применяются два варианта учета:
- Оборудование — материальные активы, приобретаемые для использования в качестве будущих основных средств. Оборудованием также могут считаться блоки или компоненты будущих основных средств, а также материалы для инвестиционной деятельности. Для оборудования ведется складской количественный учет и учет по партиям оприходования;
- Объекты строительства — затраты на изготовление, монтаж, модернизацию ОС и МНМА, то есть затраты на формирование стоимости будущего актива. Такой учет ведется по статьям затрат только в суммовом выражении. Например, объектом строительства может быть любой будущий объект основных средств, требующий дополнительного монтажа работниками предприятия (затраты на заработную плату) или подрядчиком (затраты на услуги сторонних организаций).
Перечень Оборудование хранится в справочнике Номенклатура. Для оборудования ведется складской учет по партиям, аналогично запасам. Справочники Номенклатура, Склады и принципы учета по партиям описаны в материале «Учет запасов».
Справочник Объекты строительства
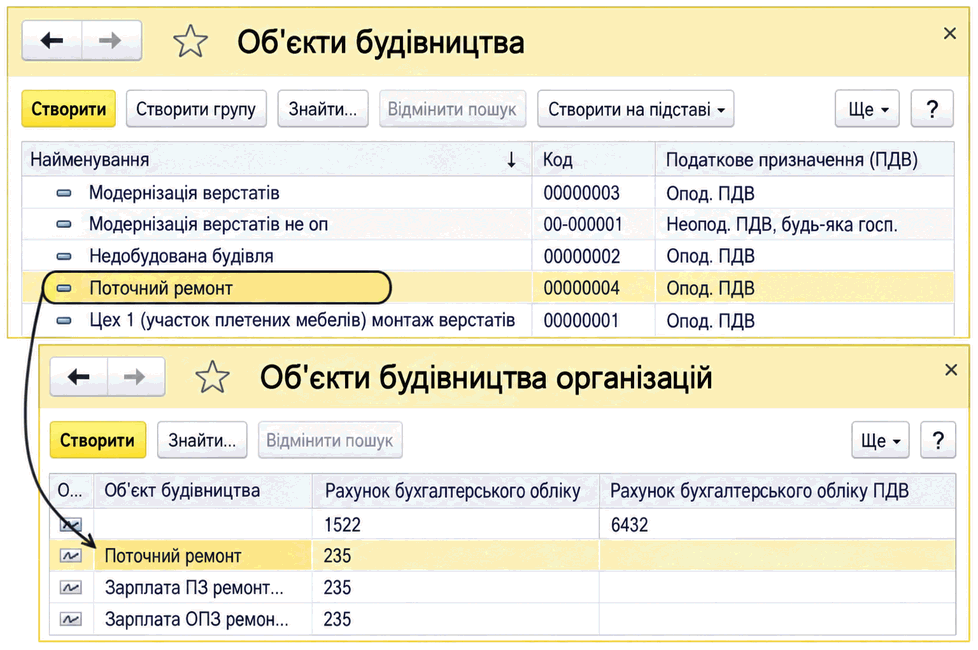
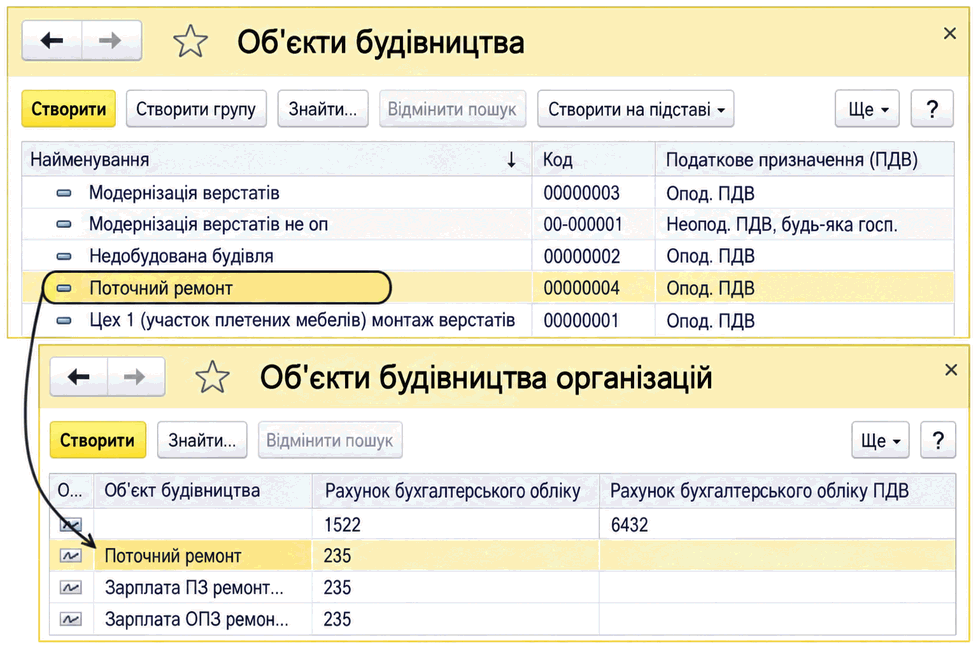
Перечень Объектов строительства, то есть объектов, в разрезе которых предприятие накапливает затраты для формирования стоимости внеоборотных активов, хранится в справочнике Объекты строительства. Справочник доступен в разделе программы Справочники — ОС и НМА. Элемент справочника содержит реквизиты Наименование и Налоговое назначение (НДС). Налоговое назначение для объекта строительства следует устанавливать в соответствии с целевым назначением объекта; оно должно совпадать с налоговым назначением будущего основного средства. В регистре сведений Объекты строительства организаций устанавливаются счета бухгалтерского учета по умолчанию. Эти значения можно задавать как для всех, так и для конкретных элементов справочника Объекты строительства.
Затраты на изготовление и модернизацию внеоборотных активов также накапливаются в разрезе статей затрат. Аналитика является оборотной, то есть накопление затрат осуществляется в разрезе статей, а списание — общей суммой. Накопление затрат осуществляется различными документами.
Складской количественный учет оборудования в разрезе номенклатурных позиций, партий и складов ведется по следующим счетам бухгалтерского плана счетов:
- 1521 Приобретение основных средств;
- 1531 Приобретение прочих внеоборотных материальных активов.
Счет учета выбирается при оформлении операции приобретения оборудования вручную или в соответствии со значениями по умолчанию, указанными для объектов номенклатуры в регистре сведений Счета учета номенклатуры.
Учет затрат на формирование стоимости будущих объектов внеоборотных активов в разрезе объектов строительства и статей затрат ведется по следующим счетам плана счетов бухгалтерского учета:
- 151 Капитальное строительство;
- 1522 Изготовление основных средств;
- 1532 Изготовление прочих внеоборотных материальных активов.
Счет учета Объекта строительства указывается в документах приобретения или накопления затрат — вручную или в соответствии со значениями по умолчанию из регистра сведений Объекты строительства организаций.
После ввода в эксплуатацию уже не имеет значения, был ли объект ОС оборудованием или объектом строительства.