Принципи обліку капітальних інвестицій
Описано два варіанти обліку капітальних інвестицій у BAS Бухгалтерія: устаткування та об'єкти будівництва. Наведено довідники, аналітику витрат і рахунки для обліку придбання та виготовлення необоротних активів.
Для обліку капітальних інвестицій (далі — КІ) у прикладному рішенні застосовуються два варіанти обліку:
- Устаткування — матеріальні активи, що придбаваються для використання як майбутні основні засоби. Устаткуванням також можуть вважатися блоки або компоненти майбутніх основних засобів, а також матеріали для інвестиційної діяльності. Для устаткування ведеться складський кількісний облік і облік за партіями оприбуткування;
- Об'єкти будівництва — витрати на виготовлення, монтаж, модернізацію ОЗ та МНМА, тобто витрати на формування вартості майбутнього активу. Такий облік ведеться за статтями витрат лише в сумовому вираженні. Наприклад, об'єктом будівництва може бути будь-який майбутній об'єкт основних засобів, що потребує додаткового монтажу працівниками підприємства (витрати на заробітну плату) або підрядником (витрати на послуги сторонніх організацій).
Перелік Устаткування зберігається в довіднику Номенклатура. Для устаткування ведеться складський облік за партіями, аналогічно до запасів. Довідники Номенклатура, Склади та принципи обліку за партіями описано в матеріалі «Облік запасів».
Довідник Об'єкти будівництва
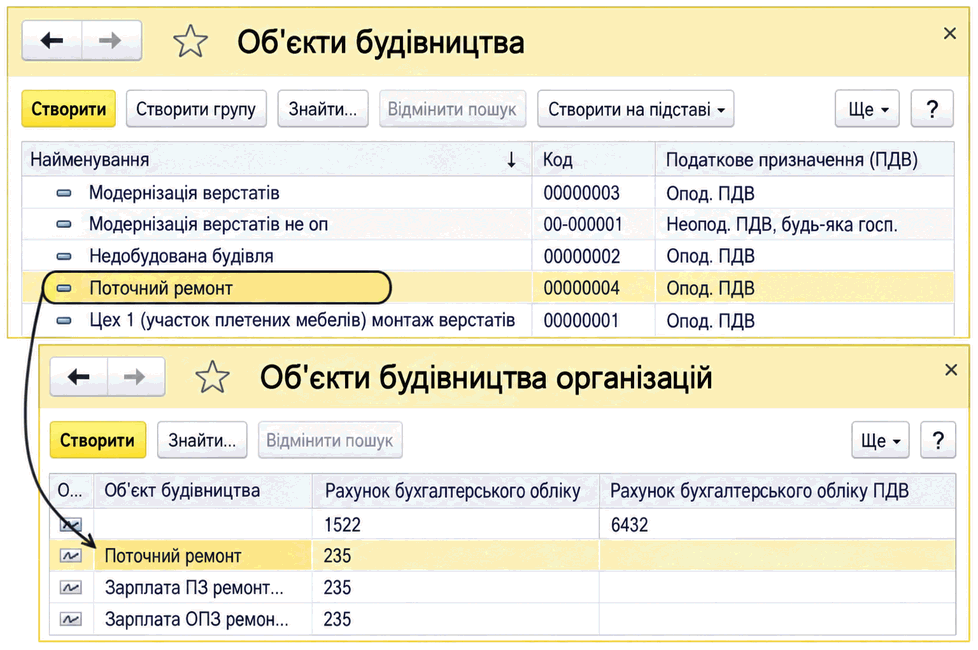
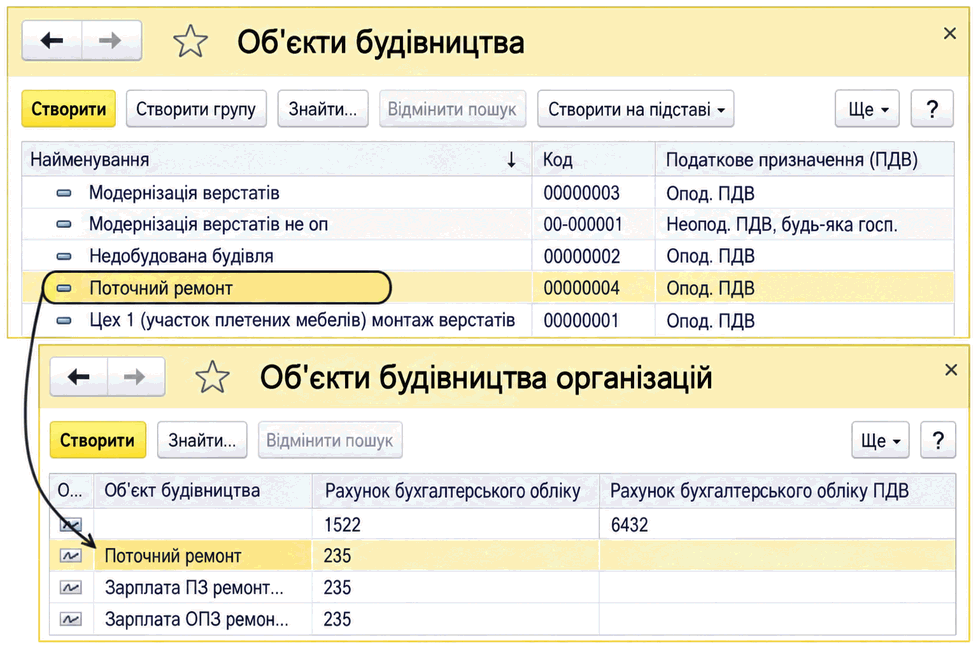
Перелік Об'єктів будівництва, тобто об'єктів, у розрізі яких підприємство накопичує витрати для формування вартості необоротних активів, зберігається в довіднику Об'єкти будівництва. Довідник доступний у розділі програми Довідники — ОЗ і НМА. Елемент довідника містить реквізити Найменування та Податкове призначення (ПДВ). Податкове призначення для об'єкта будівництва слід установлювати відповідно до цільового призначення об'єкта; воно має збігатися з податковим призначенням майбутнього основного засобу. У регістрі відомостей Об'єкти будівництва організацій установлюються рахунки бухгалтерського обліку за замовчуванням. Ці значення можна задавати як для всіх, так і для конкретних елементів довідника Об'єкти будівництва.
Витрати на виготовлення та модернізацію необоротних активів також накопичуються в розрізі статей витрат. Аналітика є обіговою, тобто накопичення витрат здійснюється в розрізі статей, а списання — загальною сумою. Накопичення витрат здійснюється різними документами.
Складський кількісний облік устаткування в розрізі номенклатурних позицій, партій і складів ведеться за такими рахунками бухгалтерського плану рахунків:
- 1521 Придбання основних засобів;
- 1531 Придбання інших необоротних матеріальних активів.
Рахунок обліку обирається під час оформлення операції придбання устаткування вручну або відповідно до значень за замовчуванням, указаних для об'єктів номенклатури в регістрі відомостей Рахунки обліку номенклатури.
Облік витрат на формування вартості майбутніх об'єктів необоротних активів у розрізі об'єктів будівництва та статей витрат ведеться за такими рахунками плану рахунків бухгалтерського обліку:
- 151 Капітальне будівництво;
- 1522 Виготовлення основних засобів;
- 1532 Виготовлення інших необоротних матеріальних активів.
Рахунок обліку Об'єкта будівництва зазначається в документах придбання або накопичення витрат — вручну або відповідно до значень за замовчуванням із регістру відомостей Об'єкти будівництва організацій.
Після введення в експлуатацію вже не має значення, чи був об'єкт ОЗ устаткуванням або об'єктом будівництва.