Справочная информация
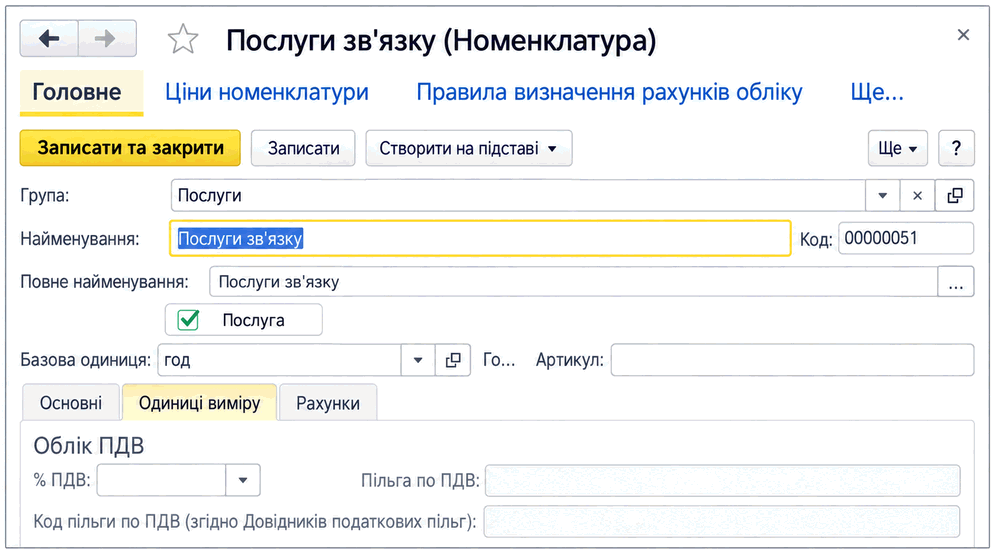
Описаны различия между услугами и работами, настройка их номенклатуры и счетов учета. Рассмотрены аналитика расходов, статьи доходов и неоперационных расходов в BAS Бухгалтерия.. Номенклатура услуг
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны различия между услугами и работами, настройка их номенклатуры и счетов учета. Рассмотрены аналитика расходов, статьи доходов и неоперационных расходов в BAS Бухгалтерия.. Номенклатура услуг
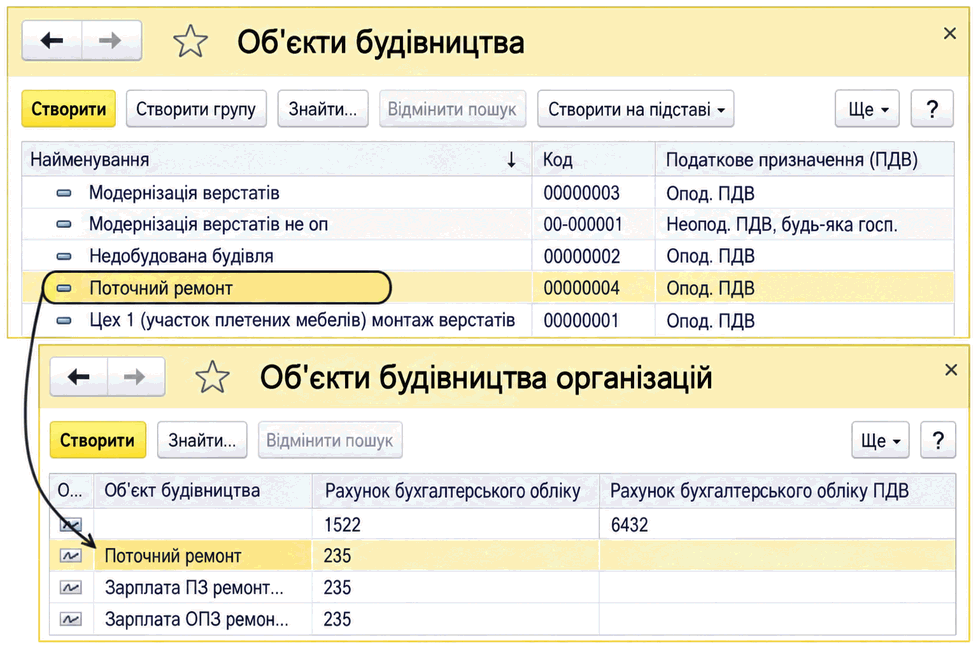
ЧитатьОписаны два варианта учета капитальных инвестиций в BAS Бухгалтерия: оборудование и объекты строительства. Приведены справочники, аналитика затрат и счета для учета приобретения и изготовления внеоборотных активов.
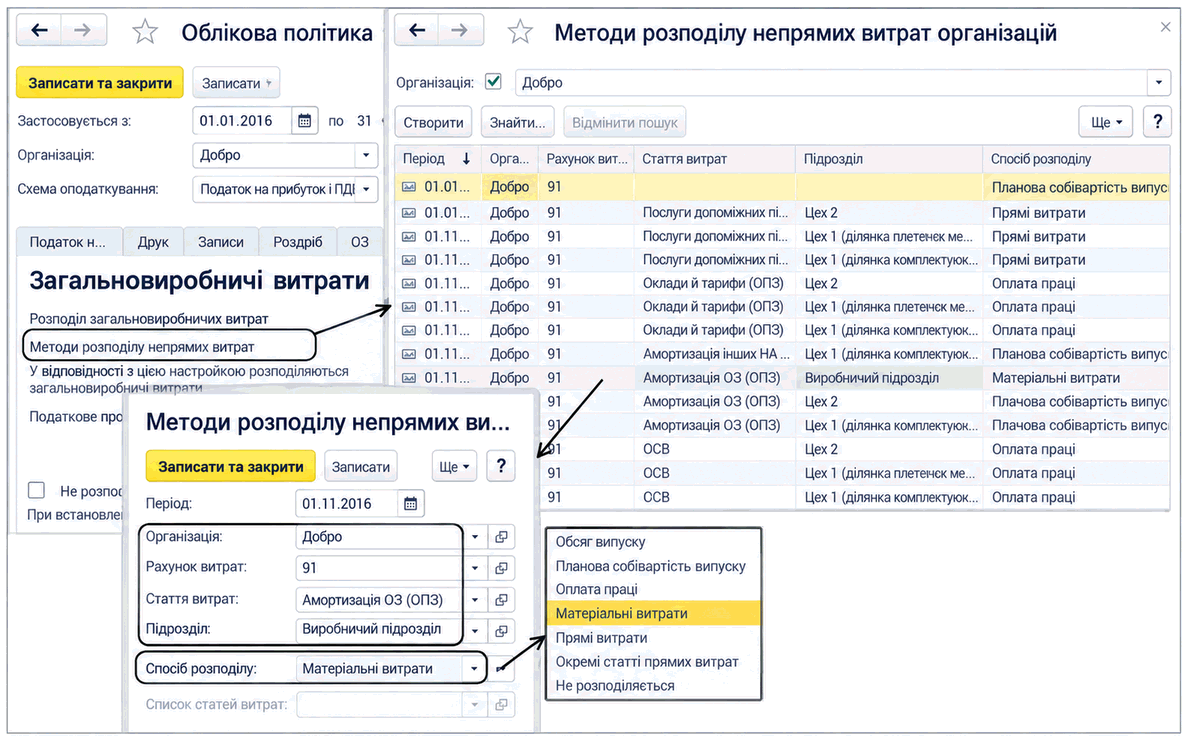
ЧитатьОписана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
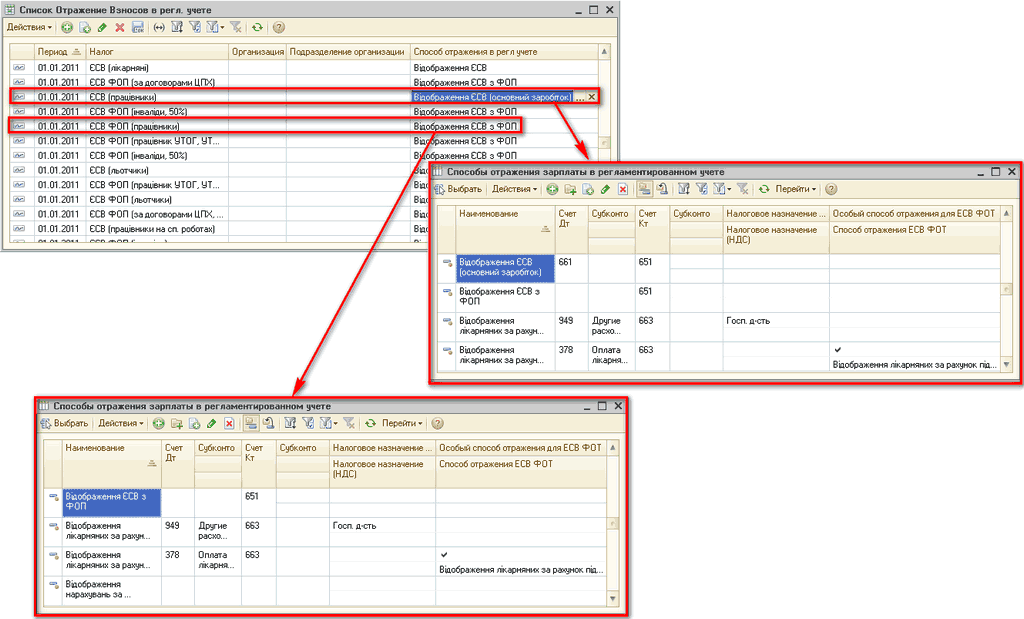
ЧитатьС основными аспектами учета ЕСВ можно ознакомиться статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ
ЧитатьПередача материалов и полуфабрикатов в производство отражается документом "Требованиенакладная" (меню "Производство" —” "Выпуск продукции" —” "Требованиенакладная").
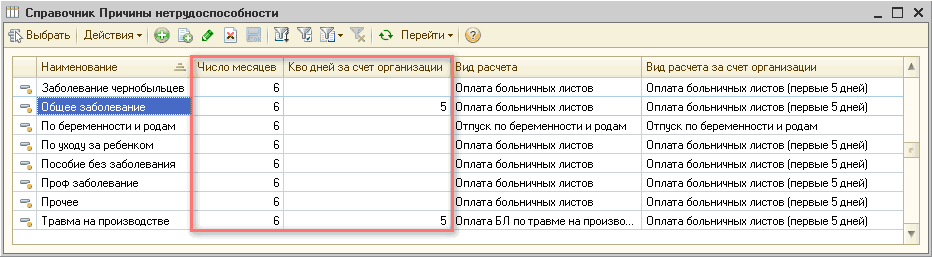
ЧитатьВ типовых конфигурациях фирмы 1С порядок отражения начисления больничных соответствует текущему законодательству. Все необходимые параметры в конфигурации изначально настроены и обычно не требуют вмешательства пользователей. В рамках данной статьи обратим внимание на их заполнение и, соответственно, влияние на алгоритмы расчетов, заложенных в типовой конфигурации.Общие положения. Бухгалтерский учет. Налогообложение и ЕСВ
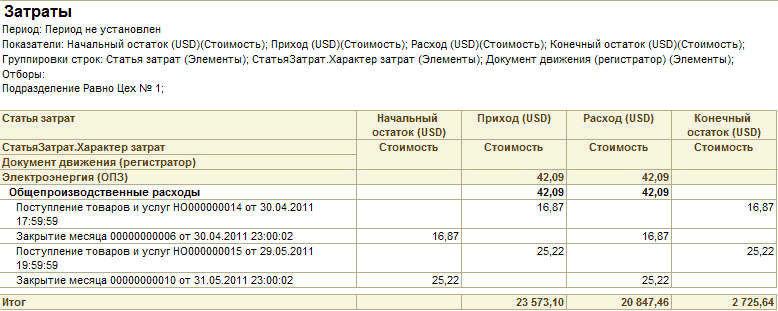
ЧитатьДанная конфигурация, как в управленческом, так и в регламентированном учетах, работает с помощью подсистемы управления затратами. Сразу в двух типах учета можно вести учет затрат.Переменные общепроизводственные расходы:. Постоянные общепроизводственные расходы:
ЧитатьНаш пример показывает, что расходы на обслуживание производственного процесса мы относим к общепроизводственным затратам. Это косвенные затраты, которые распределяются не прямо на продукцию, а рассчитываются по алгоритму и относятся к стоимости произведенной продукции. Находим кнопку "Перейти"
ЧитатьКогда ведется распределение накопленных прямых и косвенных затрат, рассчитывается себестоимость продукции –“ проводится калькуляция себестоимости. Ее цель –“ анализ эффективности производства, выявление наиболее затратных статей, уменьшение себестоимости продукции.
ЧитатьПредприятие во время реализации товаров использует услуги другой организации по доставке нашего товара покупателям. Эти затраты относятся к затратам сбыта, используя документ "Поступление товаров и услуг"
ЧитатьВ данном разделе рассматривается учет доходов и расходов, показывается какие документы необходимо создавать и вести, как правильно их заполнять. Все это помогает предприятию в управлении доходами и расходами.Классификация доходов и расходов. Какие расчеты использовать?
Читать