Принципы учета малоценных активов
Описан принцип списания стоимости МНМА, БФ и МБП, счета бухгалтерского и забалансового учета. Приведены роль справочника «Назначение использования» и доступные операции для активов в эксплуатации.. Отражение в составе расходов. Забалансовый учет
Отражение в составе расходов
Главным принципом подсистемы является перенос стоимости малоценных активов в состав расходов: 100% стоимости списывается при передаче малоценных активов в эксплуатацию. Для необоротных активов включение в состав расходов осуществляется путем начисления амортизации методом 100%.
Перечень МНМА, БФ и МБП хранится в справочнике Номенклатура.
МНМА, БФ и МБП до ввода в эксплуатацию хранятся на складе. Они учитываются по тем же принципам, что и запасы, в разрезе партий. Объекты строительства не могут быть введены в эксплуатацию через подсистему малоценных активов.
Для бухгалтерского учета малоценных активов используются следующие счета:
- для МНМА и БФ — 1531 Приобретение прочих необоротных материальных активов;
- для МБП — 221 Малоценные и быстроизнашивающиеся предметы на складах.
Забалансовый учет
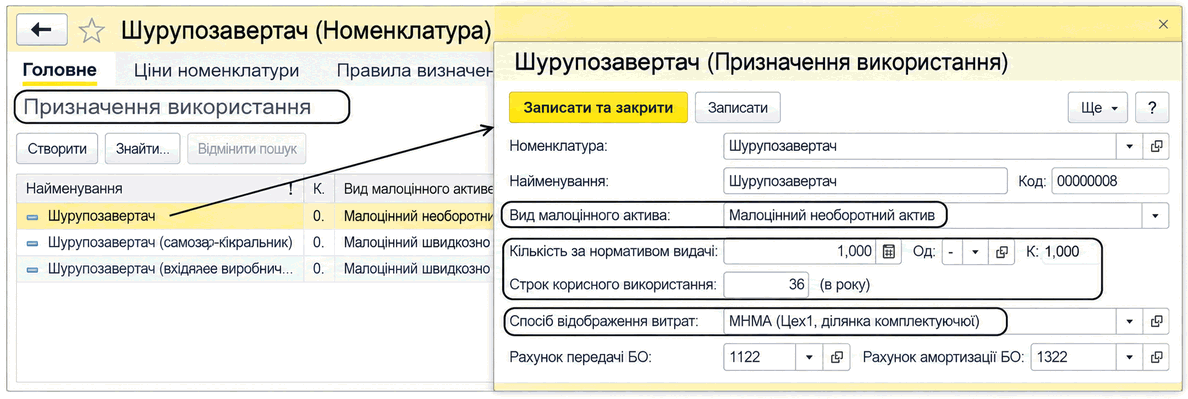
Для описания правил и параметров учета МНМА и МБП после ввода в эксплуатацию используется справочник Назначение использования, подчиненный справочнику Номенклатура. В каждом элементе справочника Назначение использования задается срок использования объекта-владельца и определяется, к какой учетной группе (виду малоценки) относится актив: МНМА, БФ или МБП. В соответствии с назначением определяются счета бухгалтерского учета в эксплуатации.
Также Назначение использования определяет аналитику учета расходов по списанию стоимости малоценного актива при передаче его в эксплуатацию (ссылка на справочник Способы отражения расходов). Срок полезного использования малоценных активов и количество по нормативу выдачи используются только для визуального контроля в отчетах и автозаполнения документов списания.
Назначение использования малоценных активов
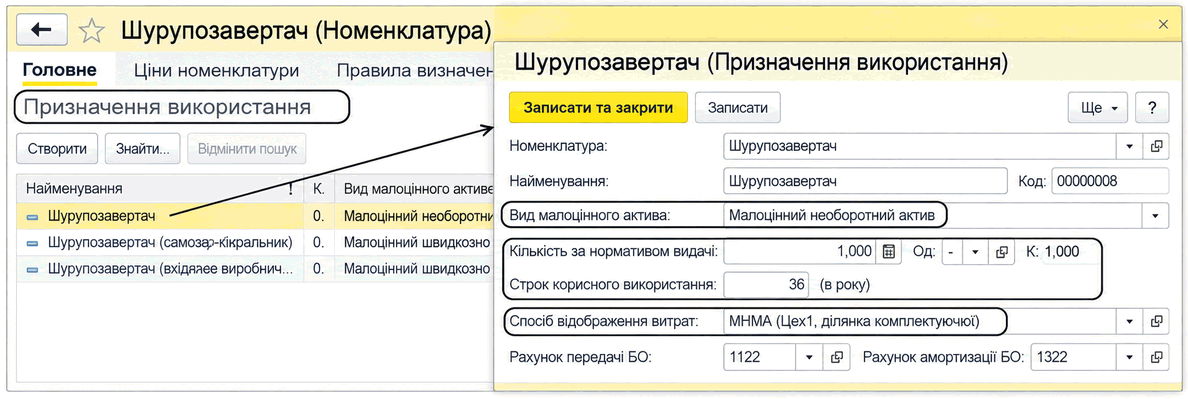
Все малоценные активы, переданные в эксплуатацию, учитываются на забалансовом счете МЦ «Малоценные активы в эксплуатации» в разрезе:
- материально ответственных лиц;
- партий в эксплуатации, где документом, образующим партию, является документ Передача малоценных активов в эксплуатацию. В документе имеется Подразделение, поэтому в стандартных отчетах, например в Оборотно-сальдовой ведомости по счету МЦ, можно настроить группировку по подразделениям. Также по партии определяется дата передачи малоценных активов в эксплуатацию — дата документа;
- назначения использования (справочник Назначение использования). По владельцу назначения использования определяется номенклатура.
Объекты МНМА и БФ, кроме учета по счету МЦ, учитываются также по следующим бухгалтерским счетам в разрезе номенклатуры:
- 1122 Малоценные необоротные материальные активы (количественно);
- 1112 Библиотечные фонды (количественно);
Износ МНМА и БФ в размере их стоимости учитывается по счетам:
- 1322 Износ прочих необоротных материальных активов (количественно) — в разрезе номенклатуры;
- 09 (забалансовый) Амортизационные отчисления — в разрезе видов использования амортизации.
Для малоценных активов, уже введенных в эксплуатацию, в прикладном решении поддерживается отражение только следующих двух операций:
- перемещение между МОЛ;
- списание с забалансового учета.