Принципы учета налога на добавленную стоимость (НДС)
Описаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
Ожидаемый и подтвержденный НДС
Учет товарно-материальных ценностей для целей НДС
Подсистема учета НДС предназначена для накопления и подготовки данных, необходимых для оформления налоговых документов, формирования учетных форм и регламентированной отчетности по налогу на добавленную стоимость.
Она включает:
- Настройку учетной политики;
- Специальные регистры накопления для учета НДС;
- План счетов бухгалтерского учета;
- Ряд документов, предназначенных для отражения НДС в учете;
- Специальные сервисные отчеты.
- Декларацию по НДС.
Учет взаиморасчетов для начисления НДС ведется в системе независимо от бухгалтерского учета и одновременно влияет на него, в частности определяя бухгалтерские проводки по налоговому кредиту или обязательствам.
Основные учетные механизмы системы — регистры накопления, в которых ведется учет всей информации, касающейся НДС. Все документы, как первичные, так и специализированные, предназначенные для учета НДС, при проведении формируют записи в этих регистрах. На основании этих записей формируется отчетность по НДС и бухгалтерские проводки по учету НДС. Счета бухгалтерского учета НДС, предусмотренные в системе, имеют вспомогательный характер по отношению к подсистеме НДС, хотя для правильного формирования бухгалтерской отчетности они, безусловно, важны.
Использование этой подсистемы определяется значением параметра Схема налогообложения в настройках учетной политики налогового учета.
Все операции по формированию данных учета НДС характеризуются следующими параметрами:
- ставка НДС;
- статья декларации по НДС;
- вид деятельности НДС.
Ставка НДС
В конфигурации определены следующие ставки НДС:
- 20% — для операций, облагаемых по основной ставке согласно ст. 194 НКУ;
- 7% — для операций, облагаемых по ставке 7% согласно п. 193.1 в) НКУ;
- 0% — для операций, облагаемых по нулевой ставке согласно ст. 195 НКУ;
- Без НДС — для операций, освобожденных от налогообложения согласно ст. 197 НКУ;
- Не НДС — для операций, не являющихся объектом налогообложения согласно ст. 196 НКУ.
Статьи налоговых деклараций
Одним из аналитических разрезов учета, используемых для заполнения деклараций, в частности Декларации по НДС, являются статьи налогового учета. Статьи налогового учета хранятся в справочнике Статьи налоговых деклараций, их состав и структура максимально приближены к структуре статей деклараций.
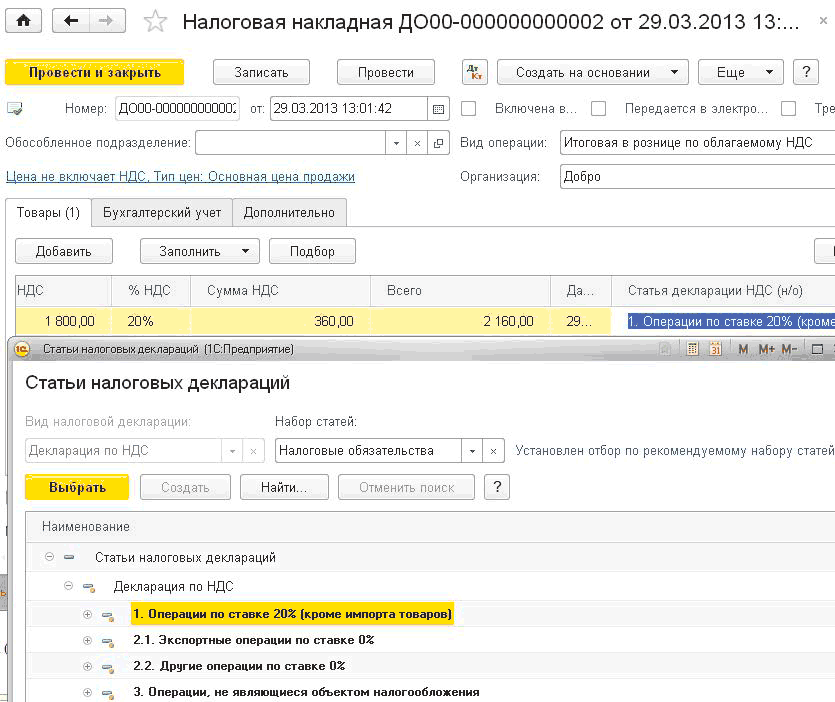
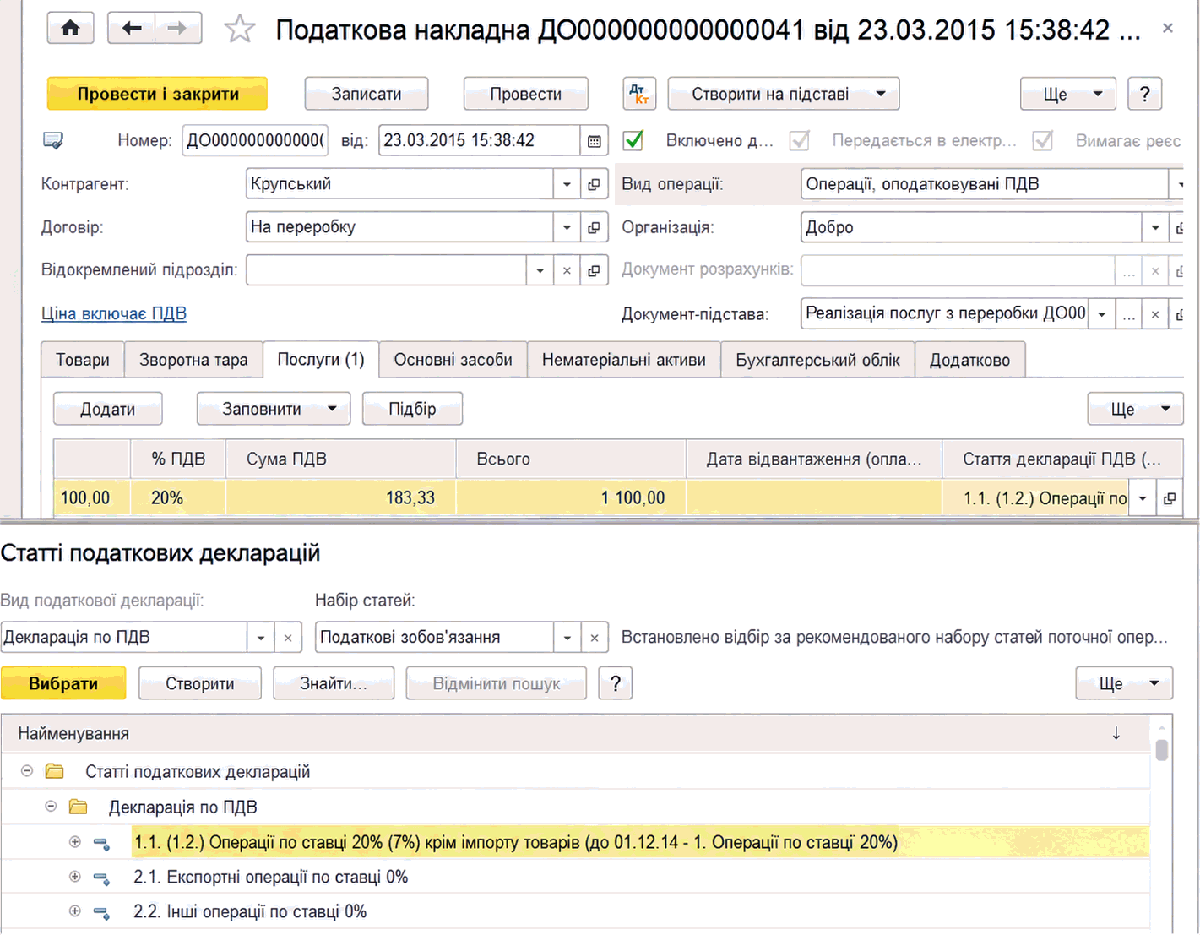
Статья декларации по НДС является единственным источником информации для отнесения операции к соответствующему разделу Декларации по НДС. Структура справочника повторяет структуру актуальной Декларации по НДС.
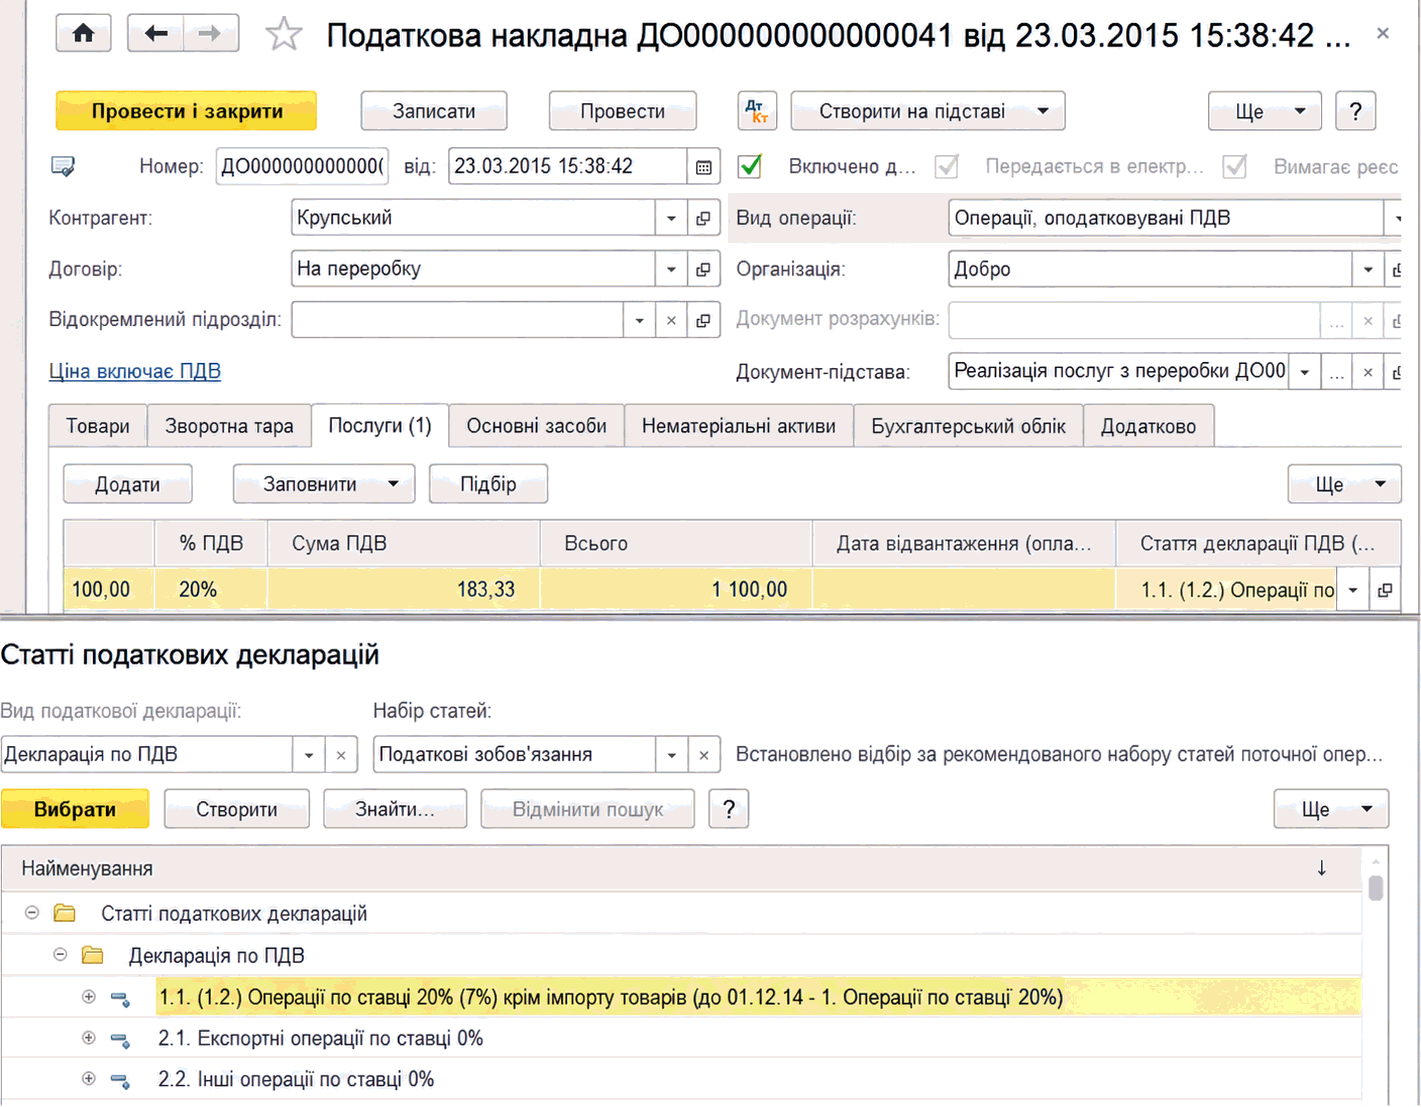
В подсистеме учета НДС статьи декларации указываются при формировании исходящих и регистрации входящих налоговых документов.
- Список статей декларации достаточно велик, поэтому выбор статьи из полного списка чаще всего требует значительного времени. Чтобы упростить эту задачу, конфигурация позволяет выбрать статью из более короткого списка статей, соответствующих конкретной хозяйственной операции.
Например, при выписывании налоговой накладной статья декларации выбирается не из общего списка статей налоговых деклараций, а только из списка «соответствующих статей» — статей раздела Налоговые обязательства.
Виды деятельности НДС
Учет НДС в конфигурации ведется в разрезе видов деятельности по НДС. Выделение такого разреза обусловлено существующими правилами предоставления налогового кредита. В соответствии со статьями 198 и 199 НКУ, налоговый кредит предоставляется только в случае, если приобретенный актив будет полностью или частично использован в облагаемых НДС операциях в рамках хозяйственной деятельности. Соответственно, вид деятельности по НДС может принимать одно из значений:
- Облагаемая — приобретение для использования в операциях, облагаемых НДС по ставке 20 %, 7% и 0 %;
- Необлагаемая — приобретение для использования в операциях, освобожденных от налогообложения или не являющихся объектом налогообложения;
- Пропорционально облагаемая — приобретение для использования в облагаемых и необлагаемых операциях согласно ст. 199 НКУ.
Вид деятельности НДС указывается в документах в составе налогового назначения НДС.
Налоговые назначения
- Налоговые назначения активов и взаиморасчетов НДС используются:
- При приобретении активов — для определения права на налоговый кредит и корректного отражения операции приобретения в Декларации. С этой целью налоговое назначение указывается в документах приобретения, платежных документах и входящих налоговых документах;
- При дальнейшем движении активов — для контроля их целевого использования. С этой целью налоговое назначение указывается в документах движения товара и ввода в эксплуатацию необоротных активов.
В конфигурации используются следующие налоговые назначения активов и взаиморасчетов НДС:
- Облагаемая НДС;
- Пропорционально облагаемая НДС;
- Необлагаемая НДС, любая хозяйственная деятельность;
- Необлагаемая НДС, нехозяйственная деятельность.
- Первые два налоговых назначения полностью соответствуют видам деятельности НДС. Для вида деятельности Необлагаемая НДС используются два налоговых назначения в зависимости от того, приобретается ли запас для использования в хозяйственной или нехозяйственной деятельности. Такая классификация определяется формой Декларации по НДС, в которой приобретения для хозяйственной и нехозяйственной деятельности попадают в разные колонки (статьи), а также необходимостью раздельного учета необоротных активов, используемых в хозяйственной деятельности, в частности в необлагаемых НДС операциях, и не используемых в хозяйственной деятельности (непроизводственных).
- В справочнике Налоговые назначения также хранятся налоговые назначения, использовавшиеся до 01.01.2015 г.:
- Доходов и расходов — в период 01.04.2011 – 31.12.2014 гг. определяли вид налоговой деятельности при начислении доходов и расходов по данным налогового учета;
- Устаревшие — налоговые назначения, использовавшиеся до 01.04.2011 г.
Входящий и исходящий НДС
В конфигурации отдельно ведется учет входящего и исходящего НДС. К первому виду НДС относятся операции приобретения и процедура определения налогового кредита, ко второму — операции реализации и определение налоговых обязательств. Оба указанных вида НДС учитываются в разрезе организаций и договоров с контрагентами.
Для каждого вида учета используются отдельные учетные регистры. Учет входящего НДС ведется в регистре Ожидаемый и подтвержденный НДС приобретений. Информация для формирования раздела II Декларации накапливается в регистре НДС налоговый кредит. Бухгалтерский учет входящего НДС ведется на субсчетах счета 644 Налоговый кредит.
Аналогично учет исходящего НДС ведется в регистре Ожидаемый и подтвержденный НДС продаж, а данные из регистра НДС налоговые обязательства используются для заполнения раздела I Декларации. Бухгалтерский учет исходящего НДС ведется на субсчетах счета 643 Налоговые обязательства.
Ожидаемый и подтвержденный НДС
НДС, отраженный в конфигурации, может иметь различные степени достоверности. В документах, отражающих хозяйственные операции, до получения или оформления налоговых документов можно лишь предполагать значения параметров, влияющих на учет НДС. Соответственно, НДС, учтенный по данным первичных документов, называется ожидаемым. Проводки по ожидаемому НДС для входящего НДС отражаются по дебету счета 6442 Налоговый кредит неподтвержденный, а для исходящего НДС — по кредиту счета 6432 Налоговые обязательства неподтвержденные.
При выписывании или получении налоговых документов регистрируются точные значения параметров учета НДС по операции, а НДС, зарегистрированный в налоговых документах, считается подтвержденным. В бухгалтерском учете налоговые документы закрывают остатки на счетах неподтвержденного НДС на счет 6412 Расчеты по НДС.
Итак, первичные документы в системе фиксируют предположения относительно возможного НДС, а налоговые документы позволяют включить подтвержденные значения из налоговых документов в налоговую отчетность.
Конфигурация позволяет сопоставить предполагаемые и фактические значения НДС, обеспечивая дополнительную проверку правильности ведения учета. При правильном оформлении налоговых документов в конце учетного периода данные учета предполагаемого и фактического НДС должны совпадать. При наличии расхождений в предполагаемом и фактическом НДС система позволяет провести необходимые корректировки.
Некоторые операции, например регистрация грузовой таможенной декларации (ГТД), не требуют формирования налоговых документов. Начисленный в этих случаях НДС является фактическим без дополнительного подтверждения.
Методы начисления НДС
В каждом договоре взаиморасчетов пользователь указывает схему налогового учета, которая определяет моменты определения налоговой базы как для входящего, так и для исходящего НДС.
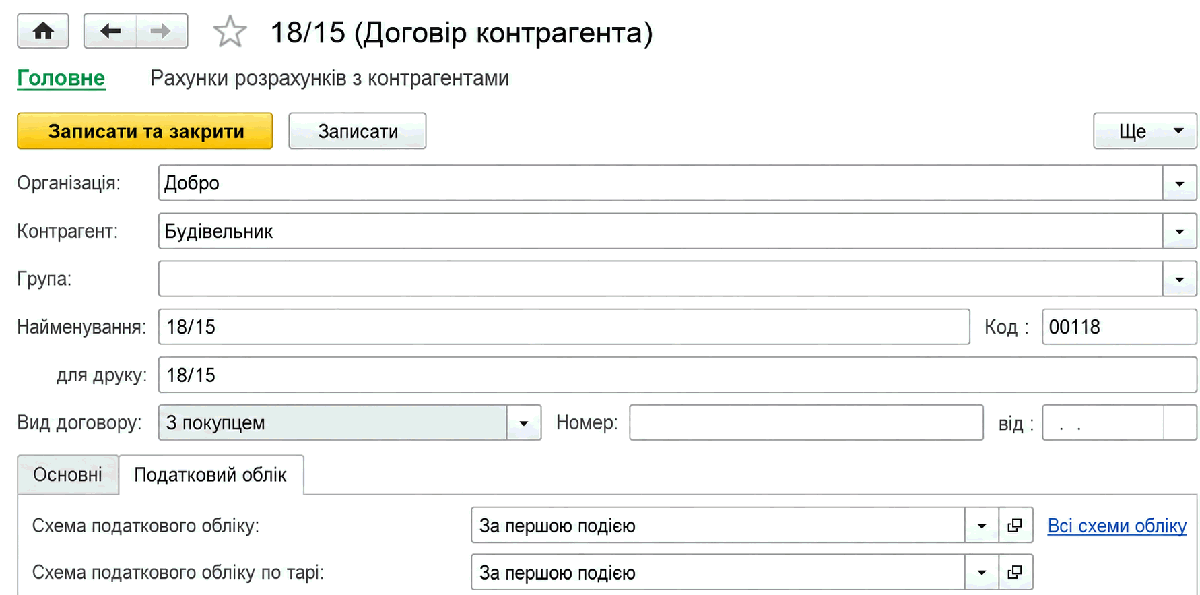
Поддерживаются все возможные методы начисления НДС:
- По первому событию;
- По отгрузке;
- По оплате;
- Не определять — используется для операций импорта, а также операций с возвратной тарой.
Выбирая разные комбинации моментов начисления при покупках и продажах, можно составить несколько схем, которые в дальнейшем будут использоваться в налоговом учете. Для описания таких схем предназначен специальный справочник Схемы налогового учета. В справочнике для каждой схемы определены моменты начисления налоговых обязательств и кредита.
Наиболее часто используемые схемы налогового учета уже внесены в справочник. Справочник можно пополнять. При разработке новых схем налогового учета указываются моменты начисления По отгрузке, По оплате или По первому событию.
Схема налогового учета задается в договоре с контрагентом.
В конфигурации реализованы две методики отслеживания моментов начисления налоговых обязательств и кредита:
● Расчет в момент проведения хозяйственной операции
● Сложный налоговый учет
Методика учета момента начисления налоговых обязательств и кредита указывается для каждого договора с контрагентом. Если в форме договора флажок Сложный учет НДС не установлен, используется расчет в момент проведения хозяйственной операции.
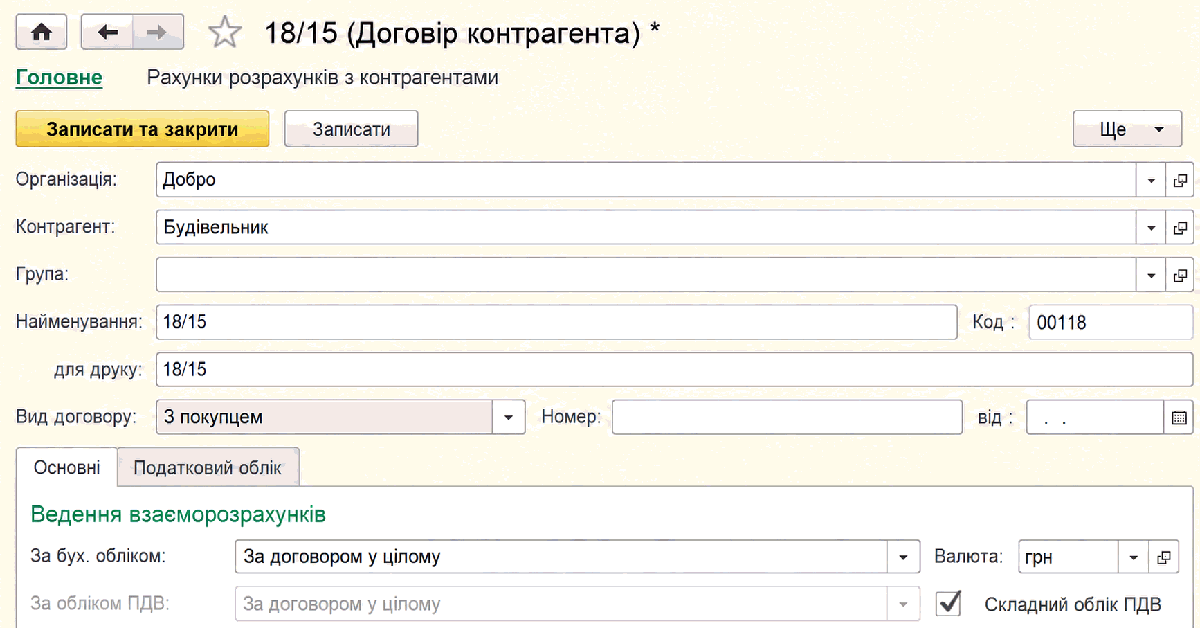
Сложный налоговый учет: отложенный учет «первого» события
Подробнее рассмотрим методику сложного налогового учета.
По этой методике, независимо от выбранного в договоре взаиморасчетов момента определения налоговой базы, в течение налогового периода учет НДС соответствует способу По отгрузке. Такой подход позволяет вести учет НДС независимо от последовательности текущих взаиморасчетов с контрагентами. Однако в случаях, когда в договорах взаиморасчетов указаны другие способы определения базы налогообложения, пользователю предоставляется сервис для оформления налоговых документов на основании оплат.
В конце учетного периода регламентным документом Регистрация авансов в налоговом учете в учет НДС вносятся корректировки, позволяющие привести учет в соответствие с выбранным в договоре методом начисления НДС.
Рассмотрим это на примере. Пусть в договоре с поставщиком выбран метод начисления налогового кредита по первому событию. Поставщику был перечислен аванс.
№ п/п | Операция | Дт | Кт | Сумма |
1 | Регистрация аванса поставщику | 3711 | 311 | 120,00 |
От поставщика на сумму аванса получена налоговая накладная.
2 | Подтвержден налоговый кредит | 6412 | 6442 | 20,00 |
Если товар получен до окончания налогового периода, аванс закроется по стандартной схеме:
3а | Зачет аванса поставщику | 631 | 3711 | 120,00 |
3б | Оприходован товар на склад | 281 | 631 | 100,00 |
3в | Начислен налоговый кредит | 6442 | 631 | 20,00 |
Если же товар не был получен, то в конце налогового периода документом Регистрация авансов в налоговом учете начисляется налоговый кредит (3а) и одновременно формируется сторнировочная проводка началом следующего налогового периода (3б):
3а | Начислен налоговый кредит по авансу | 6442 | 6441 | 20,00 |
3б | Отмена начисления налогового кредита по авансу | 6442 | 6441 | -20,00 |
Учет товарно-материальных ценностей для целей НДС
Основной целью учета товарно-материальных ценностей (запасов) является контроль соответствия налогового назначения запасов, указанного при их поступлении, налоговому назначению этих запасов при использовании (реализации, списании и т. п.), а также отслеживание ситуаций, в которых может потребоваться восстановление налогового кредита или начисление налоговых обязательств по условной продаже.
Для целей учета НДС на счетах 2-го класса используется измерение налоговое назначение. Таким образом, бухгалтерский учет запасов ведется в разрезе налоговых назначений, что позволяет сравнить налоговые назначения запасов при их поступлении и выбытии.
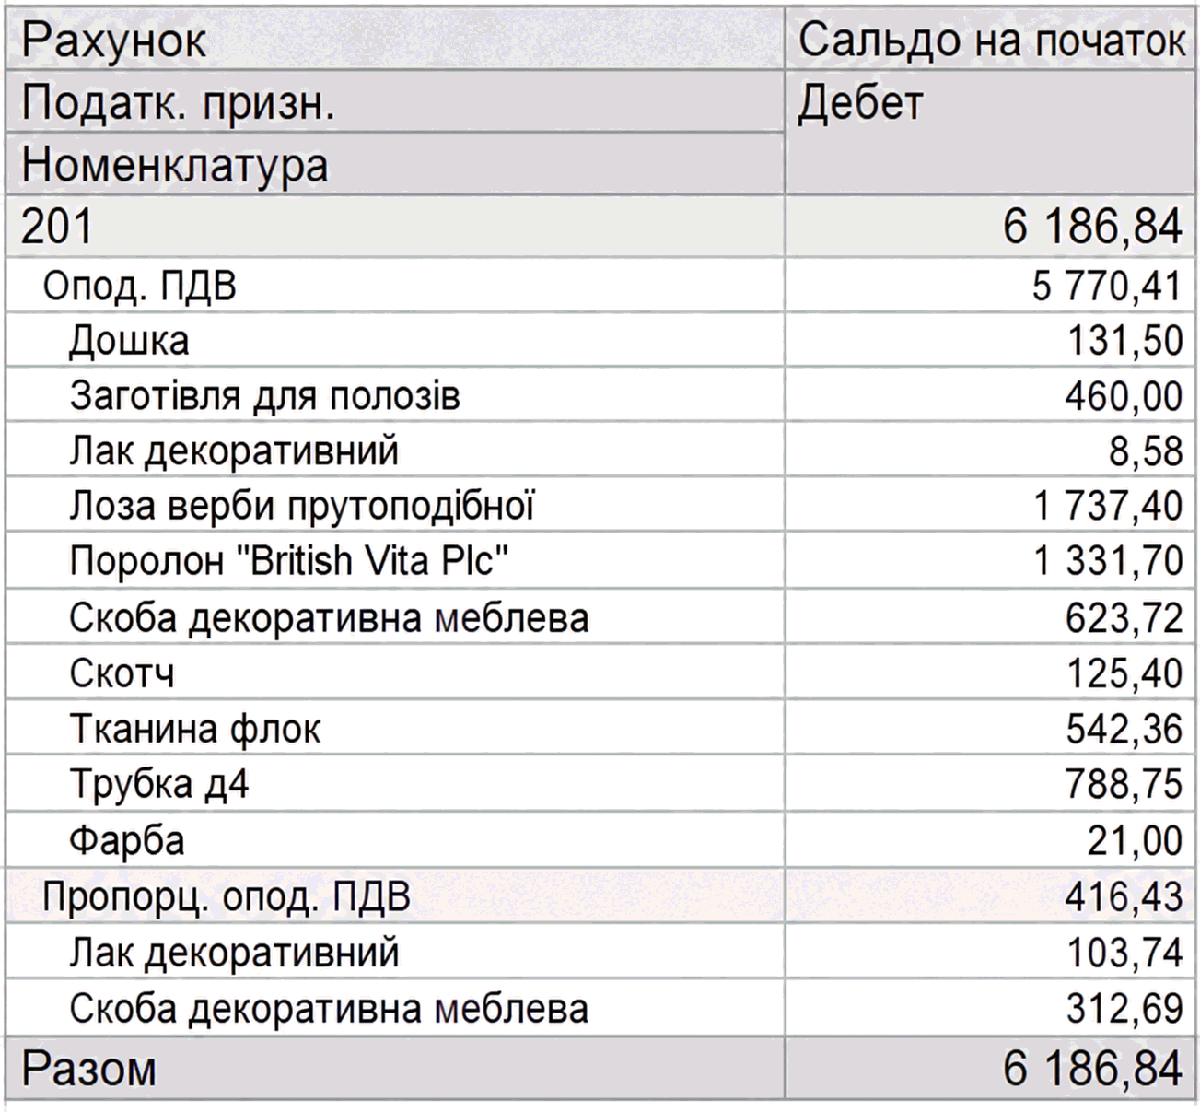
Если при выбытии запаса его налоговое назначение не совпадает с целевым, указанным при приобретении, должен быть введен документ Изменение налогового назначения запасов:
- Если запас приобретался для облагаемых операций, а использован в необлагаемых, в частности в нехозяйственной деятельности, должна быть оформлена условная продажа;
- Если запас приобретался для необлагаемых операций, а использован в облагаемых, может быть восстановлен налоговый кредит.
Учет ведется только в количественном выражении. Учет сумм входящего НДС и начисленного налогового кредита не ведется. В суммовом учете нет необходимости:
- Условная продажа осуществляется по обычной цене;
- При восстановлении налогового кредита должна быть указана конкретная поступившая партия запаса, для которой известна сумма входящего НДС.
- Для запасов, используемых в облагаемых и необлагаемых операциях и имеющих налоговое назначение пропорционально облагаемая, целевое использование контролируется менее строго. Запасы с налоговым назначением пропорционально облагаемая могут использоваться как в облагаемых, так и в необлагаемых НДС операциях в рамках хозяйственной деятельности без регистрации изменения налогового назначения. При этом при использовании их в нехозяйственной деятельности оформляется условная продажа.
Учет производства продукции для целей НДС
При отражении хозяйственных операций, связанных с производством, конфигурация отслеживает остатки запасов в разрезе налоговых назначений. Таким образом, материалы, приобретенные для определенного вида деятельности НДС, могут быть использованы только в производстве продукции по тому же виду деятельности. Налоговое назначение для произведенной продукции задается в справочнике Номенклатурные группы (Справочники – Доходы и расходы – Номенклатурные группы).
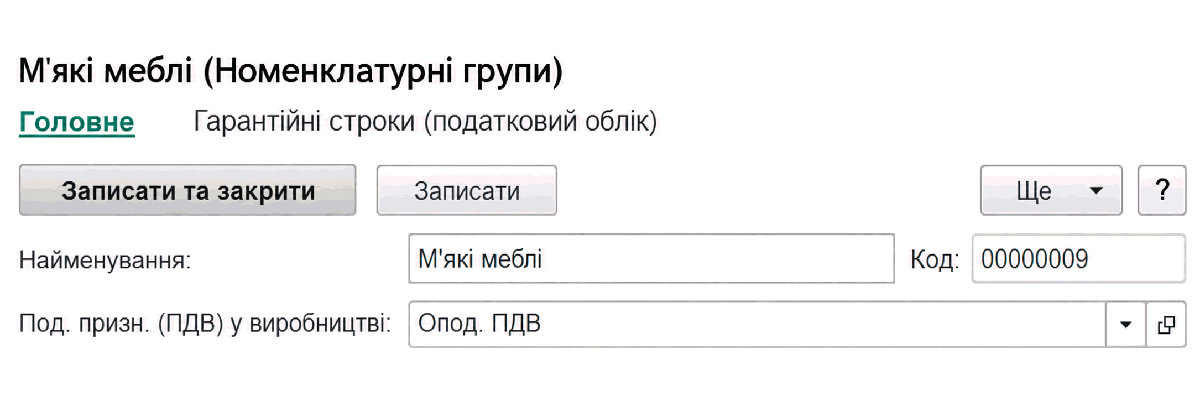
В конфигурации не поддерживается производство продукции, которая может использоваться одновременно в облагаемых и необлагаемых операциях, а также продукции нехозяйственного налогового назначения. Поэтому для номенклатурной группы необходимо указывать одно из двух налоговых назначений: облагаемая НДС или необлагаемая НДС, любая хозяйственная деятельность.
При списании материалов в производство указывается их налоговое назначение, а также номенклатурная группа производства. При этом контролируется, чтобы налоговое назначение запаса и налоговое назначение номенклатурной группы совпадали. Исключение составляют запасы с налоговым назначением пропорционально облагаемая НДС: их можно списывать в производство облагаемой и необлагаемой НДС продукции.
Аналогично при приобретении работ и услуг производственного характера указываются налоговое назначение приобретения и номенклатурная группа производства. Контролируется соответствие налогового назначения приобретения и номенклатурной группы.
При производстве продукции ее налоговое назначение определяется в зависимости от номенклатурной группы производства. Далее учет использования продукции ведется так же, как и для приобретенных запасов.
При регистрации общепроизводственных расходов указывается их налоговое назначение:
- облагаемая НДС или необлагаемая НДС, любая хозяйственная деятельность — такие общепроизводственные расходы распределяются в себестоимость продукции только того же налогового назначения;
- пропорционально облагаемая НДС — такие общепроизводственные расходы распределяются в себестоимость продукции всех налоговых назначений.