Расчеты с контрагентами
Описаны настройка и ведение расчетов с контрагентами: договоры, счета, документы расчетов, авансы и валютные операции. Также рассмотрены корректировка долга, сверка и инвентаризация задолженности.. Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчета в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
Принципы ведения расчетов с контрагентами
Счета расчетов с контрагентами
Аналитический учет расчетов с контрагентами
Определение документа расчета в операциях изменения взаиморасчетов
Расчеты с контрагентами в валюте
Сверка расчетов с контрагентами
Инвентаризация расчетов с контрагентами
Принципы ведения расчетов с контрагентами
Контрагент — это общее понятие, охватывающее организации и физических лиц, являющихся деловыми партнерами организации (покупателей, поставщиков и т. п.).
Информация о контрагентах хранится в справочнике Контрагенты (меню Справочники — Покупки и продажи — Контрагенты). Для удобства работы со списком контрагентов в справочнике их можно объединять в группы и подгруппы, например Поставщики, Комитенты, Покупатели и т. п.
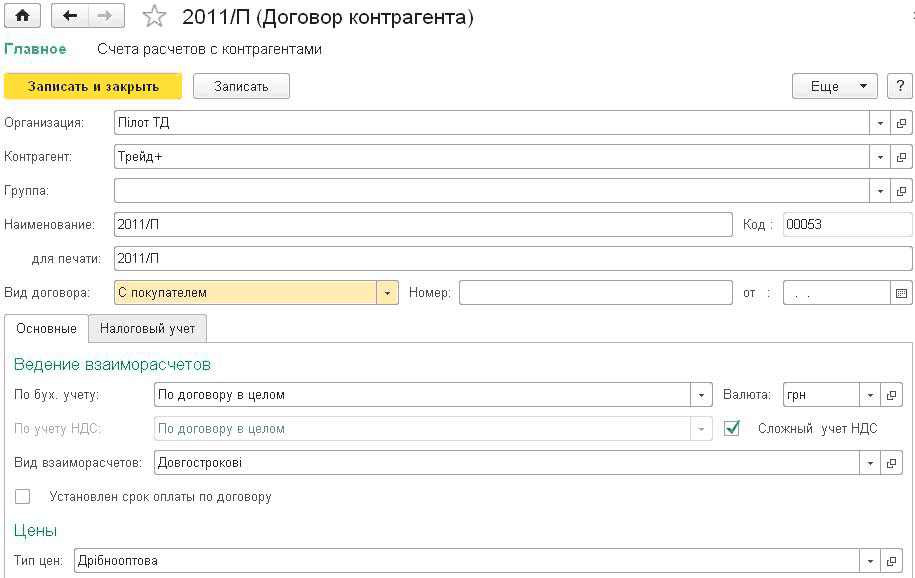
Для хранения договоров взаиморасчетов, заключенных с контрагентами, предназначен справочник Договоры контрагентов, подчиненный справочнику Контрагенты. Все хозяйственные операции с контрагентами оформляются с обязательным указанием договора.
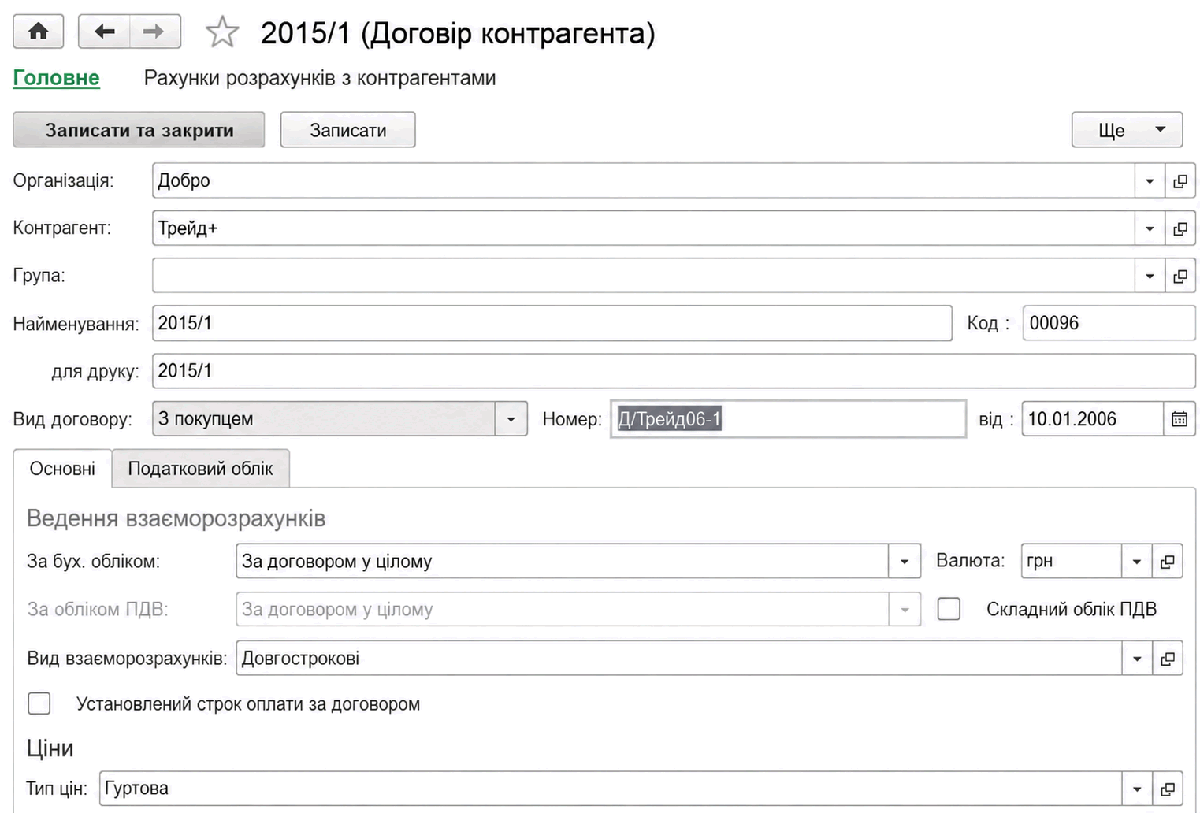
Просмотреть список уже оформленных договоров и оформить новый договор с контрагентом можно из элемента справочника Контрагенты по ссылке Все договоры.
Для каждого договора указывается вид договора (С покупателем, С поставщиком и др.). Вид договора влияет на то, какие хозяйственные операции можно проводить по этому договору. Например, операцию поступления товаров можно проводить только по договорам с видом С поставщиком, С комитентом, Бартерный.
В рамках одного договора с контрагентом можно вести взаиморасчеты либо по договору в целом, либо по документам расчетов. Ведение взаиморасчетов по расчетным документам возможно для договоров видов С покупателем, С комиссионером, С поставщиком, С комитентом.
Ведение взаиморасчетов по документам расчетов в рамках договора позволяет пользователю самостоятельно определять, в рамках какой сделки осуществляется каждый платеж, продажа, покупка или другое изменение состояния взаиморасчетов. Информация о документах расчетов позволяет контролировать своевременность оплат и отгрузок, а также определять сумму 1-го события с точностью до сделки.
Кроме того, в договоре может быть указан тип цен.
Для договора можно указать вид ведения взаиморасчетов в реквизите Вид взаиморасчетов. Это позволяет объединять договоры разных контрагентов, назначая им один и тот же вид взаиморасчетов, например: кредитные договоры, договоры с предоплатой, договоры на поставку, долгосрочные договоры, разовые договоры и т. п. Этот признак будет выступать дополнительной аналитикой в отчетах по взаиморасчетам с контрагентами. Вид взаиморасчетов выбирается из справочника Виды взаиморасчетов.
Счета расчетов с контрагентами
Счета расчетов с контрагентами не нужно выбирать вручную при каждом заполнении документа. После того как пользователь укажет в документе контрагента и договор, автоматически подставляются наиболее подходящие счета по умолчанию.
При подстановке счета по умолчанию определяются регистром сведений Счета учета расчетов с контрагентами (доступен из Плана счетов (Главное — Настройки — План счетов) по ссылке Счета учета расчетов с контрагентами). Каждая запись этого регистра содержит следующие сведения:
- организация;
- контрагент;
- договор;
- вид расчета по договору (в валюте регламентированного учета — гривне или в иностранной валюте);
- счета, используемые для расчетов с контрагентом в различных ситуациях: для расчетов с поставщиком, для расчетов с покупателем, по авансам и т. п.;
- ставка НДС и налоговое назначение, которые обычно указываются при продаже контрагенту и покупке у контрагента.
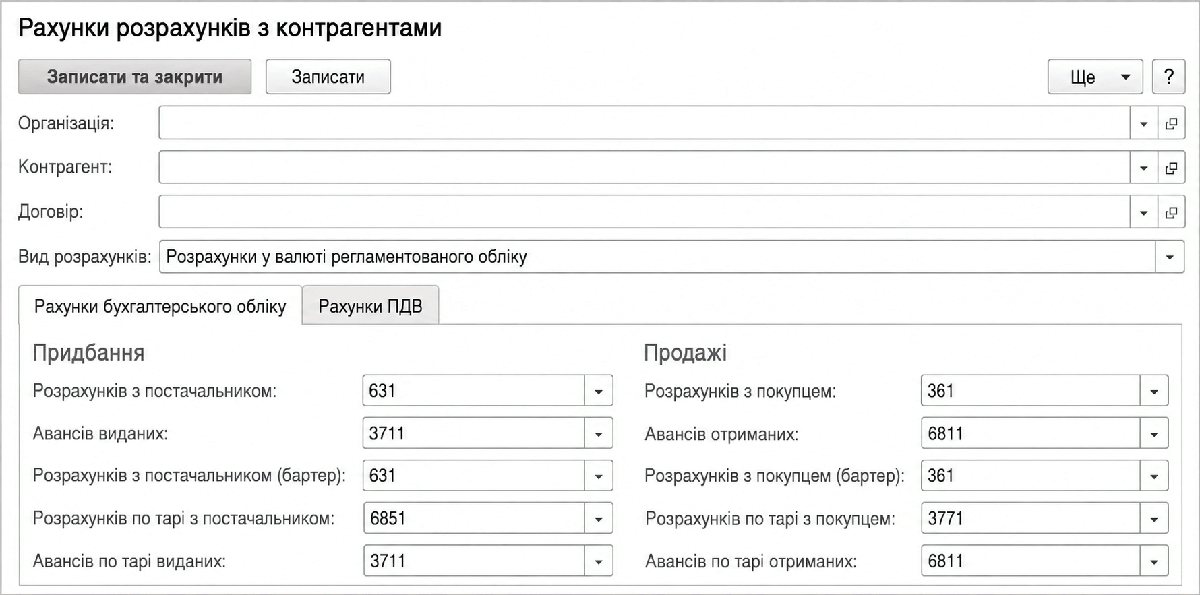
Регистр сведений Счета расчетов с контрагентами позволяет задавать счета учета расчетов для каждого контрагента или группы контрагентов, договора и вида расчетов.
Для каждой организации, учет хозяйственной деятельности которой ведется в «BAS Бухгалтерии», можно задать отдельные счета расчетов с отдельными контрагентами (группами контрагентов), создав соответствующие записи регистра.
При первоначальном заполнении информационной базы регистр счетов учета расчетов с контрагентами заполняется автоматически.
Счет, подставленный в документ по умолчанию, в дальнейшем может быть изменен пользователем вручную.
Аналитический учет расчетов с контрагентами
Настройка учета по расчетным документам выполняется в диалоговом окне Настройка параметров учета (меню Главное — Параметры учета).
Если на вкладке Расчеты с контрагентами установить флажок Вести расчеты по документам, на счетах расчетов с контрагентами (субсчетах счетов 36 Расчеты с покупателями и заказчиками, 371 Расчеты по выданным авансам, 377 Расчеты с прочими дебиторами, 63 Расчеты с поставщиками и подрядчиками, 681 Расчеты по полученным авансам, 685 Расчеты с прочими кредиторами) будет установлено дополнительное субконто Документы расчетов с контрагентами.
Установка дополнительного субконто необходима, если существуют договоры с контрагентами, в рамках которых ведется учет по документам расчетов. Если такой учет по договорам не ведется, установка флажка приведет к автоматическому определению документов расчетов, что позволит ориентировочно определять сроки погашения задолженности в расчетах с контрагентами.
Определение документа расчета в операциях изменения взаиморасчетов
Документ расчетов может быть указан или определен автоматически во всех документах, влияющих на состояние взаиморасчетов с контрагентами: платежных документах, документах купли-продажи, документах корректировки долга. В проводках, формируемых этими документами и отражающих расчеты с контрагентом, используются субконто Контрагент и Договор, а также может использоваться субконто Документы расчетов с контрагентами.
В каждом из упомянутых документов есть соответствующий реквизит (Документ расчетов). Если в документе выбран договор, в котором расчеты ведутся по договору в целом, реквизит Документ расчетов будет недоступен для изменения. При этом, если на счете расчетов с контрагентом ведется аналитический учет по документам (то есть для счета задан вид субконто Документы расчетов с контрагентами), расчетный документ как 3-е субконто проводки взаиморасчетов будет автоматически выбран методом ФИФО.
- Если в договоре с контрагентом установлен вид расчетов По расчетным документам, реквизит Документ расчетов нужно указать вручную.
Существуют два основных подхода к определению документов расчетов.
- В качестве документа расчетов выступает документ, изменяющий состояние взаиморасчетов. В первом документе в цепочке взаиморасчетов документ расчетов вручную не заполняется; в проводках документа в качестве документа расчетов указывается сам этот документ. В других документах в качестве документа расчетов указывается документ, задолженность по которому погашается.
Пример: торговля на условиях предоплаты. В платежном документе документ расчетов не заполняется; при продаже в качестве документа расчетов заполняется платежный документ. В проводках обоих документов в качестве документа расчетов указан платежный документ.
- В качестве документа расчетов выступает счет на оплату. Во всех документах в рамках сделки в качестве документа расчетов указывается счет на оплату.
Пример: торговля на условиях предоплаты. В платежном документе и документе продажи в качестве документа расчетов выбирается счет на оплату. В проводках обоих документов в качестве документа расчетов указан счет на оплату.
Выбор документа расчетов осуществляется в форме Выбор документов расчетов с контрагентами.
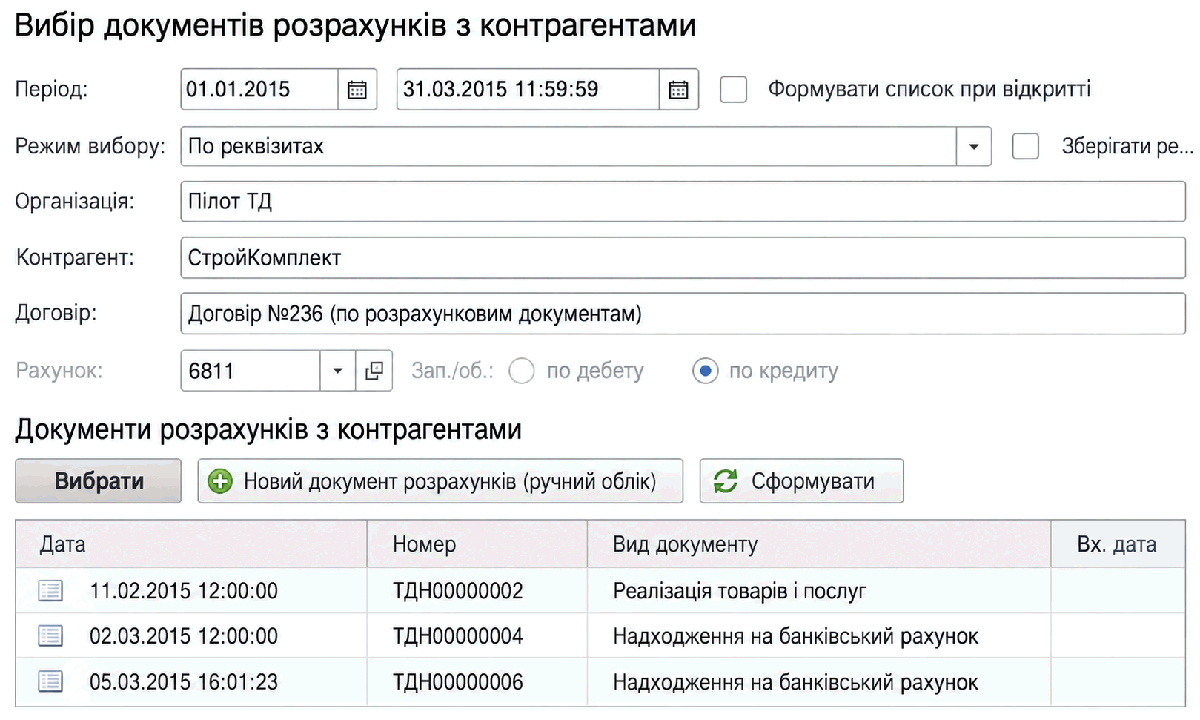
В форме нужно настроить отбор документов, а затем нажать кнопку Сформировать. После нажатия кнопки формируется список документов, которые могут быть выбраны в качестве документов расчета. Нужно выбрать один из документов списка.
Настройки отбора документов включают период, за который отбираются документы; организацию, контрагента и договор, по которым отбираются документы; режим отбора. Возможны следующие режимы отбора:
● По реквизитам: в отбор попадают все документы взаиморасчетов за период по договору. Режим обычно используется, если в качестве документа расчетов нужно указать счет на оплату;
● По остаткам: в отбор попадают документы расчетов, по которым имеется ненулевое дебетовое (кредитовое) сальдо по выбранному бухгалтерскому счету; в списке будет указано сальдо по каждому документу.
Пример: торговля на условиях предоплаты. При продаже в качестве документа расчетов нужно выбрать платежный документ, по которому поступила предоплата. Выбирается режим отбора По остаткам, счет 6811, остаток по кредиту.
● По оборотам: в отбор попадают документы расчетов, по которым имеется ненулевой оборот по дебету или кредиту по выбранному бухгалтерскому счету; в списке будет указано сальдо по каждому документу.
Учет авансов
Для учета расчетов по авансам используется реквизит Счет учета расчетов по авансам, имеющийся в формах документов учета расчетов с контрагентами и в формах банковских и кассовых документов (банковские и кассовые документы доступны через меню Банк и касса).
При вводе документов счет авансов может заполняться автоматически на основании данных, хранящихся в регистре сведений Счета расчетов с контрагентами. Счет в дальнейшем может быть изменен пользователем.
Если пользователь не желает выделять авансы в расчетах с контрагентами, счета расчетов по авансам в документах также нужно заполнять. В таком случае в качестве счета авансов нужно указывать основной счет учета расчетов с контрагентом:
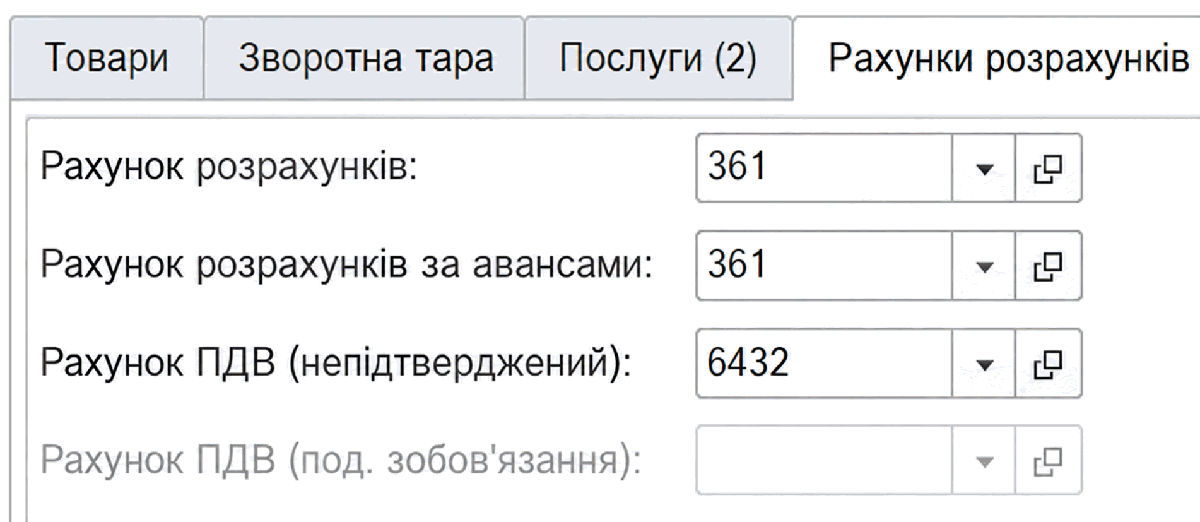
Как уже отмечалось, расчеты с контрагентом могут вестись с разной степенью детализации: в целом по договору или по документам расчетов.
При формировании проводок по документу наличие аванса будет определяться с учетом заданного уровня детализации.
Для оценки того, возник ли при проведении расчетов с контрагентом аванс, будет анализироваться долг по счету учета расчетов с контрагентом, указанному в документе. Анализ долга проводится либо в разрезе договора контрагента, либо по конкретному документу, указанному в соответствующем реквизите. Если по этому счету долг погашается полностью, остаток оплаты засчитывается как аванс и указывается на счете учета расчетов по авансам. Если же счет расчетов по авансам не задан, вся сумма по операции будет проведена по счету учета расчетов с контрагентом.
Пример:
- Поставка товаров от поставщика на сумму 120 грн.
Дт | Кт | Сумма |
281 | 631 | 100 грн. |
6442 | 631 | 20 грн. |
- Оплата товаров на 140 грн.
если счет учета расчетов по авансам указан:
Дт | Кт | Сумма |
631 | 311 | 120 грн. |
3711 | 311 | 20 грн. |
если счет учета расчетов по авансам не указан:
Дт | Кт | Сумма |
631 | 311 | 140 грн. |
Банковские и кассовые документы, а также документ Авансовый отчет в части оплаты поставщикам могут автоматически определять состояние взаиморасчетов с контрагентами и распределять получаемые или перечисляемые суммы на погашение имеющейся задолженности и авансы. При возврате средств поставщиком в первую очередь анализируется счет авансов, указанный в документе, и если по этому счету был отражен аванс, этот аванс погашается, а оставшаяся часть оплаты регистрируется по счету расчетов с поставщиком и увеличивает задолженность по договору.
Расчеты с контрагентами в валюте
Все документы по договору с расчетами в иностранной валюте должны оформляться только в валюте договора. При проведении документов по договорам с расчетами в валюте создаются проводки с гривневой и валютной суммами и выполняется переоценка валютных остатков на счетах, используемых в проводках.
Полученная курсовая разница отражается в бухгалтерском и налоговом учете в составе доходов или расходов. Счета и аналитика для проводок как по операционным, так и по неоперационным курсовым разницам задаются в регистре сведений Параметры учета курсовых разниц (доступен из Параметров учета по ссылке Параметры учета курсовых разниц на вкладке Банк и касса).
В соответствии с НП(С)БУ 21 сумма авансов в иностранной валюте, выданных другим лицам для приобретения немонетарных активов (запасов, основных средств и т. п.) и получения услуг, пересчитывается в валюту отчетности по курсу на дату аванса. Аналогично сумма полученных доходов отчетного периода пересчитывается по курсу на дату аванса. Для выполнения этого требования счета расчетов по выданным и полученным авансам в иностранной валюте должны быть включены в перечень немонетарных счетов (регистр сведений Немонетарные счета доступен из Плана счетов по ссылке Немонетарные счета). Остатки по таким счетам не будут подлежать переоценке, выполняемой регламентной операцией завершения периода и при выполнении операций.
Следует отметить, что если на счетах авансов включен аналитический учет по документам расчетов, пересчет будет осуществляться с учетом исторической последовательности авансов (в порядке ФИФО). Если учет по документам не включен, авансы будут учитываться по средневзвешенному курсу.
Пример.
При отгрузке покупателю по договору, валютой которого установлен доллар, сумма в долларах составляла 100, курс доллара — 7,90, сумма в гривнах — 790.
При оплате по тому же договору курс доллара составлял 7,95, сумма в гривнах — 795, в долларах — по-прежнему 100.
Курсовая разница составит 5 гривен и будет отнесена на счет доходов.
Корректировка задолженности
Для корректировки взаиморасчетов с контрагентами предназначен документ Корректировка долга (меню Продажи — Расчеты с контрагентами — Корректировка долга и Покупки — Расчеты с контрагентами — Корректировка долга).
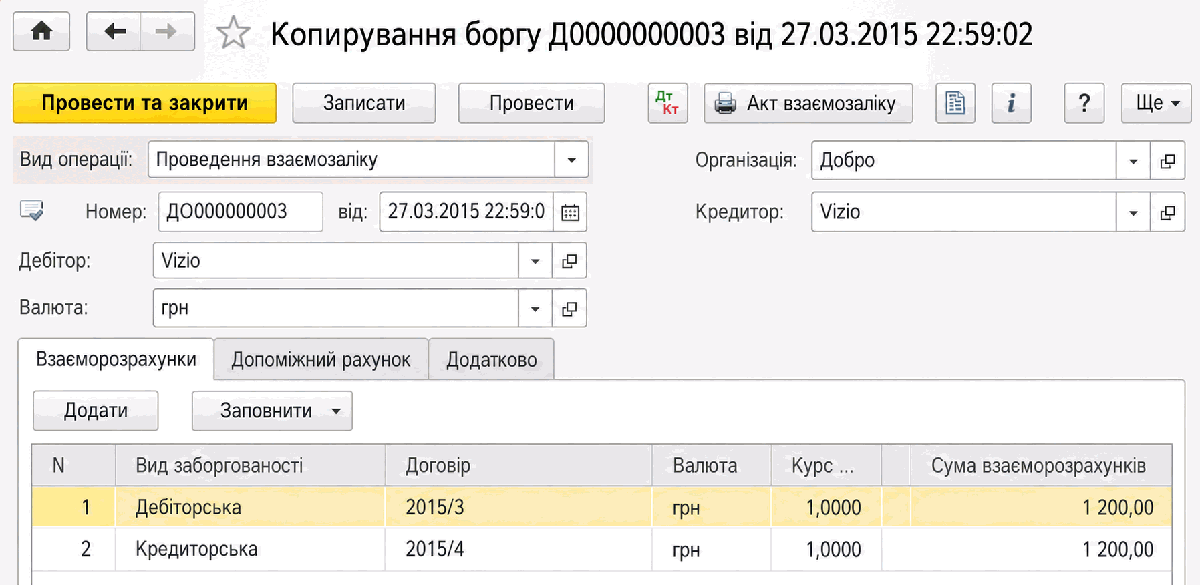
В этом документе предусмотрены следующие виды операций:
- Проведение взаимозачета — для взаимного погашения дебиторской и кредиторской задолженности одного или двух контрагентов;
- Перенос задолженности — для погашения задолженности за счет формирования (увеличения) задолженности по другому договору (контрагенту, расчетному документу);
- Списание безнадежной задолженности — для списания задолженности, соответствующей критериям, изложенным в п.14.1.1 НКУ;
- Изменение (формирование) задолженности — для произвольного изменения состояния взаиморасчетов с контрагентами, которое нельзя отразить другими операциями документа и другими документами конфигурации;
- Ввод начальных остатков — оставлен для совместимости с предыдущими версиями. Ввод начальных остатков взаиморасчетов рекомендуется выполнять с помощью документа Ввод начальных остатков.
- Для получения более полной информации о каждой операции документа предназначена контекстная справка, с которой можно ознакомиться, не покидая документа, нажав кнопку
.
Сверка расчетов с контрагентами
Для проведения сверки расчетов с контрагентами предназначен документ Акт сверки взаиморасчетов (меню Продажи — Расчеты с контрагентами — Акт сверки взаиморасчетов и Покупки — Расчеты с контрагентами — Акт сверки взаиморасчетов).
Сверка может проводиться как по состоянию расчетов с контрагентами сразу по всем договорам, так и по отдельному договору. Сверку расчетов можно выполнять в иностранной валюте и в гривнах.
Табличные части документа на вкладках По данным организации и По данным контрагента могут заполняться автоматически.
При автоматическом заполнении табличной части По данным организации анализируется движение по счетам бухгалтерского учета, которые указываются на вкладке Счета учета расчетов, за указанный в документе период.
Если в документе указано, что сверка проводится в гривнах, то при автоматическом заполнении в табличную часть По данным организации попадают все операции расчетов независимо от валюты расчетов, установленной в договоре. Если же сверка проводится в иностранной валюте, табличная часть заполняется только расчетами, выполненными в выбранной валюте.
В табличной части По данным организации фиксируются внесенные в информационную базу документы, повлиявшие на состояние расчетов с контрагентами. Таким образом, при проведении сверки можно непосредственно из документа просмотреть, за счет чего сформирована каждая строка изменения задолженности. Помимо ссылки на документ, повлиявший на расчеты с контрагентами, построчно заполняются краткие сведения, которые будут отображены в печатной форме акта сверки.
Табличная часть По данным контрагента может заполняться автоматически на основании данных организации или вручную.
Расхождение в суммах между данными организации и данными контрагента отображается в специальном поле.
Информация о представителе организации и представителе контрагента, с которым проводится сверка расчетов, указывается на вкладке Дополнительно в соответствующих реквизитах.
После проведения сверки расчетов информацию можно защитить от случайных изменений, установив флажок Сверка согласована. После установки этого флажка все реквизиты документа, кроме информации о представителях сторон, будут защищены от изменений.
Документ Акт сверки взаиморасчетов не формирует проводок, но может использоваться для печати бумажной формы.
Инвентаризация расчетов с контрагентами
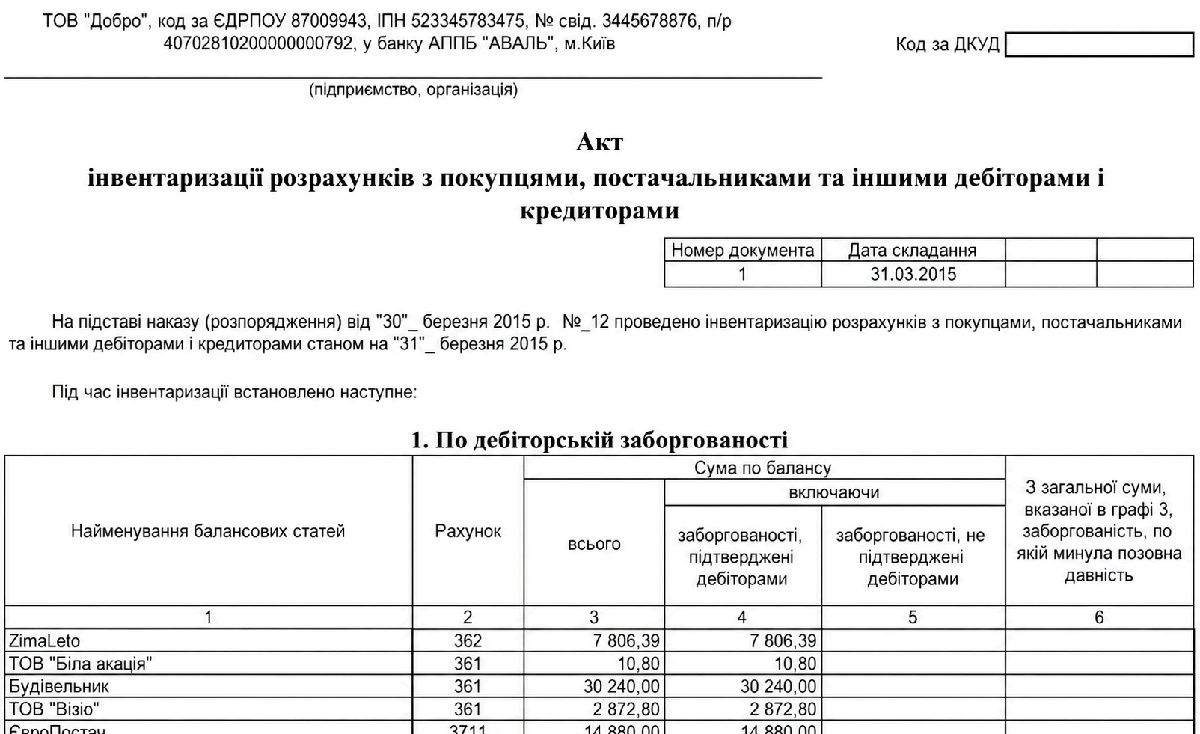
Для проведения инвентаризации взаиморасчетов с контрагентами предназначен документ Инвентаризация расчетов с контрагентами (меню Продажи — Расчеты с контрагентами — Акты инвентаризации расчетов).
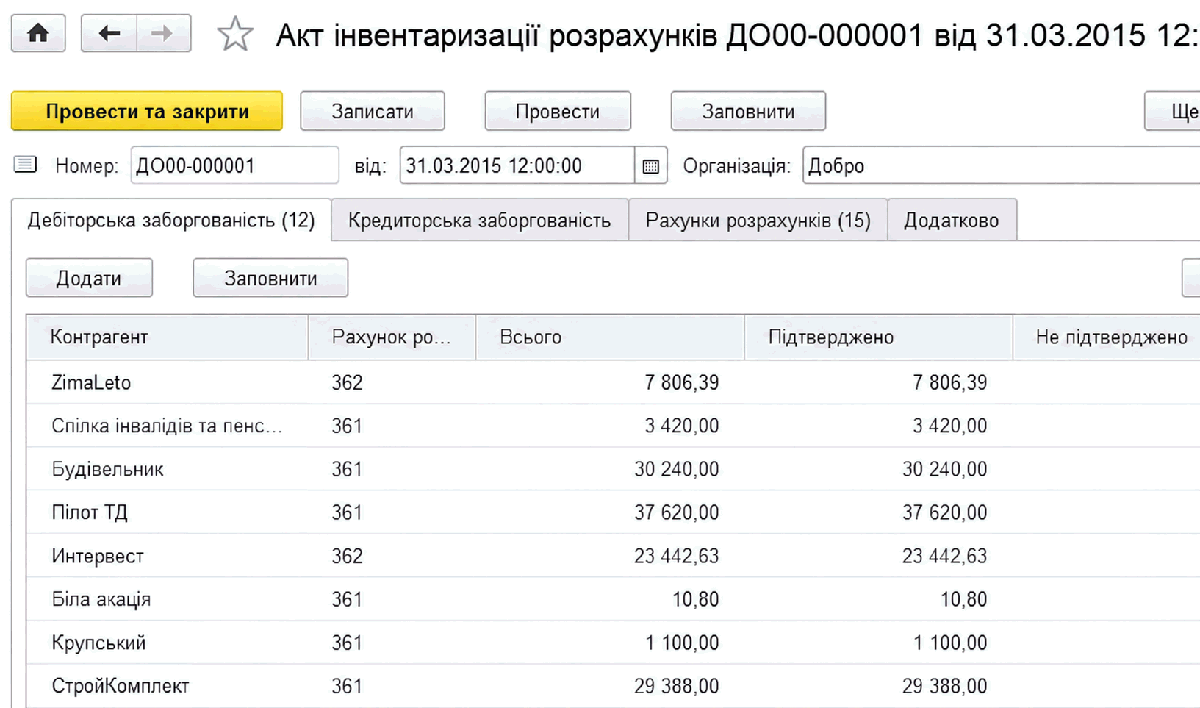
С помощью документа Акт инвентаризации расчетов может быть инвентаризирована дебиторская и кредиторская задолженность организации. Данные о задолженности заполняются на соответствующих вкладках документа.
Документ можно автоматически заполнить информацией о дебиторской и кредиторской задолженности с помощью кнопки Заполнить. При этом будут проанализированы остатки на счетах учета расчетов с контрагентами, указанных на вкладке Счета расчетов. По умолчанию на вкладке указаны все счета бухгалтерского учета расчетов с контрагентами.
На вкладке Дополнительно заполняется информация об основании, датах и причине проведения инвентаризации, а также о членах инвентаризационной комиссии.
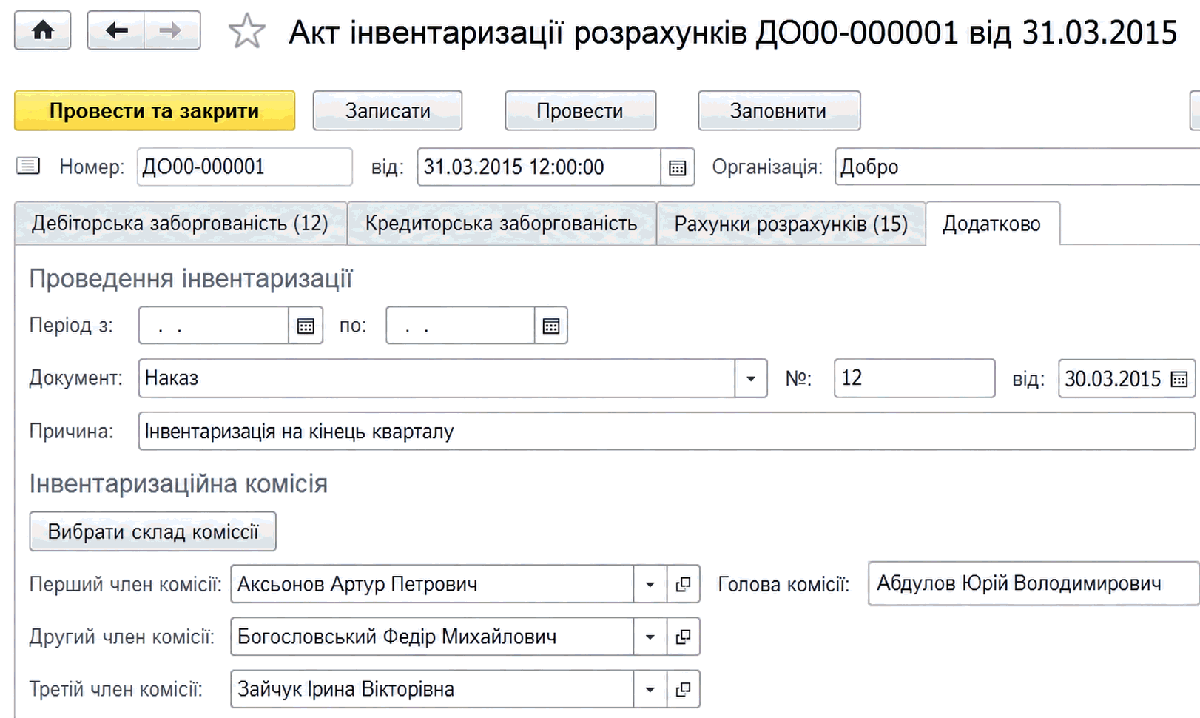
Эти данные автоматически подставляются в типовую форму ИНВ-17 Акт инвентаризации расчетов с покупателями, поставщиками и другими дебиторами и кредиторами, которую можно распечатать из документа с помощью кнопки Печать.