Розрахунки з контрагентами
Описано налаштування та ведення розрахунків із контрагентами: договори, рахунки, документи розрахунків, аванси й валютні операції. Також розглянуто коригування боргу, звірку та інвентаризацію заборгованості.. Принципи ведення розрахунків з контрагентами. Рахунки розрахунків з контрагентами. Аналітичний облік розрахунків з контрагентами. Визначення документа розрахунку в операціях зміни взаєморозрахунків. Облік авансів. Розрахунки з контрагентами у валюті. Коригування заборгованості. Звірка розрахунків з контрагентами. Інвентаризація розрахунків з контрагентами
Принципи ведення розрахунків з контрагентами
Рахунки розрахунків з контрагентами
Аналітичний облік розрахунків з контрагентами
Визначення документа розрахунку в операціях зміни взаєморозрахунків
Розрахунки з контрагентами у валюті
Звірка розрахунків з контрагентами
Інвентаризація розрахунків з контрагентами
Принципи ведення розрахунків з контрагентами
Контрагент — це загальне поняття, яке охоплює організації та фізичних осіб, що є діловими партнерами організації (покупців, постачальників тощо).
Інформація про контрагентів зберігається в довіднику Контрагенти (меню Довідники — Купівлі та продажі — Контрагенти). Для зручності роботи зі списком контрагентів у довіднику їх можна об’єднувати в групи та підгрупи, наприклад Постачальники, Комітенти, Покупці тощо.
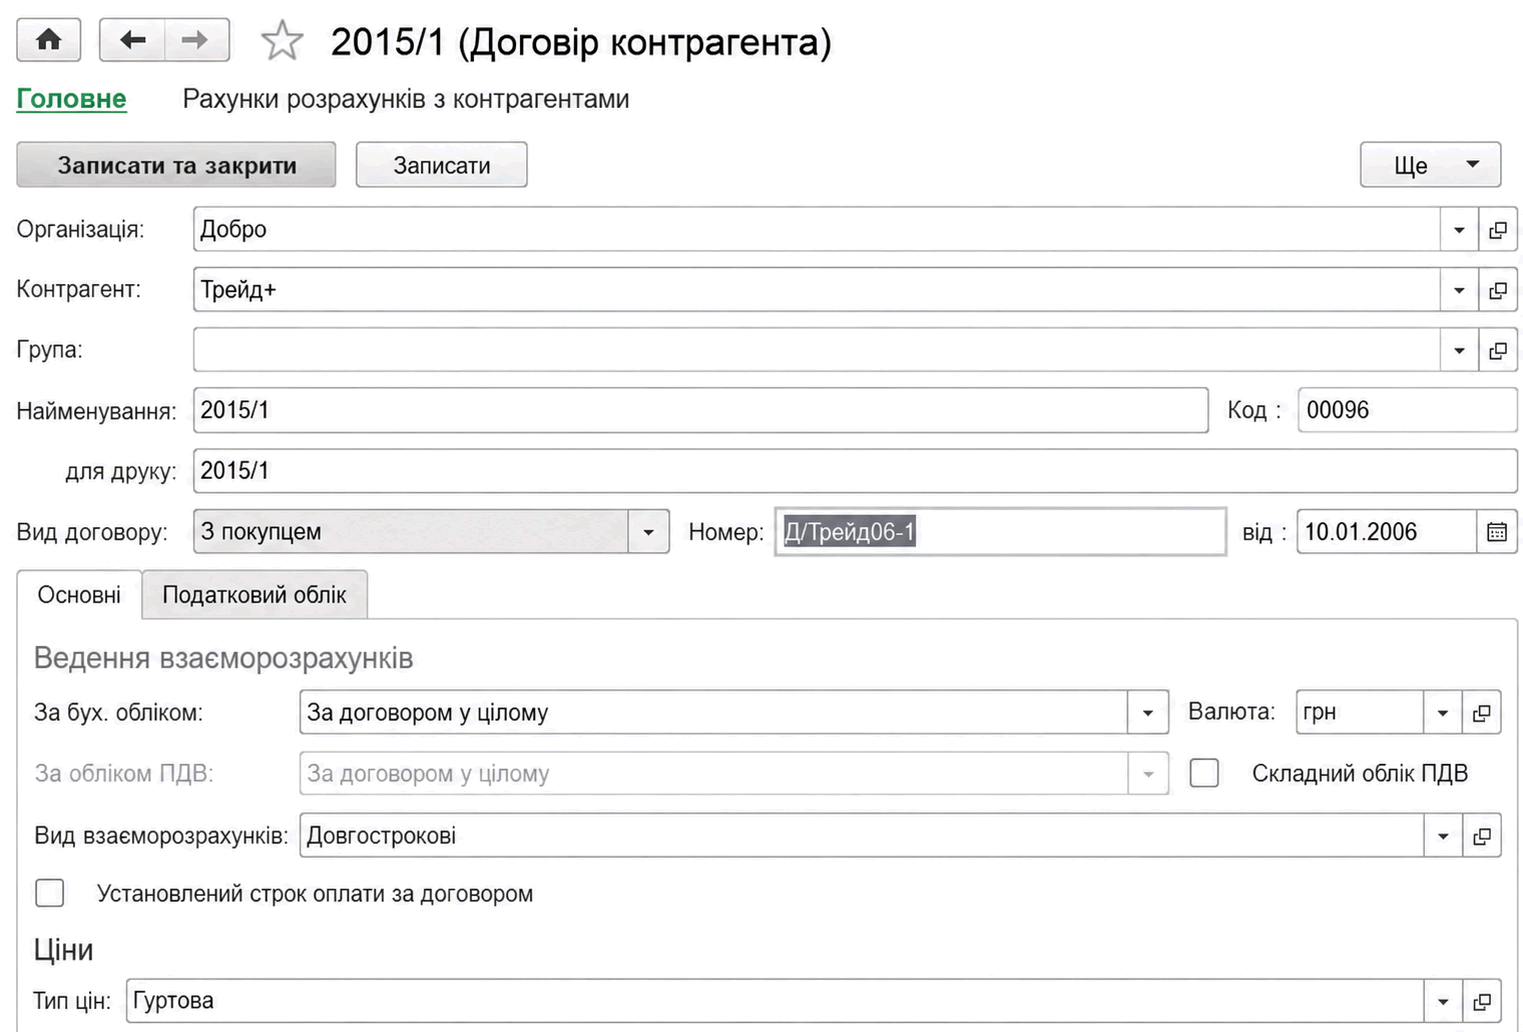
Для зберігання договорів взаєморозрахунків, укладених із контрагентами, призначено довідник Договори контрагентів, підпорядкований довіднику Контрагенти. Усі господарські операції з контрагентами оформлюються з обов’язковим зазначенням договору.
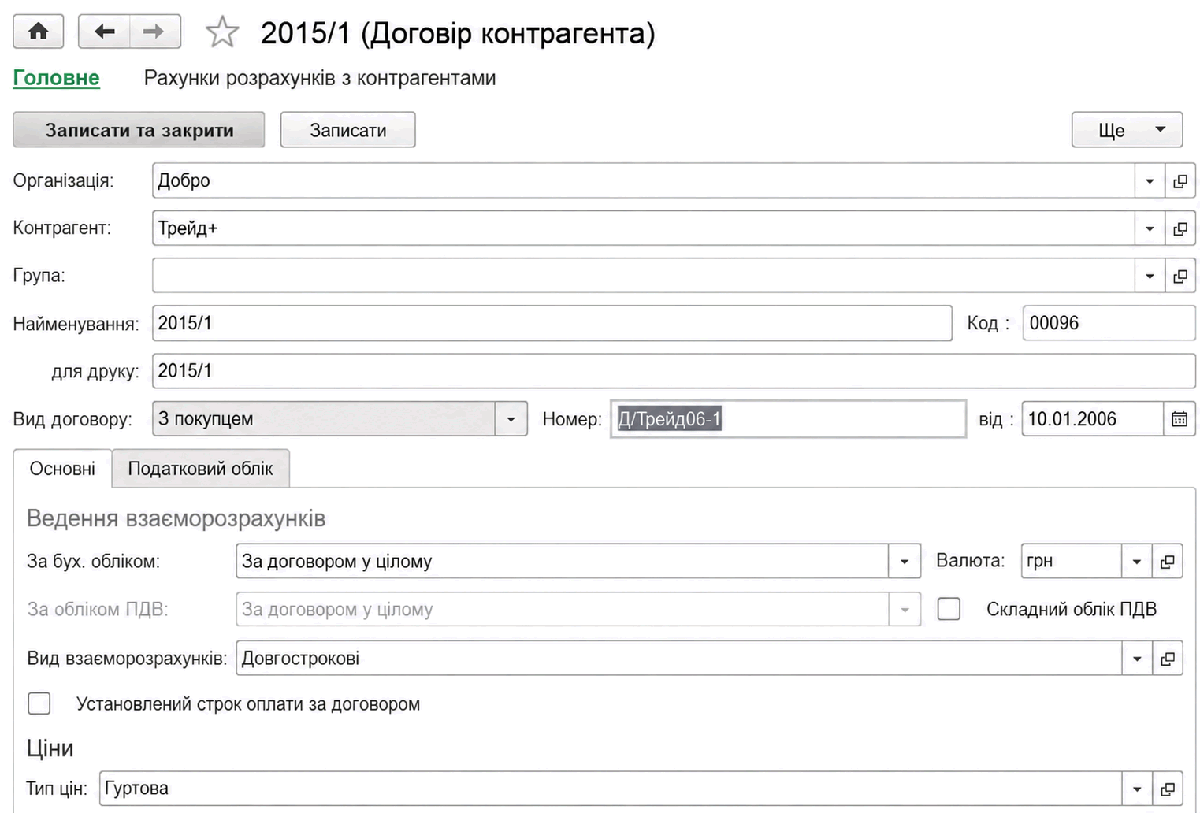
Переглянути список уже оформлених договорів і оформити новий договір із контрагентом можна з елемента довідника Контрагенти за посиланням Всі договори.
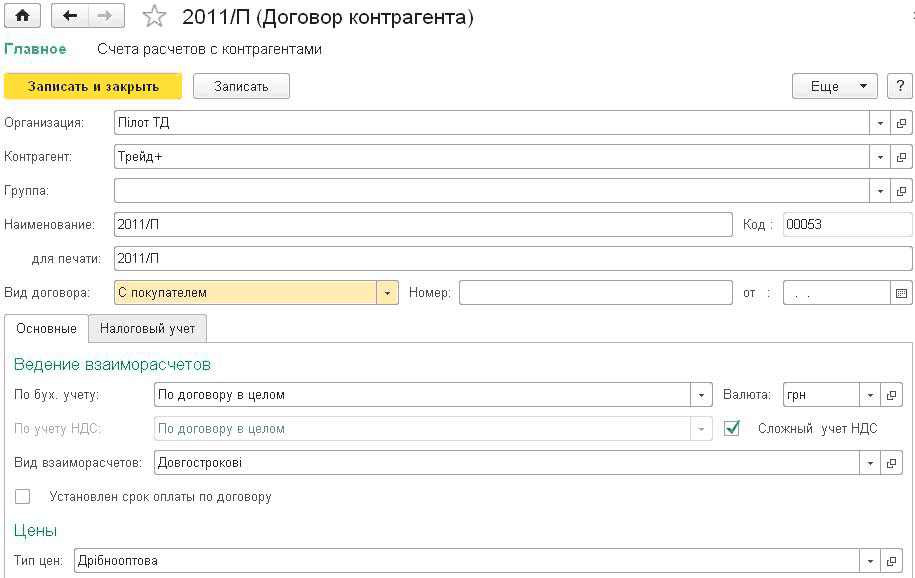
Для кожного договору вказується вид договору (З покупцем, З постачальником та ін.). Вид договору впливає на те, які господарські операції можна проводити за цим договором. Наприклад, операцію надходження товарів можна проводити лише за договорами з видом З постачальником, З комітентом, Бартерний.
У межах одного договору з контрагентом можна вести взаєморозрахунки або за договором загалом, або за документами розрахунку. Ведення взаєморозрахунків за розрахунковими документами можливе для договорів видів З покупцем, З комісіонером, З постачальником, З комітентом.
Ведення взаєморозрахунків за документами розрахунку в межах договору дає змогу користувачеві самостійно визначати, у межах якої угоди здійснюється кожен платіж, продаж, купівля або інша зміна стану взаєморозрахунків. Інформація про документи розрахунку дає змогу контролювати своєчасність оплат і відвантажень, а також визначати суму 1-ї події з точністю до угоди.
Крім того, у договорі може бути вказаний тип цін.
Для договору можна зазначити вид ведення взаєморозрахунків у реквізиті Вид взаєморозрахунків. Це дає змогу об’єднувати договори різних контрагентів, призначаючи їм один і той самий вид взаєморозрахунків, наприклад: кредитні договори, договори з передоплатою, договори на поставку, довгострокові договори, разові договори тощо. Ця ознака виступатиме додатковою аналітикою у звітах за взаєморозрахунками з контрагентами. Вид взаєморозрахунків вибирається з довідника Види взаєморозрахунків.
Рахунки розрахунків з контрагентами
Рахунки розрахунків з контрагентами не потрібно вибирати вручну під час кожного заповнення документа. Після того як користувач зазначить у документі контрагента й договір, автоматично підставляються найбільш відповідні рахунки за замовчуванням.
Під час підстановки рахунки за замовчуванням визначаються регістром відомостей Рахунки обліку розрахунків з контрагентами (доступний із Плану рахунків (Головне — Настройки — План рахунків) за посиланням Рахунки обліку розрахунків з контрагентами). Кожен запис цього регістру містить такі відомості:
- організація;
- контрагент;
- договір;
- вид розрахунку за договором (у валюті регламентованого обліку — гривні або в іноземній валюті);
- рахунки, що використовуються для розрахунків із контрагентом у різних ситуаціях: для розрахунків із постачальником, для розрахунків із покупцем, за авансами тощо;
- ставка ПДВ і податкове призначення, які зазвичай зазначаються під час продажу контрагенту та купівлі в контрагента.
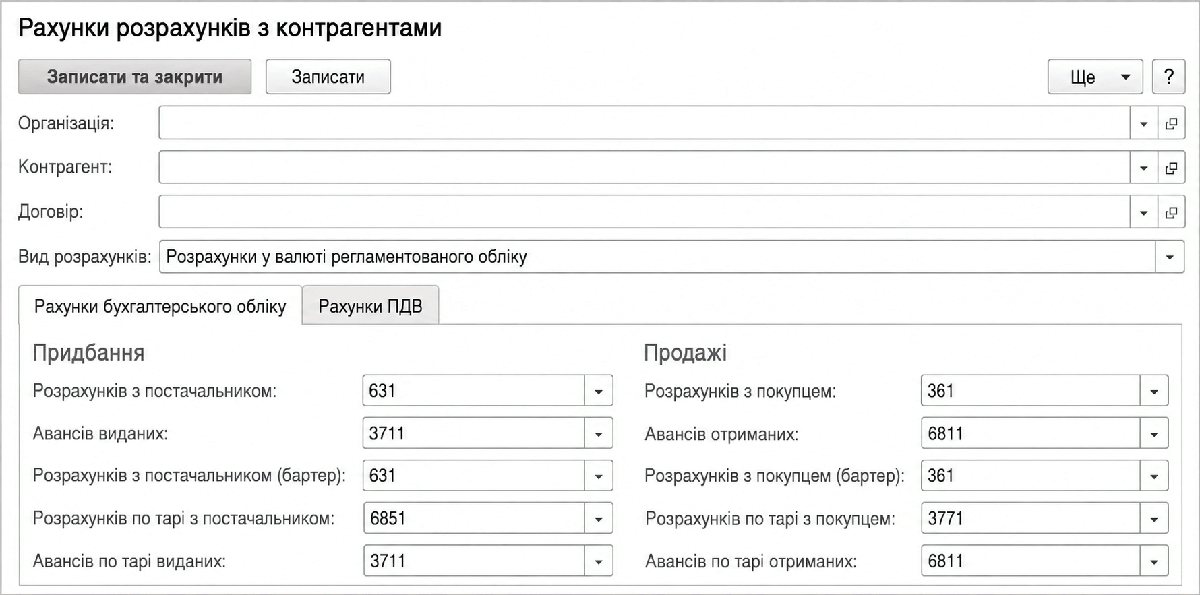
Регістр відомостей Рахунки розрахунків з контрагентами дає змогу задавати рахунки обліку розрахунків для кожного контрагента або групи контрагентів, договору та виду розрахунків.
Для кожної організації, облік господарської діяльності якої ведеться в «BAS Бухгалтерії», можна задати окремі рахунки розрахунків з окремими контрагентами (групами контрагентів), створивши відповідні записи регістру.
Під час первинного заповнення інформаційної бази регістр рахунків обліку розрахунків з контрагентами заповнюється автоматично.
Рахунок, підставлений у документ за замовчуванням, надалі може бути змінений користувачем вручну.
Аналітичний облік розрахунків з контрагентами
Налаштування обліку за розрахунковими документами виконується в діалоговому вікні Настройка параметрів обліку (меню Головне — Параметри обліку).
Якщо на вкладці Розрахунки з контрагентами встановити прапорець Вести розрахунки по документах, на рахунках розрахунків з контрагентами (субрахунках рахунків 36 Розрахунки з покупцями і замовниками, 371 Розрахунки за виданими авансами, 377 Розрахунки з іншими дебіторами, 63 Розрахунки з постачальниками та підрядниками, 681 Розрахунки за авансами одержаними, 685 Розрахунки з іншими кредиторами) буде встановлено додаткове субконто Документи розрахунків з контрагентами.
Встановлення додаткового субконто необхідне, якщо існують договори з контрагентами, у межах яких ведеться облік за документами розрахунків. Якщо такий облік за договорами не ведеться, встановлення прапорця призведе до автоматичного визначення документів розрахунків, що дасть змогу орієнтовно визначати строки погашення заборгованості у розрахунках із контрагентами.
Визначення документа розрахунку в операціях зміни взаєморозрахунків
Документ розрахунків може бути зазначений або визначений автоматично в усіх документах, що впливають на стан взаєморозрахунків із контрагентами: платіжних документах, документах купівлі-продажу, документах коригування боргу. У проводках, які формуються цими документами та відображають розрахунки з контрагентом, використовуються субконто Контрагент і Договір, а також може використовуватися субконто Документи розрахунків з контрагентами.
У кожному зі згаданих документів є відповідний реквізит (Документ розрахунків). Якщо в документі вибрано договір, у якому розрахунки ведуться за договором загалом, реквізит Документ розрахунків буде недоступний для зміни. При цьому, якщо на рахунку розрахунків із контрагентом ведеться аналітичний облік за документами (тобто для рахунку задано вид субконто Документи розрахунків з контрагентами), розрахунковий документ як 3-є субконто проводки взаєморозрахунків буде автоматично вибрано за методом ФІФО.
- Якщо в договорі з контрагентом установлено вид розрахунків По розрахункових документах, реквізит Документ розрахунків потрібно зазначити вручну.
Існує два основні підходи до визначення документів розрахунків.
- Як документ розрахунків виступає документ, що змінює стан взаєморозрахунків. У першому документі в ланцюжку взаєморозрахунків документ розрахунків вручну не заповнюється; у проводках документа як документ розрахунків зазначається сам цей документ. В інших документах як документ розрахунків зазначається документ, заборгованість за яким погашається.
Приклад: торгівля на умовах передоплати. У платіжному документі документ розрахунків не заповнюється; під час продажу як документ розрахунків заповнюється платіжний документ. У проводках обох документів як документ розрахунків указано платіжний документ.
- Як документ розрахунків виступає рахунок на оплату. У всіх документах у межах угоди як документ розрахунків зазначається рахунок на оплату.
Приклад: торгівля на умовах передоплати. У платіжному документі та документі продажу як документ розрахунків вибирається рахунок на оплату. У проводках обох документів як документ розрахунків указано рахунок на оплату.
Вибір документа розрахунків здійснюється у формі Вибір документів розрахунків з контрагентами.
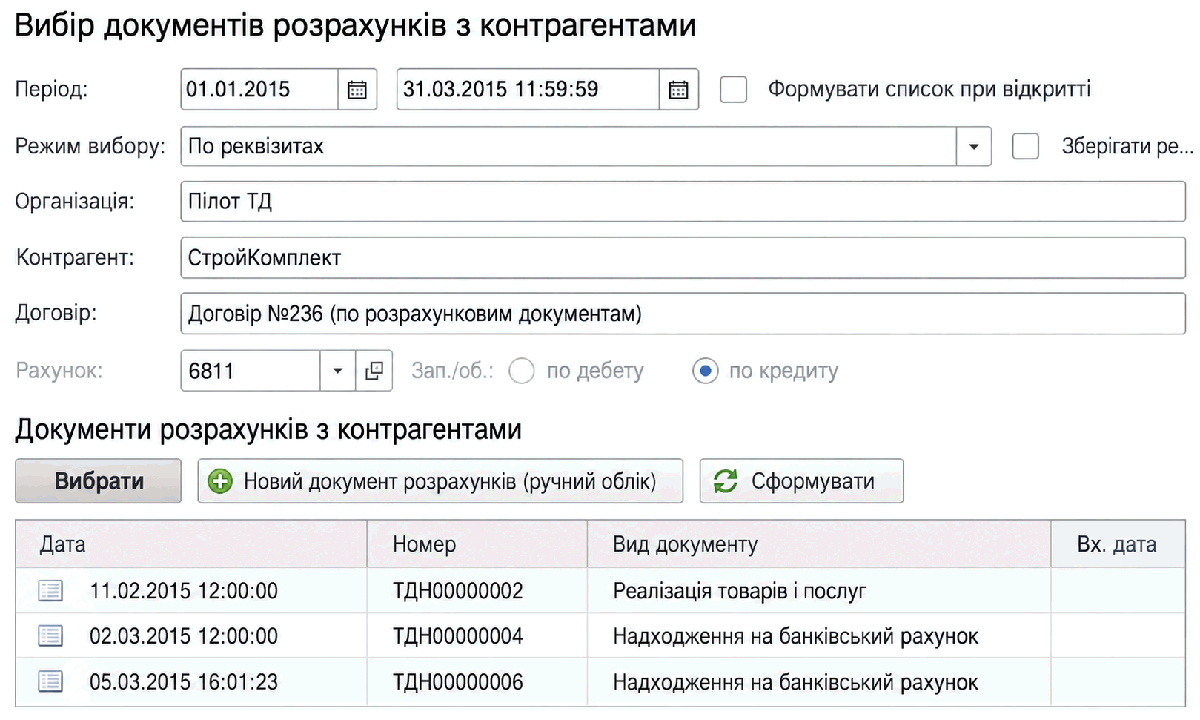
У формі потрібно налаштувати відбір документів, а потім натиснути кнопку Сформувати. Після натискання кнопки формується список документів, які можуть бути вибрані як документи розрахунку. Потрібно вибрати один із документів списку.
Налаштування відбору документів охоплюють період, за який відбираються документи; організацію, контрагента й договір, за якими відбираються документи; режим відбору. Можливі такі режими відбору:
● По реквізитах: до відбору потрапляють усі документи взаєморозрахунків за період за договором. Режим зазвичай використовується, якщо як документ розрахунків потрібно зазначити рахунок на оплату;
● По залишкам: до відбору потрапляють документи розрахунків, за якими є ненульове дебетове (кредитове) сальдо за вибраним бухгалтерським рахунком; у списку буде зазначено сальдо за кожним документом.
Приклад: торгівля на умовах передоплати. Під час продажу як документ розрахунків потрібно вибрати платіжний документ, за яким надійшла передоплата. Вибирається режим відбору По залишкам, рахунок 6811, залишок за кредитом.
● По оборотах: до відбору потрапляють документи розрахунків, за якими є ненульовий оборот за дебетом або кредитом за вибраним бухгалтерським рахунком; у списку буде зазначено сальдо за кожним документом.
Облік авансів
Для обліку розрахунків за авансами використовується реквізит Рахунок обліку розрахунків за авансами, наявний у формах документів обліку розрахунків із контрагентами та у формах банківських і касових документів (банківські й касові документи доступні через меню Банк і каса).
Під час введення документів рахунок авансів може заповнюватися автоматично на підставі даних, що зберігаються в регістрі відомостей Рахунки розрахунків з контрагентами. Рахунок надалі може бути змінено користувачем.
Якщо користувач не бажає виділяти аванси в розрахунках із контрагентами, рахунки розрахунків за авансами в документах також потрібно заповнювати. У такому разі як рахунок авансів потрібно зазначати основний рахунок обліку розрахунків із контрагентом:
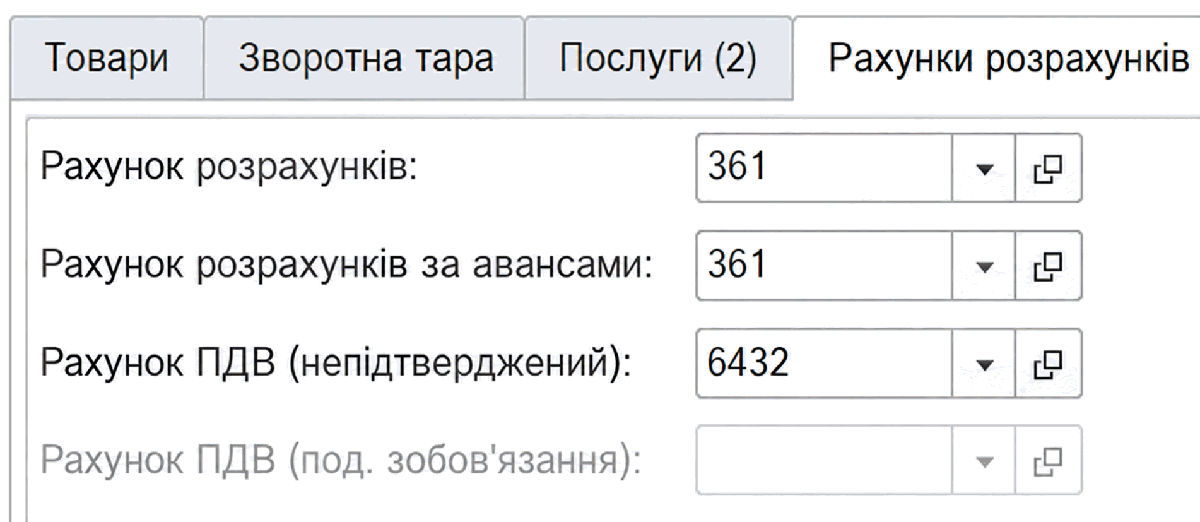
Як уже зазначалося, розрахунки з контрагентом можуть вестися з різним ступенем деталізації: загалом за договором або за документами розрахунків.
Під час формування проводок за документом наявність авансу визначатиметься з урахуванням заданого рівня деталізації.
Для оцінки того, чи виник під час проведення розрахунків із контрагентом аванс, аналізуватиметься борг за рахунком обліку розрахунків із контрагентом, указаним у документі. Аналіз боргу проводиться або в розрізі договору контрагента, або за конкретним документом, зазначеним у відповідному реквізиті. Якщо за цим рахунком борг погашається повністю, залишок оплати зараховується як аванс і зазначається на рахунку обліку розрахунків за авансами. Якщо ж рахунок розрахунків за авансами не задано, вся сума за операцією буде проведена за рахунком обліку розрахунків із контрагентом.
Приклад:
- Постачання товарів від постачальника на суму 120 грн.
Дт | Кт | Сума |
281 | 631 | 100 грн. |
6442 | 631 | 20 грн. |
- Оплата товарів на 140 грн.
якщо рахунок обліку розрахунків за авансами зазначено:
Дт | Кт | Сума |
631 | 311 | 120 грн. |
3711 | 311 | 20 грн. |
якщо рахунок обліку розрахунків за авансами не зазначено:
Дт | Кт | Сума |
631 | 311 | 140 грн. |
Банківські та касові документи, а також документ Авансовий звіт у частині оплати постачальникам можуть автоматично визначати стан взаєморозрахунків із контрагентами та розподіляти суми, що отримуються або перераховуються, на погашення наявної заборгованості й аванси. Під час повернення коштів постачальником насамперед аналізується рахунок авансів, зазначений у документі, і якщо за цим рахунком було відображено аванс, цей аванс погашається, а частина оплати, що залишилася, реєструється за рахунком розрахунків із постачальником та збільшує заборгованість за договором.
Розрахунки з контрагентами у валюті
Усі документи за договором із розрахунками в іноземній валюті мають оформлюватися лише у валюті договору. Під час проведення документів за договорами з розрахунками у валюті створюються проводки з гривневою та валютною сумами і виконується переоцінка валютних залишків на рахунках, що використовуються у проводках.
Отримана курсова різниця відображається в бухгалтерському та податковому обліку у складі доходів або витрат. Рахунки й аналітика для проводок як за операційними, так і за неопераційними курсовими різницями задаються в регістрі відомостей Параметри обліку курсових різниць (доступний із Параметрів обліку за посиланням Параметри обліку курсових різниць на вкладці Банк і каса).
Відповідно до НП(С)БО 21 сума авансів в іноземній валюті, виданих іншим особам для придбання немонетарних активів (запасів, основних засобів тощо) й отримання послуг, перераховується у валюту звітності за курсом на дату авансу. Аналогічно сума отриманих доходів звітного періоду перераховується за курсом на дату авансу. Для виконання цієї вимоги рахунки розрахунків за виданими й отриманими авансами в іноземній валюті мають бути включені до переліку немонетарних рахунків (регістр відомостей Немонетарні рахунки доступний із Плану рахунків за посиланням Немонетарні рахунки). Залишки за такими рахунками не підлягатимуть переоцінці, що виконується регламентною операцією завершення періоду та під час виконання операцій.
Слід зазначити, що якщо на рахунках авансів увімкнено аналітичний облік за документами розрахунків, перерахунок здійснюватиметься з урахуванням історичної послідовності авансів (у порядку ФІФО). Якщо облік за документами не ввімкнено, аванси враховуватимуться за середньозваженим курсом.
Приклад.
Під час відвантаження покупцю за договором, валютою якого встановлено долар, сума в доларах становила 100, курс долара — 7,90, сума в гривнях — 790.
Під час оплати за цим самим договором курс долара становив 7,95, сума в гривнях — 795, у доларах — як і раніше 100.
Курсова різниця становитиме 5 гривень і буде віднесена на рахунок доходів.
Коригування заборгованості
Для коригування взаєморозрахунків із контрагентами призначено документ Коригування боргу (меню Продажі — Розрахунки з контрагентами — Коригування боргу та Купівлі — Розрахунки з контрагентами — Коригування боргу).
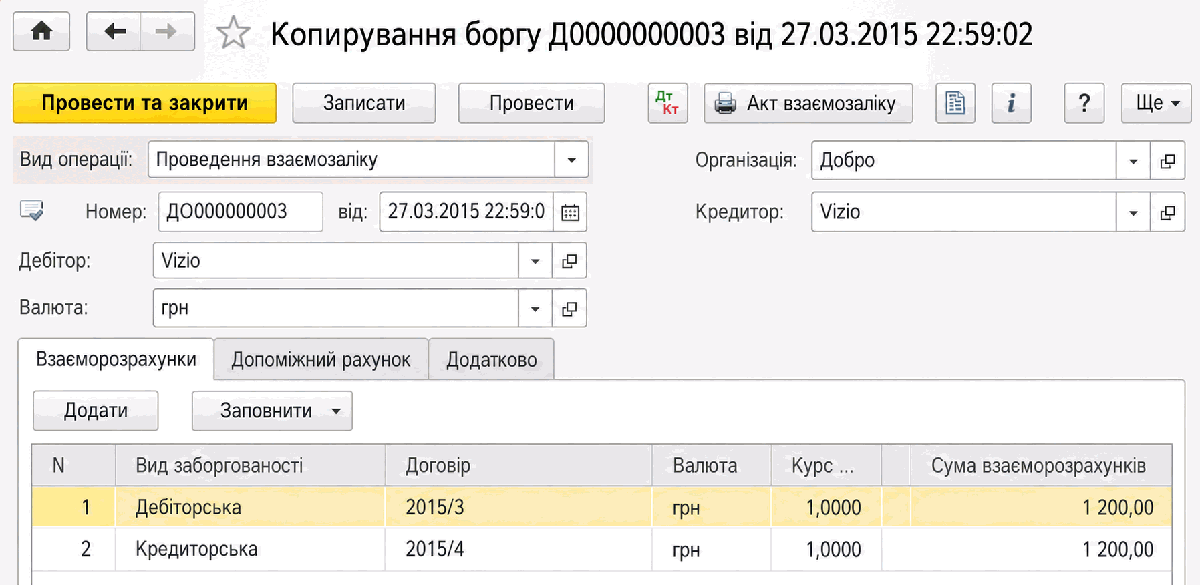
У цьому документі передбачено такі види операцій:
- Проведення взаємозаліку — для взаємного погашення дебіторської та кредиторської заборгованості одного або двох контрагентів;
- Перенесення заборгованості — для погашення заборгованості за рахунок формування (збільшення) заборгованості за іншим договором (контрагенту, розрахунковому документу);
- Списання безнадійної заборгованості — для списання заборгованості, що відповідає критеріям, викладеним у п.14.1.1 ПКУ;
- Зміна (формування) заборгованості — для довільної зміни стану взаєморозрахунків із контрагентами, яку не можна відобразити іншими операціями документа та іншими документами конфігурації;
- Введення початкових залишків — залишено для сумісності з попередніми версіями. Введення початкових залишків взаєморозрахунків рекомендується виконувати за допомогою документа Введення початкових залишків.
- Для отримання повнішої інформації про кожну операцію документа призначено контекстну довідку, з якою можна ознайомитися, не залишаючи документа, натиснувши кнопку
.
Звірка розрахунків з контрагентами
Для проведення звірки розрахунків із контрагентами призначено документ Акт звірки взаєморозрахунків (меню Продажі — Розрахунки з контрагентами — Акт звірки взаєморозрахунків та Купівлі — Розрахунки з контрагентами — Акт звірки взаєморозрахунків).
Звірка може проводитися як за станом розрахунків із контрагентами одразу за всіма договорами, так і за окремим договором. Звірку розрахунків можна виконувати в іноземній валюті та в гривнях.
Табличні частини документа на вкладках За даними організації і За даними контрагента можуть заповнюватися автоматично.
Під час автоматичного заповнення табличної частини За даними організації аналізується рух за рахунками бухгалтерського обліку, які зазначаються на вкладці Рахунки обліку розрахунків, за вказаний у документі період.
Якщо в документі вказано, що звірка проводиться в гривнях, то під час автоматичного заповнення до табличної частини За даними організації потрапляють усі операції розрахунків незалежно від валюти розрахунків, установленої в договорі. Якщо ж звірка проводиться в іноземній валюті, таблична частина заповнюється лише розрахунками, виконаними у вибраній валюті.
У табличній частині За даними організації фіксуються внесені до інформаційної бази документи, які вплинули на стан розрахунків із контрагентами. Таким чином, під час проведення звірки можна безпосередньо з документа переглянути, за рахунок чого сформовано кожен рядок зміни заборгованості. Крім посилання на документ, що вплинув на розрахунки з контрагентами, построково заповнюються короткі відомості, які буде відображено в друкованій формі акта звірки.
Таблична частина За даними контрагента може заповнюватися автоматично на підставі даних організації або вручну.
Розбіжність у сумах між даними організації та даними контрагента відображається в спеціальному полі.
Інформація про представника організації та представника контрагента, з яким проводиться звірка розрахунків, зазначається на вкладці Додатково у відповідних реквізитах.
Після проведення звірки розрахунків інформацію можна захистити від випадкових змін, установивши прапорець Звірка погоджена. Після встановлення цього прапорця всі реквізити документа, крім інформації про представників сторін, будуть захищені від змін.
Документ Акт звірки взаєморозрахунків не формує проводок, але може використовуватися для друку паперової форми.
Інвентаризація розрахунків з контрагентами
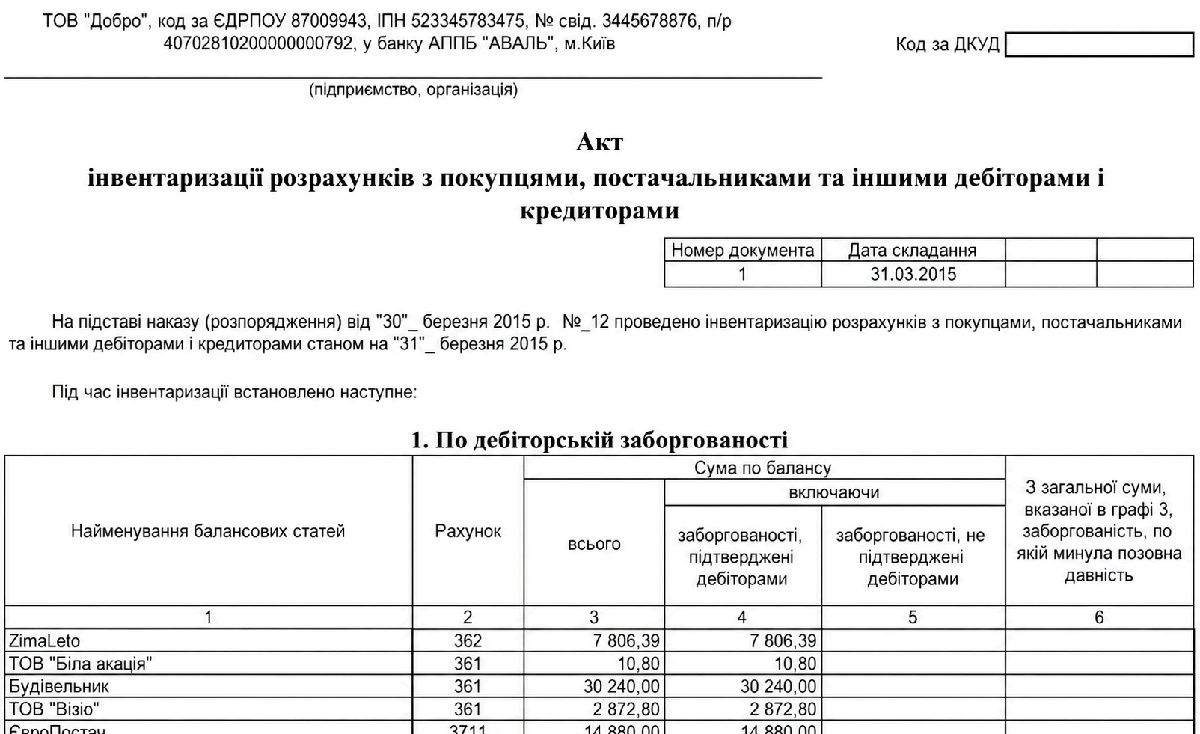
Для проведення інвентаризації взаєморозрахунків із контрагентами призначено документ Інвентаризація розрахунків з контрагентами (меню Продажі — Розрахунки з контрагентами — Акти інвентаризації розрахунків).
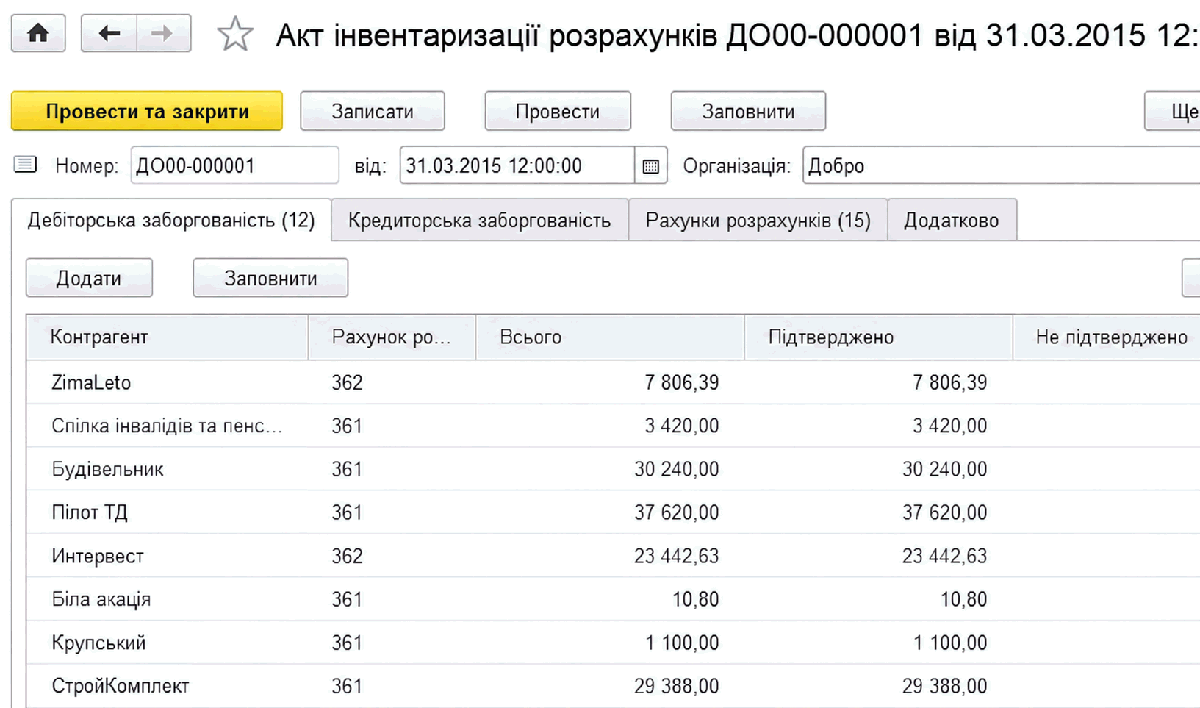
За допомогою документа Акт інвентаризації розрахунків може бути проінвентаризовано дебіторську та кредиторську заборгованість організації. Дані про заборгованість заповнюються на відповідних вкладках документа.
Документ можна автоматично заповнити інформацією про дебіторську та кредиторську заборгованість за допомогою кнопки Заповнити. При цьому буде проаналізовано залишки на рахунках обліку розрахунків із контрагентами, зазначених на вкладці Рахунки розрахунків. За замовчуванням на вкладці вказано всі рахунки бухгалтерського обліку розрахунків із контрагентами.
На вкладці Додатково заповнюється інформація про підставу, дати та причину проведення інвентаризації, а також про членів інвентаризаційної комісії.
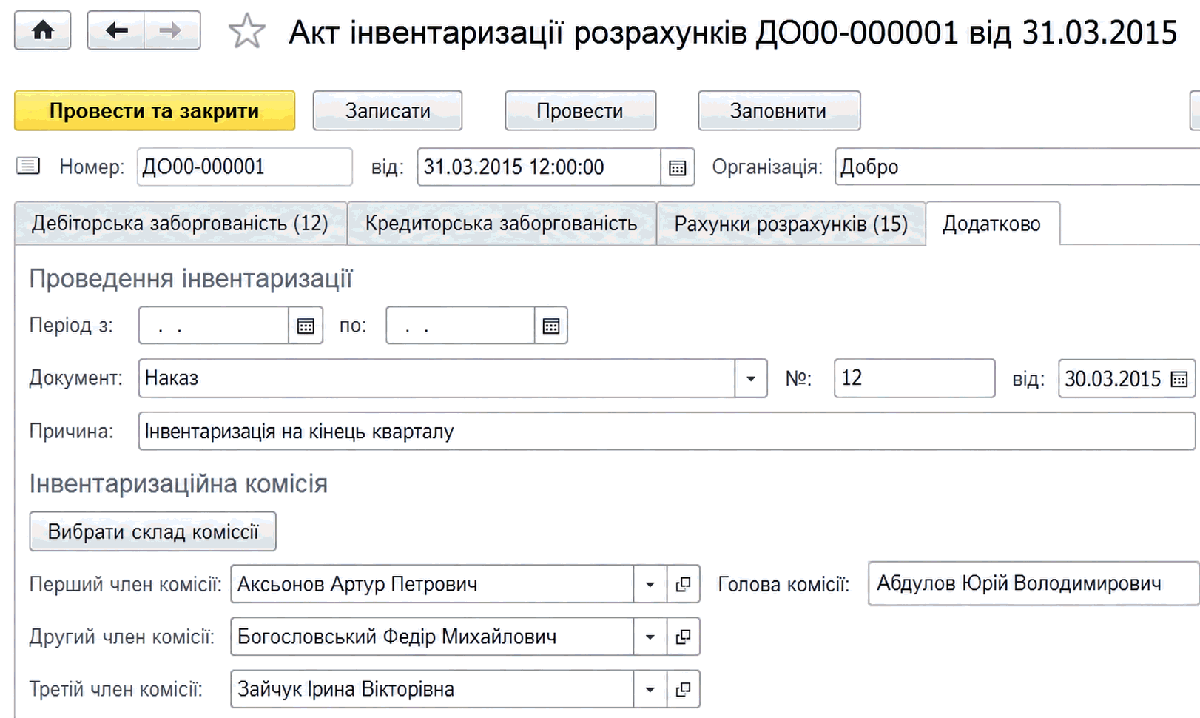
Ці дані автоматично підставляються у типову форму ІНВ-17 Акт інвентаризації розрахунків з покупцями, постачальниками і іншими дебіторами і кредиторами, яку можна роздрукувати з документа за допомогою кнопки Друк.