Товарно-денежные отношения
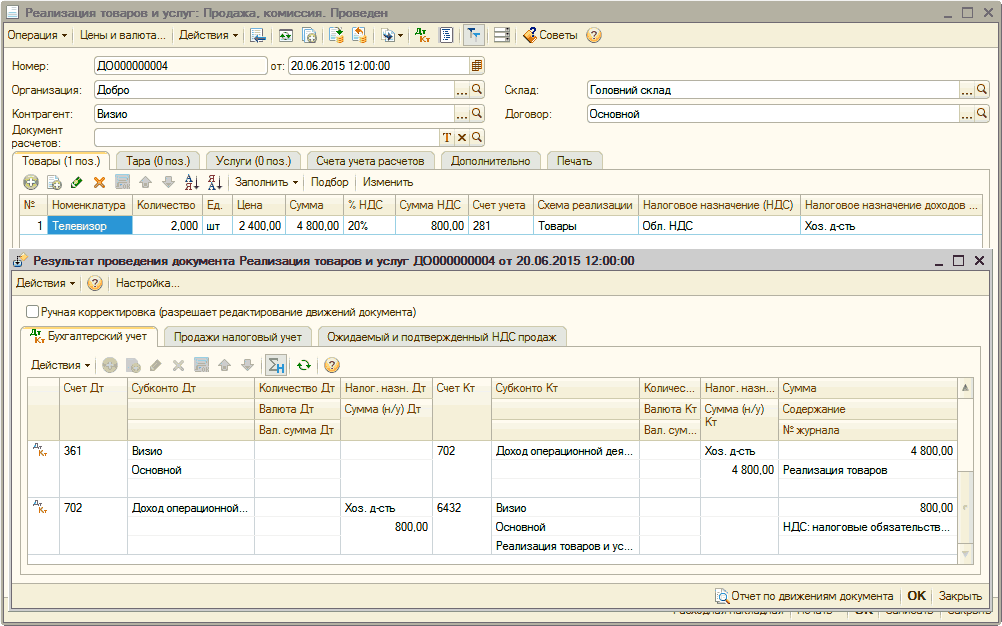
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано ведение взаиморасчетов с контрагентами в разрезе договоров и документов расчетов. Пояснены оформление счета и оплаты, а также зависимость дат документов от фактических хозяйственных событий.
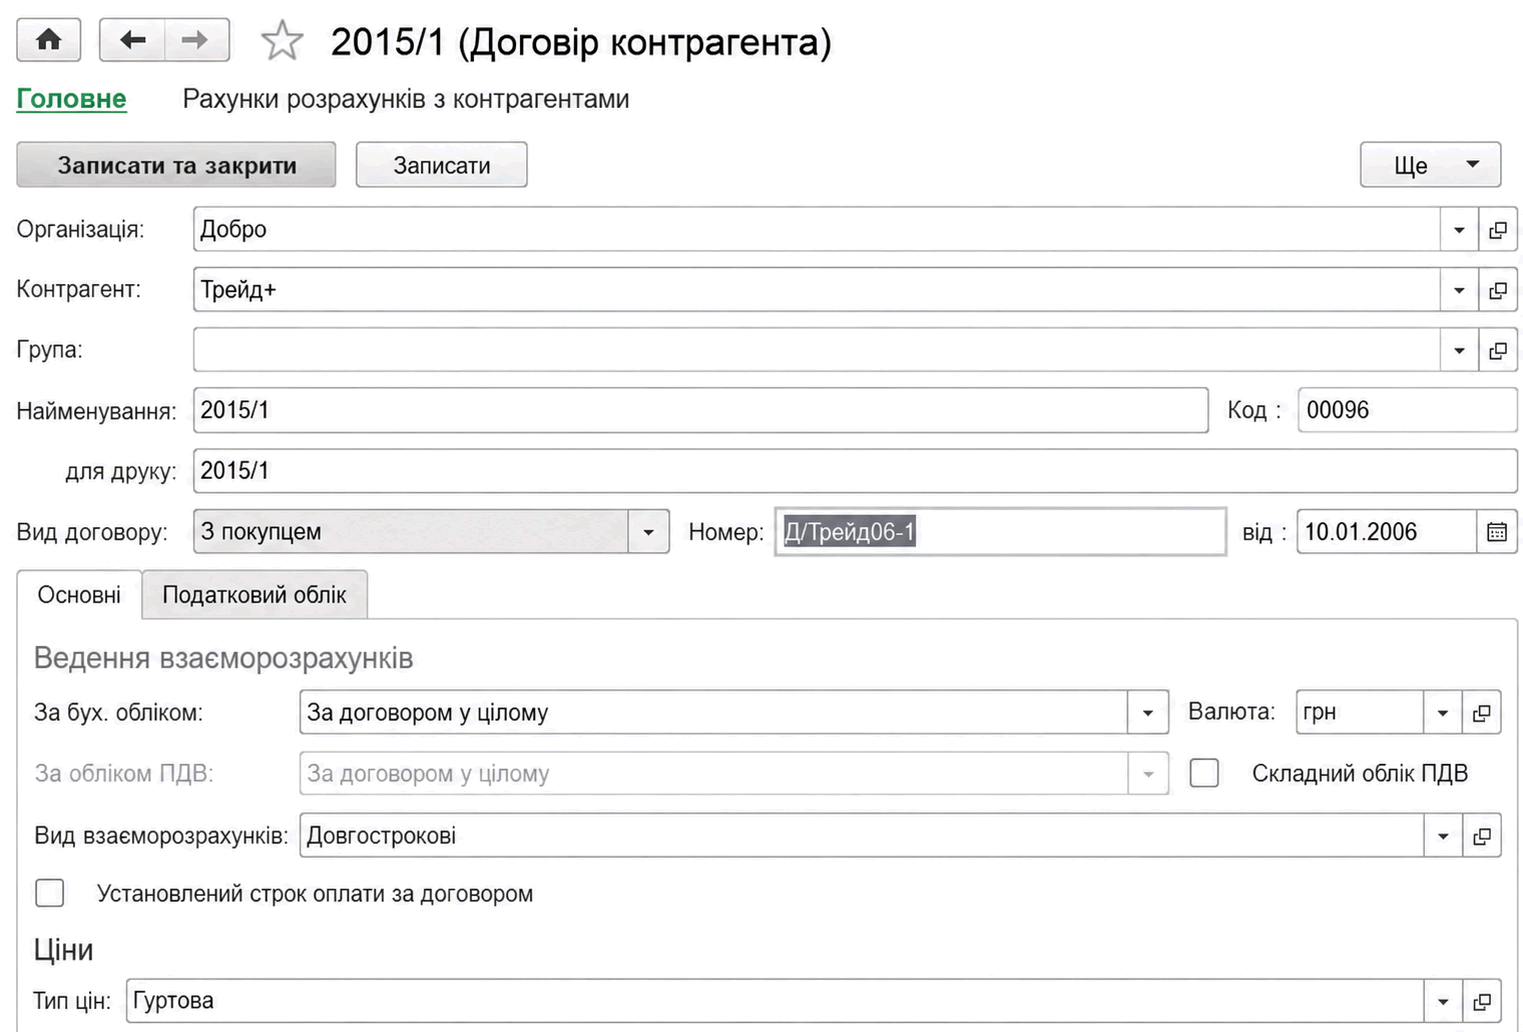
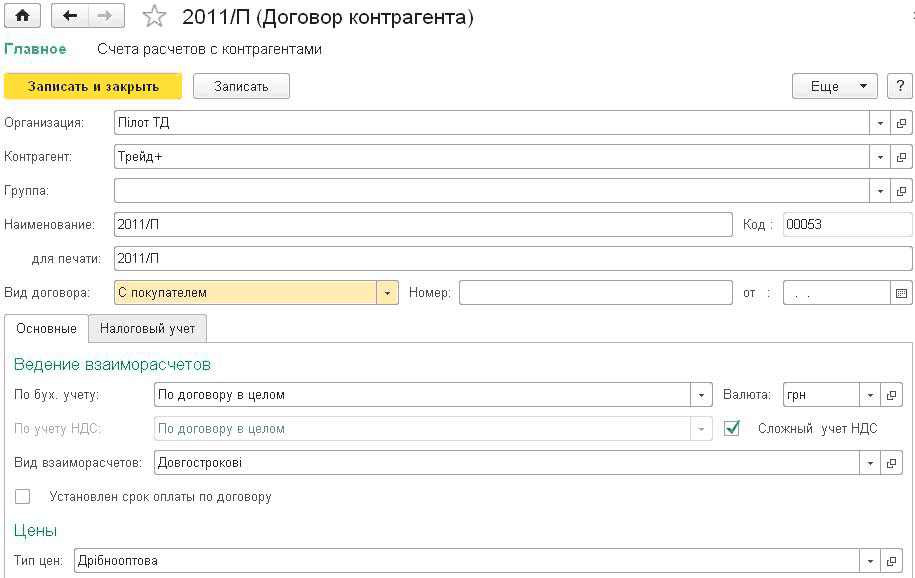
ЧитатьОписаны настройка и ведение расчетов с контрагентами: договоры, счета, документы расчетов, авансы и валютные операции. Также рассмотрены корректировка долга, сверка и инвентаризация задолженности.. Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчета в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
ЧитатьПриведенный в статье пример воспроизводился в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
ЧитатьКонтрагент –“ это общее понятие, в которое включены организации и физические лица, являющиеся деловыми партнерами организации (покупатели, поставщики и т.д.).Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчетов в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
ЧитатьПриведенная в статье информация актуальна для конфигурации "Бухгалтерия для Украины" (редакция 1.2).1. Непоследовательность оформления документов. 2. Некорректность заполнения и несоответствие «счетов расчетов» и «счетов авансов» в документах оплаты и отгрузки. 3. Неактуальность ведения учета в информационной базе, в связи с некорректной работой механизма «Дата актуальности учета». 4. Некорректность ведения учета в разрезе расчетных документов (отсутствие ссылки на документ расчетов). 5. Неточность отражения операций приобретения капитальных инвестиций. 6. Некорректность (непонимание) методики ведения «Сложного учета НДС»
ЧитатьВ статье описана методика отражения НДС при получении услуг от нерезидента. Пример хозяйственной операции смоделирован на типовой конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2)Основные положения. Заполнение основных реквизитов шапки документа "Платежное поручение входящее". Порядок отражения реквизитов «Расшифровки платежа» документа "Платежное поручение входящее"
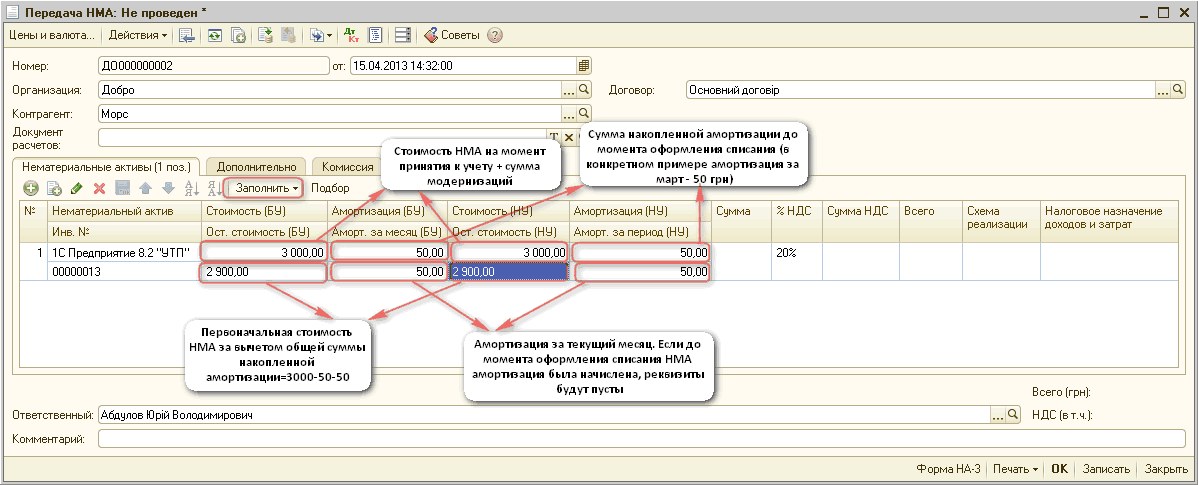
ЧитатьПокупка НМА в "1С: Бухгалтерии 8 для Украины" созданием документом "Поступление НМА" ("Поступление НМА - Нематериальные активы"). Роль НМА в большинстве случаев на предприятиях выполняет бухгалтерское ПО, и изучать правильность заполнения документа, приводя в пример приобретение программы "1С: Предприятие 8 для Украины".
ЧитатьСогласно письму Минфина "Об определении показателя использования амортизационных отчислений" от 17.11.2003 г. №– 31-04200-04-5/5570 стоимость внесенных в уставный капитал необоротных активов в состав капитальных инвестиций не включается и на счете 15 "Капитальные инвестиции" не отражается. Хотя в Инструкции о применении Плана счетов от 30.11.99 г. №– 291Сказано, что счет 15 может корреспондировать со счетом 46 "Неоплаченный капитал". Да и для возможности формирования первоначальной стоимости объекта основных средств без такого счета не обойтись. Заполняя документ "Поступление товаров и услуг", на закладке "Счета расчетов" в поле "Счет расчетов с контрагентом" укажем счет 46 ("Поступление товаров и услуг").
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).Общие положения. Пример. Пример. Пример. Пример
ЧитатьДля отражения в учете действий по реализации ОС нужно следовать НП(С)БУ 27. Учитывая требования п. 6 раздела II НП(С)БУ 27 ОС, признанные организацией содержащимися для продажи, должны быть переведены и отображаться в составе оборотных активов организации. Для этого используют специальный субсчет 286 "Необоротные активы и группы выбытия, содержащиеся для продажи", который нужен для того, чтобы вести учет присутствия, передвижения необоротных активов и групп выбывания, которые выбраны содержащимися для продажи.
Читать