Роздрібна торгівля
Описано облік товарів і роздрібного виторгу в автоматизованих та неавтоматизованих торговельних точках. Розглянуто надходження, продажі, переоцінку, інкасацію та безготівкові оплати.. Облік товарів у роздрібній торгівлі. Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібного виторгу. Оплата платіжними картами і банківські кредити
Облік товарів у роздрібній торгівлі
Переоцінка товарів у роздробі при обліку за продажними цінами
Оплата платіжними картами і банківські кредити
Облік товарів у роздрібній торгівлі
Перед початком реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі: за вартістю придбання або за вартістю продажу.
Роздрібна торгівля організації може здійснюватися як через автоматизовані, так і через неавтоматизовані торговельні точки.
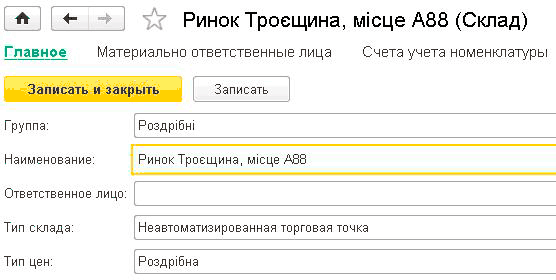
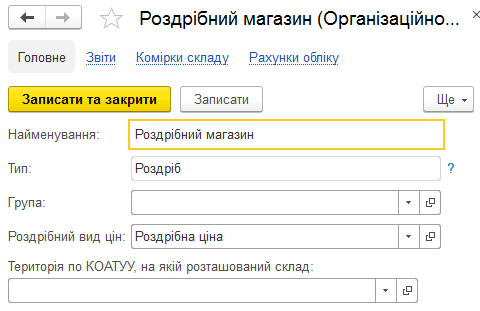
Роздрібні торговельні точки вносяться до довідника Склади. Для кожної торговельної точки визначається вид складу: роздрібний (АТТ) або неавтоматизована торговельна точка (НТТ).
Увага! Торговельна точка вважається автоматизованою, якщо її технічне забезпечення або специфіка торговельної діяльності дають змогу щодня формувати детальний звіт про продані товари для подальшого введення до інформаційної бази. Торговельна точка вважається неавтоматизованою, якщо щоденна реєстрація проданих товарів у ній не ведеться.
Підприємства, що здійснюють роздрібний продаж підакцизних товарів, у довіднику Склади для роздрібних торговельних точок зазначають територію за КОАТУУ, на якій розташована торговельна точка.
Рахунок обліку товарів у роздробі залежить від способу їх оцінки, що визначається обліковою політикою організації.
Облік товарів за вартістю придбання ведеться на рахунку 289 Товари в торгівлі (за вартістю придбання). Облік на рахунку 289 не відрізняється від обліку товарів на гуртових складах на рахунку 281.
Облік товарів за вартістю продажу ведеться на субрахунках рахунків 282 (вартість продажу) та 285 (торговельна націнка).
Облік в автоматизованій торговельній точці ведеться на рахунках 2821 Товари в роздрібній торгівлі (в АТТ за продажною вартістю) та 2851 Торгова націнка в автоматизованих торговельних точках. На цих рахунках ведеться пооб'єктний облік товарів із точністю до партії надходження (за використання методу списання ФІФО). Торгова націнка виділяється під час надходження товарів в АТТ і списується під час їх продажу (іншого вибуття).
Облік у неавтоматизованій торговельній точці ведеться на рахунках 2822 Товари в роздрібній торгівлі (в НТТ за продажною вартістю) та 2852 Торгова націнка в неавтоматизованих торговельних точках. Пооб'єктний облік товарів за вартістю продажу в НТТ не передбачений, проте в налаштуваннях параметрів обліку можна встановити ознаку використання оборотної аналітики за номенклатурою. У такому разі вестиметься пооб'єктний облік надходження товарів до неавтоматизованої торговельної точки та сумовий облік продажів. Торгова націнка виділяється під час надходження товарів у НТТ і списується під час закриття періоду.
Також у налаштуваннях параметрів обліку можна встановити ознаку обліку товарів у розрізі ставок ПДВ. У розрізі ставок ПДВ вестиметься облік як надходження, так і продажу товарів.
Зауваження. Для обліку товарів у роздробі за продажною вартістю необхідно в налаштуваннях параметрів обліку встановити ознаку ведення складського обліку.
Організація може торгувати як покупними товарами, так і товарами, прийнятими на комісію.
Інформацію про товари, продані в неавтоматизованій торговельній точці, можна отримати з певною затримкою на підставі інвентаризації. При цьому кількість проданих товарів за кожною позицією визначається як різниця між обліковими даними інформаційної бази та даними, отриманими за результатами інвентаризації. У разі ведення обліку в продажних цінах інформацію про продані товари можна отримати лише в сумовому вираженні, без детальної розбивки за номенклатурою.
Зауваження. Під час оцінки товарів у роздробі за продажною вартістю в разі зміни роздрібних цін необхідно проводити переоцінку товарів у роздробі. Переоцінка оформляється документом Переоцінка товарів у роздробі (меню Склад — Ціни — Переоцінка товарів у роздробі). Під час проведення документа формуються проводки в дебет рахунку 282 із кредиту рахунку 285 на суму дооцінки (уцінки), виходячи зі зміни цін і залишків товарів у торговельній точці.
Визначення цін роздрібного продажу
Для кожної торговельної точки в довіднику Склади може бути визначено основний тип цін.
Для призначення цін роздрібного продажу вводяться документи Встановлення цін номенклатури за відповідними типами цін.
Призначені ціни автоматично зазначаються в документах роздрібного продажу та переоцінки.
Надходження товарів у роздрібні торговельні точки
Надходження товарів до роздрібної торговельної точки безпосередньо від постачальника відображається документом Надходження товарів і послуг, вид операції Покупка, комісія. Надходження товарів із розподільного складу відображається документом Переміщення товарів.
Під час обліку товарів за вартістю придбання в документах зазначаються номенклатура та кількість товарів, що надійшли, але не зазначається ціна їх продажу.
Під час обліку товарів за вартістю продажу, за надходження до АТТ, ціна продажу також не зазначається. Продажна вартість товарів і торгова націнка визначаються на підставі актуальної роздрібної ціни, зазначеної в документі Встановлення цін номенклатури. Тому до моменту надходження ціни роздрібного продажу в торговельній точці мають бути зазначені (актуалізовані).
Під час обліку товарів за вартістю продажу, за надходження до НТТ, ціна продажу зазначається в документі надходження. Номенклатуру та кількість товарів, що надходять від постачальника, можна не зазначати: замість цього може бути вказана одна «службова» номенклатура.
Продажі в автоматизованих торговельних точках
Для реєстрації роздрібних продажів через автоматизовану торговельну точку використовується документ Звіт про роздрібні продажі (меню Продажі — Продажі — Звіт про роздрібні продажі). Під час створення документа потрібно вибрати варіант ККМ.
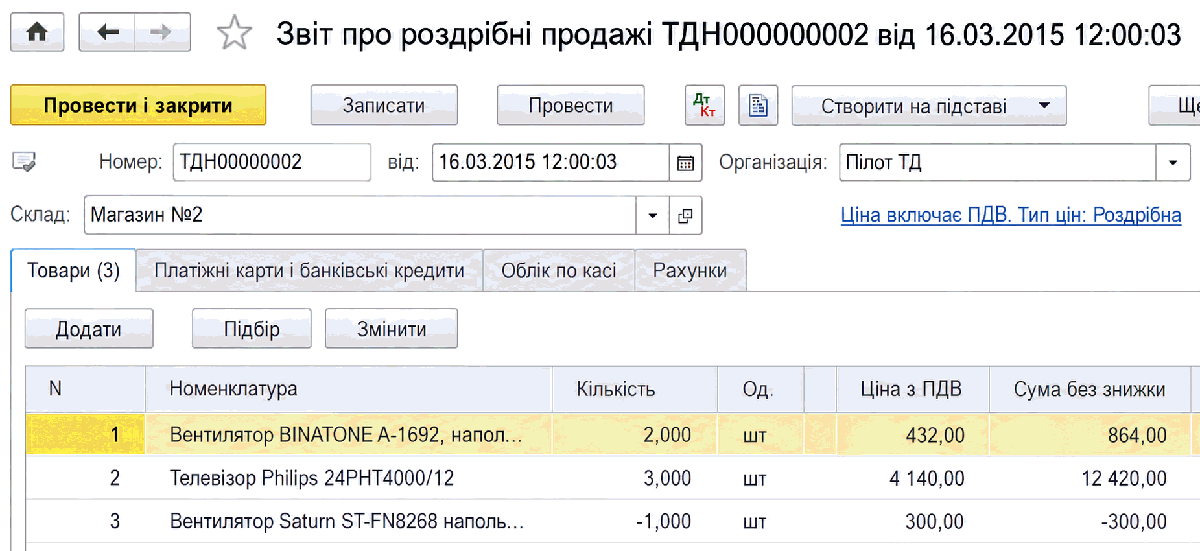
Цей документ за структурою та складом інформації схожий на документ Реалізація товарів і послуг. Табличну частину документа призначено для введення інформації про кількість проданих товарів, при цьому товари вибираються з довідника Номенклатура.
Для підакцизних товарів у документі розраховується сума акцизу, а також зазначається Стаття декларації акцизного податку. Стаття декларації має бути попередньо заповнена в номенклатурній картці товару.
Товари, продані вроздріб, вважаються проданими за готівку, якщо в документі не зазначено, що здійснювалася безготівкова оплата. Під час продажу за готівку документ Звіт про роздрібні продажі в АТТ формує проводки Дт 301 Кт 70.
Здавання роздрібного виторгу до каси організації реєструється документом Прибутковий касовий ордер з операцією Роздрібний виторг. Цей документ зручно сформувати на підставі документа Звіт про роздрібні продажі (кнопка Створити на підставі — Прибутковий касовий ордер).
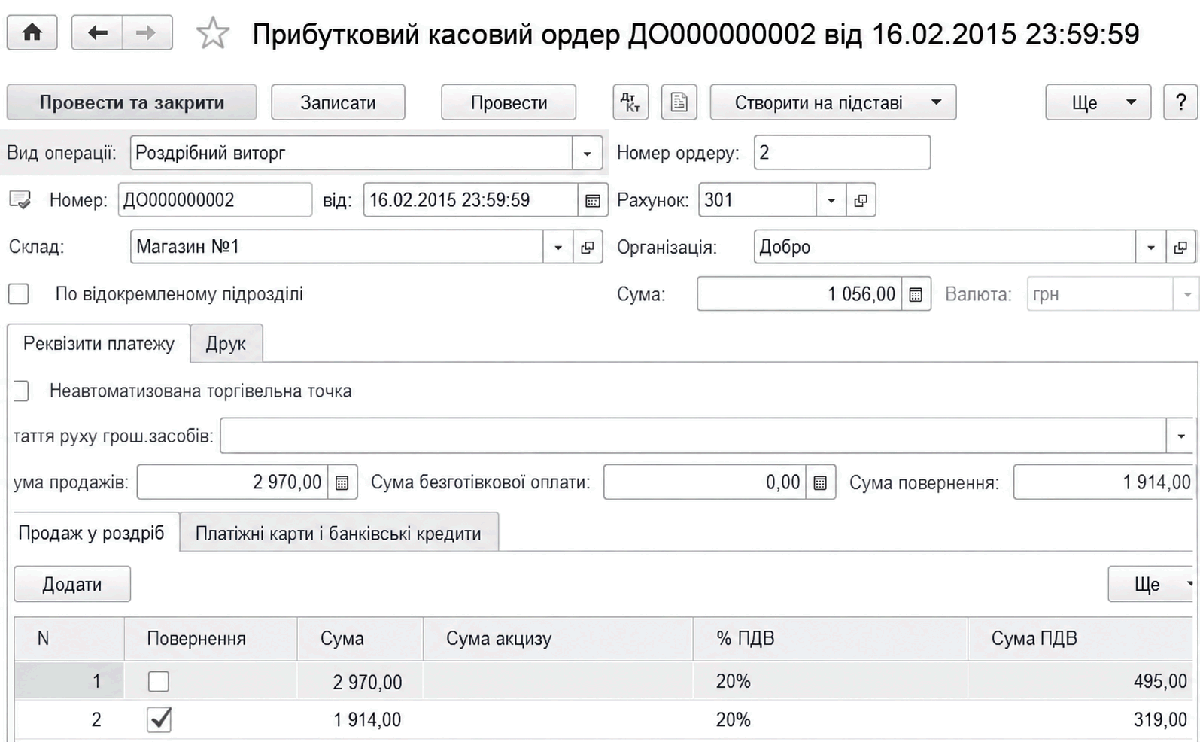
Прибутковий касовий ордер під час приймання виторгу з АТТ не формує проводок. Ордер формується для включення до касової книги.
Продажі в неавтоматизованих торговельних точках (за вартістю придбання)
У разі роздрібних продажів через неавтоматизовану торговельну точку щодня формується прибутковий касовий ордер на приймання виторгу.
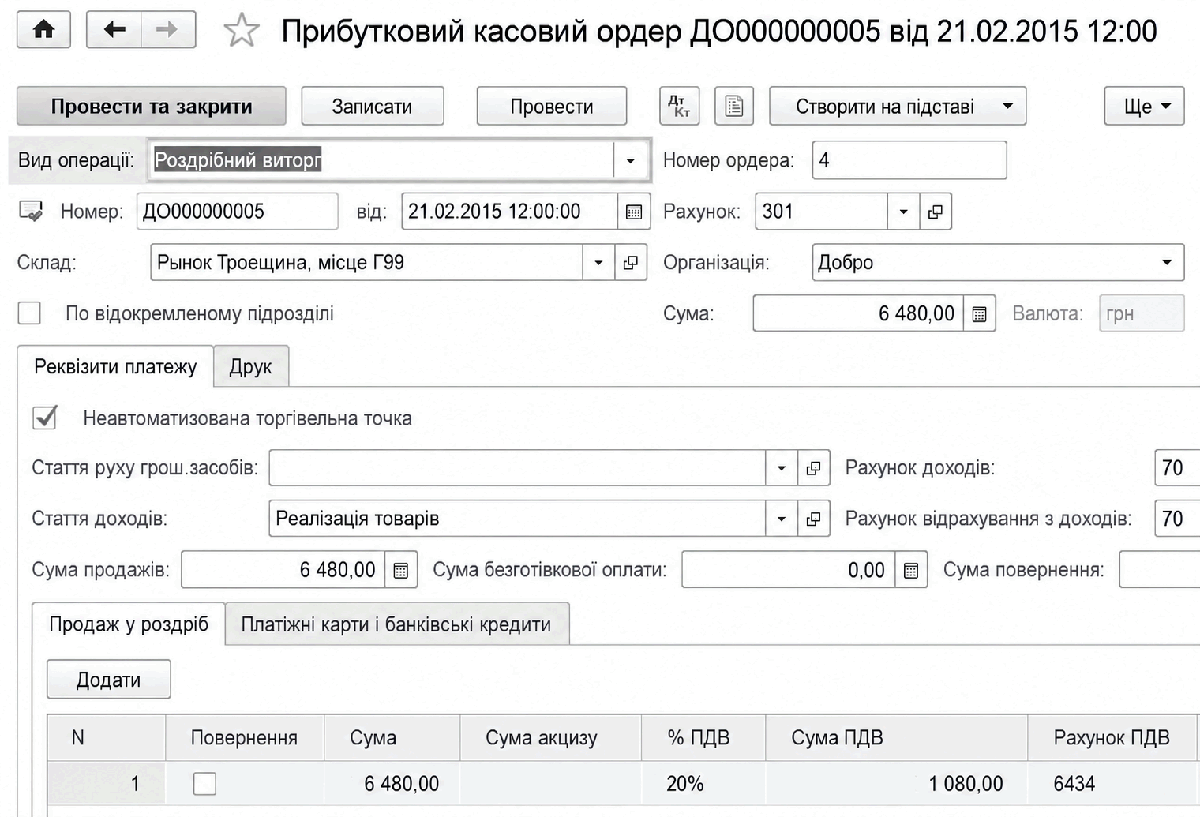
У касовому ордері встановлюється прапор Неавтоматизована торговельна точка. Це означає, що касовий ордер є першим документом про продажі НТТ; Звіт про роздрібні продажі у загальному випадку вводиться рідше. Тому касовий ордер містить повнішу інформацію про продажі, ніж у випадку АТТ. Тут уводяться суми роздрібних продажів і повернень у розрізі ставок та податкових призначень ПДВ.
Документ формує проводки Дт 301 Кт 709. Рахунок 709 Доходи від роздрібних продажів є транзитним. Його використання замість рахунків 701 і 702 пояснюється тим, що на момент приймання виторгу ще невідомо, чи було продано покупні товари або продукцію власного виробництва.
Крім того, документ нараховує податкові зобов'язання з ПДВ, що необхідно для виписування Податкової накладної за щоденними підсумками операцій. Водночас документ не нараховує податкові зобов'язання з акцизного податку; суми акцизного податку зазначаються в ньому для звірки з Z-звітом. Податкові зобов'язання з акцизного податку в разі обліку товарів за вартістю придбання нараховує Звіт про роздрібні продажі.
Інформація про продані товари вноситься до інформаційної бази вручну або за підсумками інвентаризації.
За підсумками інвентаризації заповнюється документ Інвентаризація товарів на складі із зазначенням торговельної точки як складу (меню Склад — Інвентаризація — Інвентаризація товарів на складі).
До табличної частини документа вносяться відомості про номенклатуру та кількість проданих товарів. Таблична частина містить колонки Кількість і Відхилення. Під час заповнення колонки Кількість колонка Відхилення автоматично заповнюється різницею між даними, зазначеними в колонці Кількість, і обліковими даними інформаційної бази.
Потім заповнюється документ Звіт про роздрібні продажі, до якого як дані про кількість проданих товарів вносяться відомості з колонки Відхилення табличної частини документа Інвентаризація товарів на складі.
Документ Звіт про роздрібні продажі зручно заповнювати на підставі документа Інвентаризація товарів на складі.
У разі виявлення нестачі або надлишку товару в роздрібній точці на підставі того самого документа Інвентаризація товарів на складі можуть бути оформлені документи Списання товарів або Оприбуткування товарів.
Якщо інвентаризація не проводилася, Звіт про роздрібні продажі заповнюється вручну.
Як і у випадку АТТ, звіт про роздрібні продажі містить номенклатуру та ціни продажу товарів. Під час нарахування доходів від продажів формуються проводки Дт 709 Кт 701, 702. Таким чином закривається транзитний рахунок 709, доходи на якому були нараховані під час приймання роздрібного виторгу.
Продажі в неавтоматизованих торговельних точках (за продажною вартістю)
Під час оцінки товарів у роздробі за продажною вартістю в неавтоматизованих торговельних точках товари обліковуються лише в сумовому вираженні.
Реалізація товарів відображається одночасно з прийманням роздрібного виторгу документом Прибутковий касовий ордер з видом операції Роздрібний виторг. У касовому ордері вводиться вся інформація про продажі, необхідна для їх відображення в обліку. Зазначаються не лише ставки ПДВ, а й схеми реалізації товарів; статті акцизного податку, зокрема порожня стаття під час продажу непідакцизних товарів; у міру можливості суми продажів зазначаються в розрізі номенклатурних груп товарів.
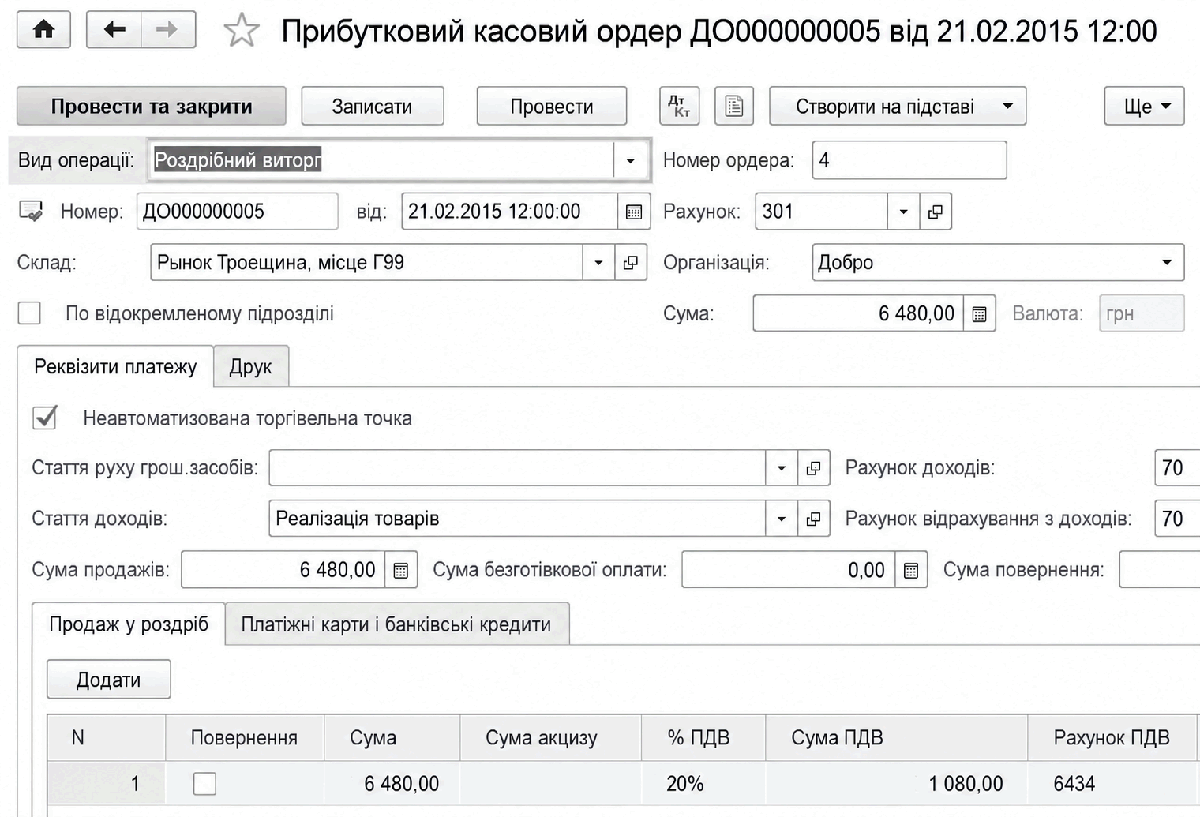
За обліку товарів у продажних цінах наприкінці місяця необхідно проводити розрахунок торгової націнки. Це виконується автоматично під час проведення документа Закриття місяця регламентною операцією Розрахунок торгової націнки по проданих товарах.
Зауваження. Під час роздрібної торгівлі комісійними товарами, незалежно від виду торговельної точки та способу оцінки товарів у роздробі, комісійні товари завжди обліковуються з деталізацією за номенклатурою. У разі неавтоматизованої точки з обліком у продажних цінах це означає, що в документах надходження та переміщення таблична частина з переліком комісійних товарів не може бути згорнута. У документі надходження товарів комісійні товари визначаються видом договору, а в документі переміщення комісійні товари зазначаються на окремій вкладці Товари на комісії. За результатами реалізації комісійних товарів уводиться документ Звіт про роздрібні продажі.
Для організацій, які обліковують товари в роздробі за продажними цінами, передбачено можливість формування товарного звіту.
Товарний звіт показує залишки на початок періоду, суми надходження товару в розрізі прибуткових документів, суми видатку товару в розрізі видаткових документів і залишки товару на кінець періоду.
У формі звіту зазначаються дати початку та закінчення періоду, за який потрібно сформувати звіт, номер звіту (номери товарних звітів за складом мають нумеруватися послідовно); організація, для якої формується звіт (якщо організацію не вибрано, звіт буде сформовано за вибраним складом загалом); склад, за яким формується звіт (реквізит склад є обов'язковим для вибору, при цьому можна вибирати типи складів: роздрібний або неавтоматизована торговельна точка).
Переоцінка товарів у роздробі при обліку за продажними цінами
У разі зміни роздрібних цін необхідно проводити переоцінку товарів у роздробі. Переоцінка оформляється документом Переоцінка товарів у роздробі (меню Склад — Ціни — Переоцінка товарів у роздробі).
У документі передбачено можливість автоматичного заповнення табличної частини або всіма товарами, що зберігаються в торговельній точці, або лише тими товарами, для яких облікова ціна не відповідає ціні, зазначеній у регістрі відомостей Ціни номенклатури, тобто лише товарами, для яких необхідна переоцінка.
Під час проведення документа формуються проводки в дебет рахунку 282 із кредиту рахунку 285 на суму дооцінки (уцінки), виходячи зі зміни цін і залишків товарів у торговельній точці.
Облік роздрібного виторгу
Для автоматизованих і неавтоматизованих торговельних точок роздрібний виторг реєструється щодня.
Здавання роздрібного виторгу до каси організації реєструється документом Прибутковий касовий ордер з операцією Роздрібний виторг. Цей документ зручно сформувати на підставі документа Звіт про роздрібні продажі (кнопка Створити на підставі — Прибутковий касовий ордер).
Інкасація роздрібного виторгу реєструється документом Видатковий касовий ордер з видом операції Інкасація.
Зауваження. Документ Видатковий касовий ордер з операцією Інкасація формує проведення за дебетом рахунка 333 Грошові кошти в дорозі в національній валюті. Подальше зарахування грошових коштів на банківський рахунок організації реєструється документом Надходження на банківський рахунок з операцією Інкасація, при цьому формується проводка за дебетом банківського рахунку та кредитом рахунка 333.
Оплата платіжними картами і банківські кредити
Види безготівкової оплати визначаються в довіднику Види оплат (меню Довідники — Банк і каса — Види оплат).
Для кожного виду безготівкової оплати зазначаються його тип (платіжна картка або банківський кредит), банк-еквайрер або кредитор і договір із ним, відсоток банківської комісії (поступки), а також рахунок, на якому обліковуватиметься заборгованість банку. Взаєморозрахунки з банком оформляються за договором із видом Інше.
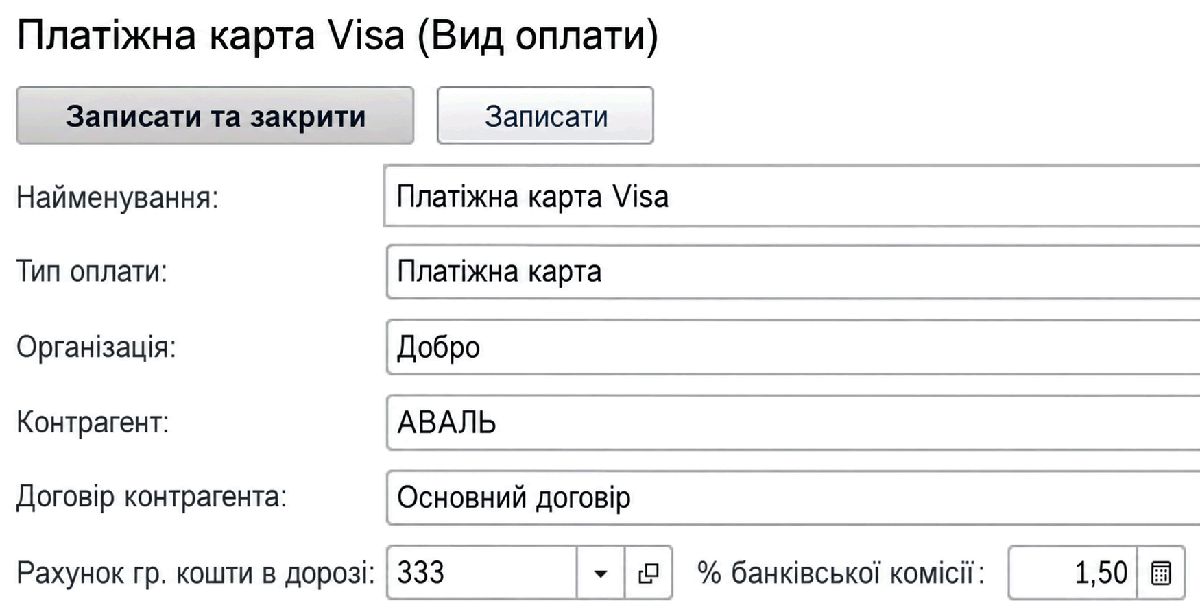
Безготівкова оплата роздрібних продажів фіксується тими самими документами, що й готівкова:
- Звіт про роздрібні продажі в АТТ;
- Прибутковий касовий ордер в НТТ.
- Інформація про безготівкову оплату вводиться на вкладці Платіжні картки і банківські кредити:
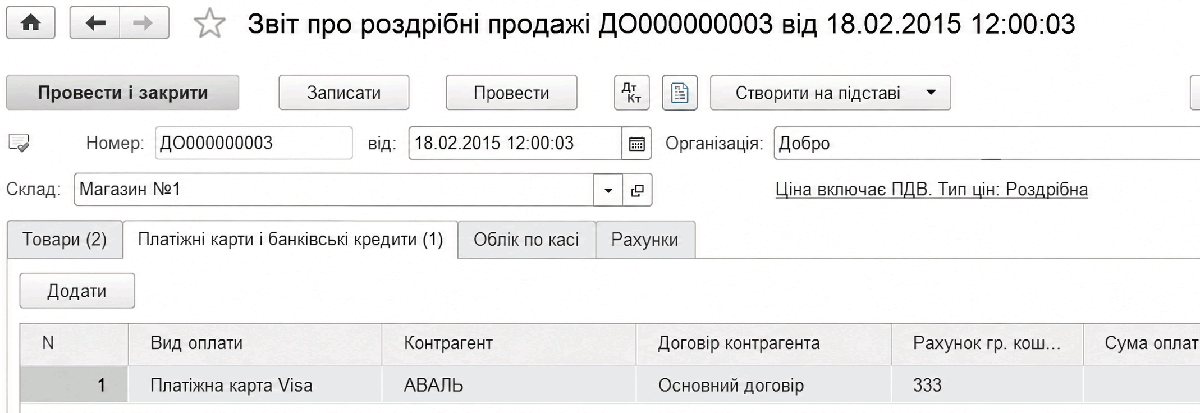
- Оскільки, крім безготівкової, фіксується й готівкова оплата товарів, у проводках документів використовується допоміжний рахунок 36Р Розрахунки з роздрібними покупцями. Формуються проводки:
- Дт 36Р Кт 70 на загальну суму продажів
- Дт 301 Кт 36Р на суму продажів за готівку
- Дт 333 Кт 36Р на суму продажів за безготівковий розрахунок
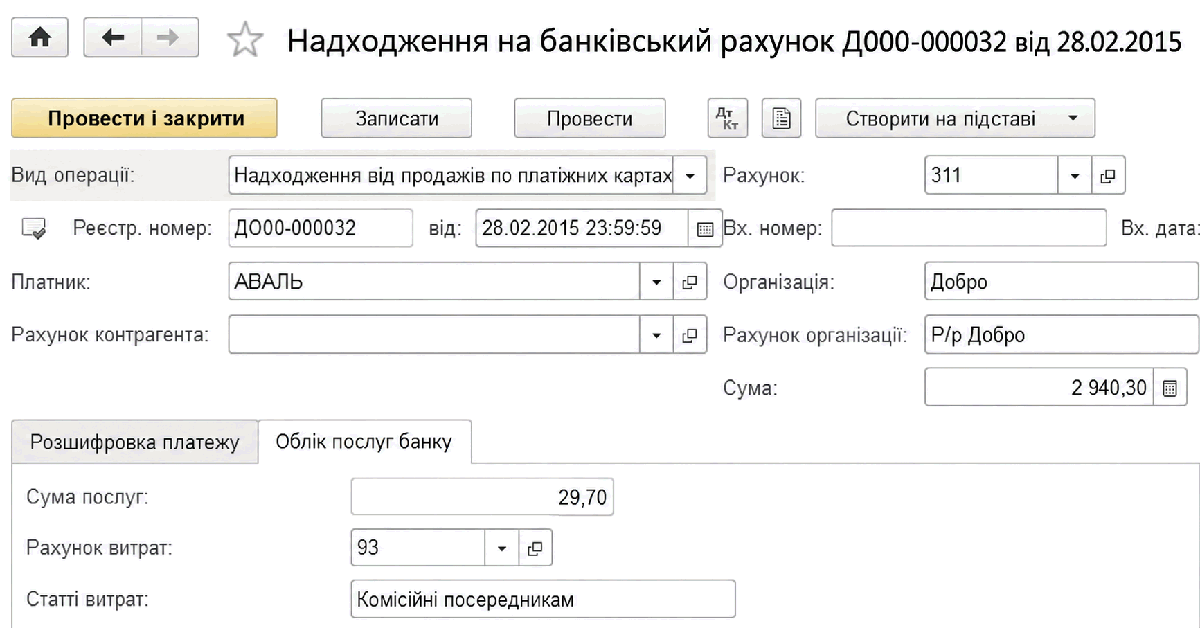
- Перерахування коштів банком-еквайрером або кредитором відображається документом Надходження на банківський рахунок з видом операції Надходження від продажів по платіжних картах і банківських кредитах. На банківський рахунок організації зараховується сума безготівкових оплат за вирахуванням комісії банку.