Учётные механизмы
Описаны механизмы учёта взаиморасчётов с контрагентами в BAS Бухгалтерия, аналитика по договорам и документам, учёт НДС и счета для отражения задолженности.
Возникновение и погашение долгов между предприятиями (взаиморасчёты с контрагентами) связаны с хозяйственными операциями покупки / продажи товаров (услуг), оплатой поставщикам и получением средств от покупателей, оформлением кредитов и т. п. Прикладное решение предоставляет гибкий инструментарий для учёта взаиморасчётов с контрагентами.
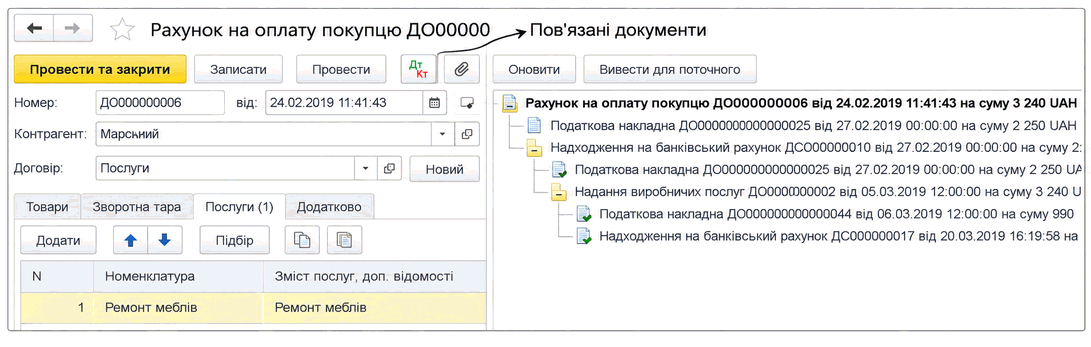
Подсистема учёта расчётов с контрагентами не является обособленной подсистемой, способной функционировать самостоятельно. Обычно сумма задолженности изменяется при проведении товарных и платёжных документов.
В прикладном решении предусмотрена регистрация таких видов отношений:
- Расчёты по договорам с поставщиками и покупателями запасов и услуг;
- Расчёты по договорам комиссии — с комитентами и комиссионерами;
- Расчёты по операциям с возвратной тарой;
- Расчёты по бартерным (товарообменным) договорам;
- Расчёты по финансовым операциям — кредитам, займам, депозитам и т. п.;
- Расчёты в иностранной валюте и начисление курсовых разниц в учёте.
Регламентированный учёт расчётов имеет такие свойства:
- В бухгалтерском учёте суммы хозяйственных операций автоматически распределяются на задолженность и авансы, их формирование и погашение;
- В налоговом учёте операции оцениваются с точки зрения налогообложения НДС или расчёта единого налога.
Помимо товарно-денежных расчётов, в прикладном решении можно отражать зачёт встречных долгов, перевод долга, уступку требований, списание безнадёжной задолженности и другие варианты изменения состояния расчётов. Также предусмотрены возможности:
- формировать акты сверки расчётов с контрагентами и акты инвентаризации расчётов;
- регистрировать операции с физическими лицами в регламентированном отчёте о доходах физических лиц, например операции закупки у частных предпринимателей или физических лиц.
Бухгалтерский учёт расчётов с контрагентами ведётся по следующим счетам хозрасчётного плана счетов:
- 36 — Расчёты с покупателями и заказчиками;
- 371 — Расчёты по выданным авансам;
- 377 — Расчёты с прочими дебиторами;
- 63 — Расчёты с поставщиками и подрядчиками;
- 681 — Расчёты по полученным авансам;
- 685 — Расчёты с прочими кредиторами.
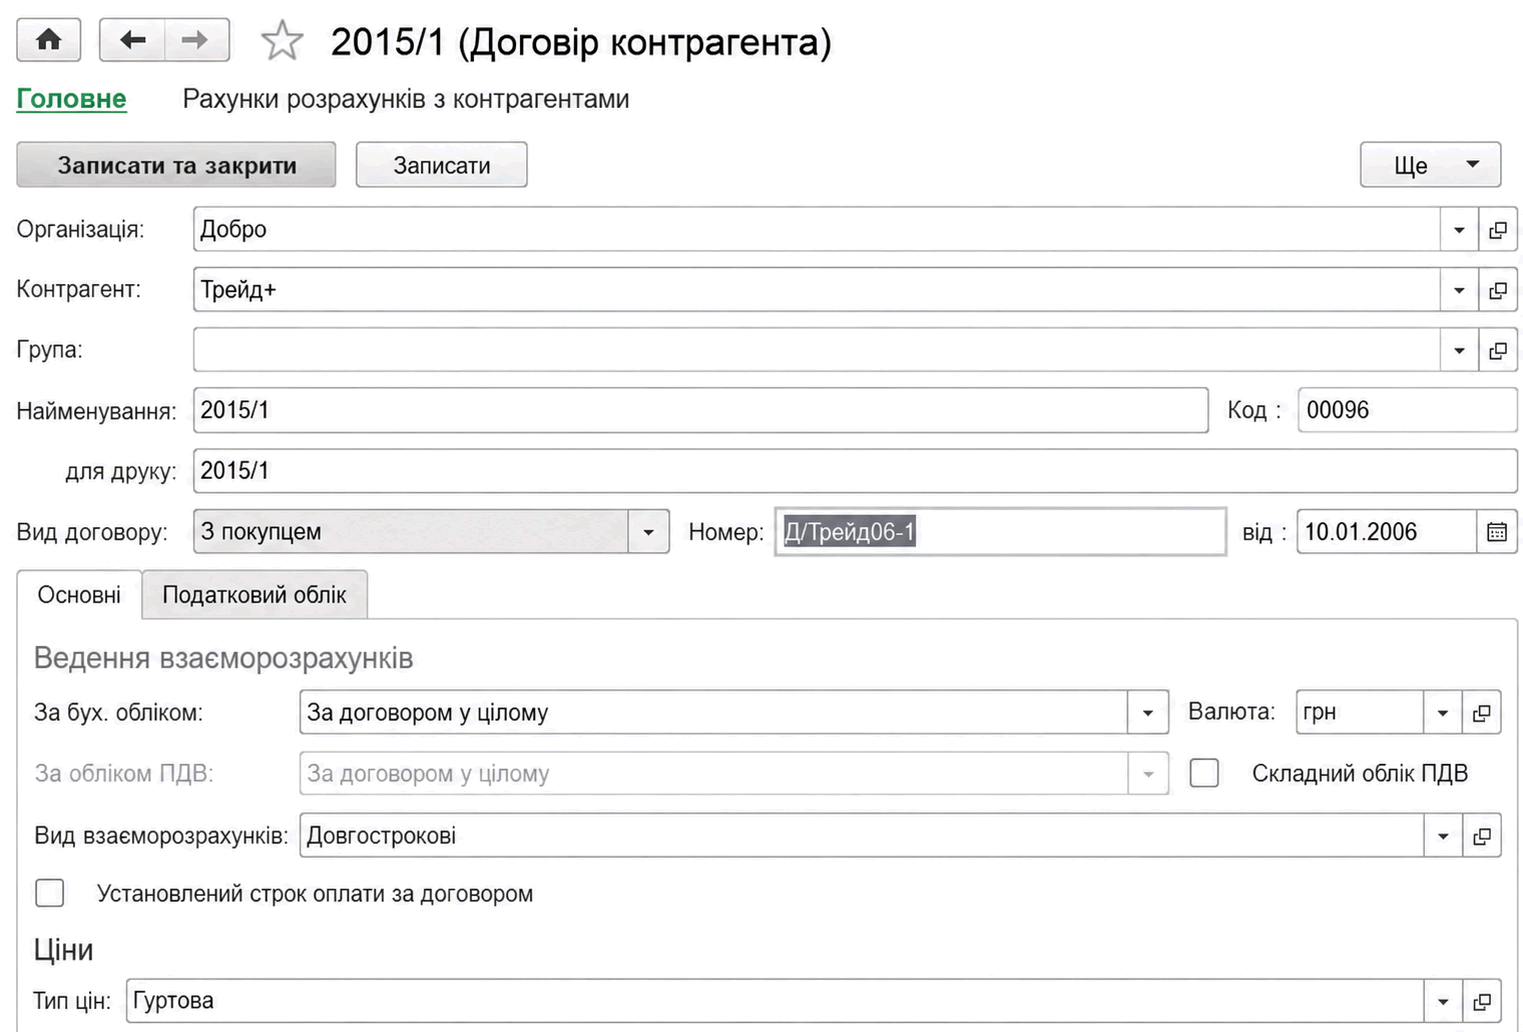
Аналитический учёт расчётов всегда ведётся с детализацией до двух субконто: Контрагент — Договор. С помощью настройки Параметры учёта можно автоматически добавить третью аналитику расчётов — Документ расчётов с контрагентами. Это рекомендуется делать до начала ведения учёта. Если учёт по третьей аналитике необходимо включить, когда в информационную базу уже введены документы, следует выполнить полное перепроведение всех документов.
Момент налогообложения НДС в прикладном решении определяется в соответствии со Схемой налогового учёта, которую указывают в Договоре контрагента. Расчёты с контрагентами для целей начисления НДС основываются на специальных регистрах накопления. Бухгалтерские проводки по учёту НДС формируются на основании данных этих регистров накопления, а именно:
- Приобретения налоговый учёт и Продажи налоговый учёт;
- Ожидаемый и подтверждённый НДС приобретений и Ожидаемый и подтверждённый НДС продаж.
Учитывая это, не рекомендуется выполнять ручные корректировки по счетам учёта расчётов с контрагентами. Изменение задолженности обычно должно сопровождаться соответствующими изменениями в регистрах учёта НДС. Поэтому изменения следует отражать специализированными документами.