Облікові механізми
Описано механізми обліку взаєморозрахунків із контрагентами в BAS Бухгалтерія, аналітику за договорами й документами, облік ПДВ та рахунки для відображення заборгованості.
Виникнення й погашення боргів між підприємствами (взаєморозрахунки з контрагентами) пов’язані з господарськими операціями купівлі / продажу товарів (послуг), оплатою постачальникам і отриманням коштів від покупців, оформленням кредитів тощо. Прикладне рішення надає гнучкий інструментарій для обліку взаєморозрахунків з контрагентами.
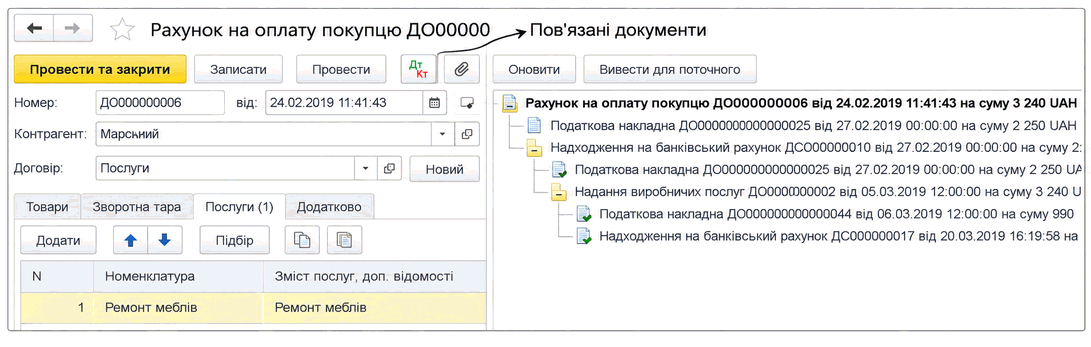
Підсистема обліку розрахунків з контрагентами не є відокремленою підсистемою, здатною функціонувати самостійно. Зазвичай сума заборгованості змінюється під час проведення товарних і платіжних документів.
У прикладному рішенні передбачено реєстрацію таких видів відносин:
- Розрахунки за договорами з постачальниками та покупцями запасів і послуг;
- Розрахунки за договорами комісії — з комітентами та комісіонерами;
- Розрахунки за операціями зі зворотною тарою;
- Розрахунки за бартерними (товарообмінними) договорами;
- Розрахунки за фінансовими операціями — кредитами, позиками, депозитами тощо;
- Розрахунки в іноземній валюті та нарахування курсових різниць в обліку.
Регламентований облік розрахунків має такі властивості:
- У бухгалтерському обліку суми господарських операцій автоматично розподіляються на заборгованість та аванси, їх формування та погашення;
- У податковому обліку операції оцінюються з погляду оподаткування ПДВ або розрахунку єдиного податку.
Окрім товарно-грошових розрахунків, у прикладному рішенні можна відображати залік зустрічних боргів, переведення боргу, уступку вимог, списання безнадійної заборгованості та інші варіанти зміни стану розрахунків. Також передбачені можливості:
- формувати акти звірки розрахунків з контрагентами та акти інвентаризації розрахунків;
- реєструвати операції з фізичними особами в регламентованому звіті щодо доходів фізичних осіб, наприклад операції закупівлі у приватних підприємців або фізичних осіб.
Бухгалтерський облік розрахунків з контрагентами ведеться за такими рахунками госпрозрахункового плану рахунків:
- 36 — Розрахунки з покупцями та замовниками;
- 371 — Розрахунки за виданими авансами;
- 377 — Розрахунки з іншими дебіторами;
- 63 — Розрахунки з постачальниками та підрядниками;
- 681 — Розрахунки за авансами одержаними;
- 685 — Розрахунки з іншими кредиторами.
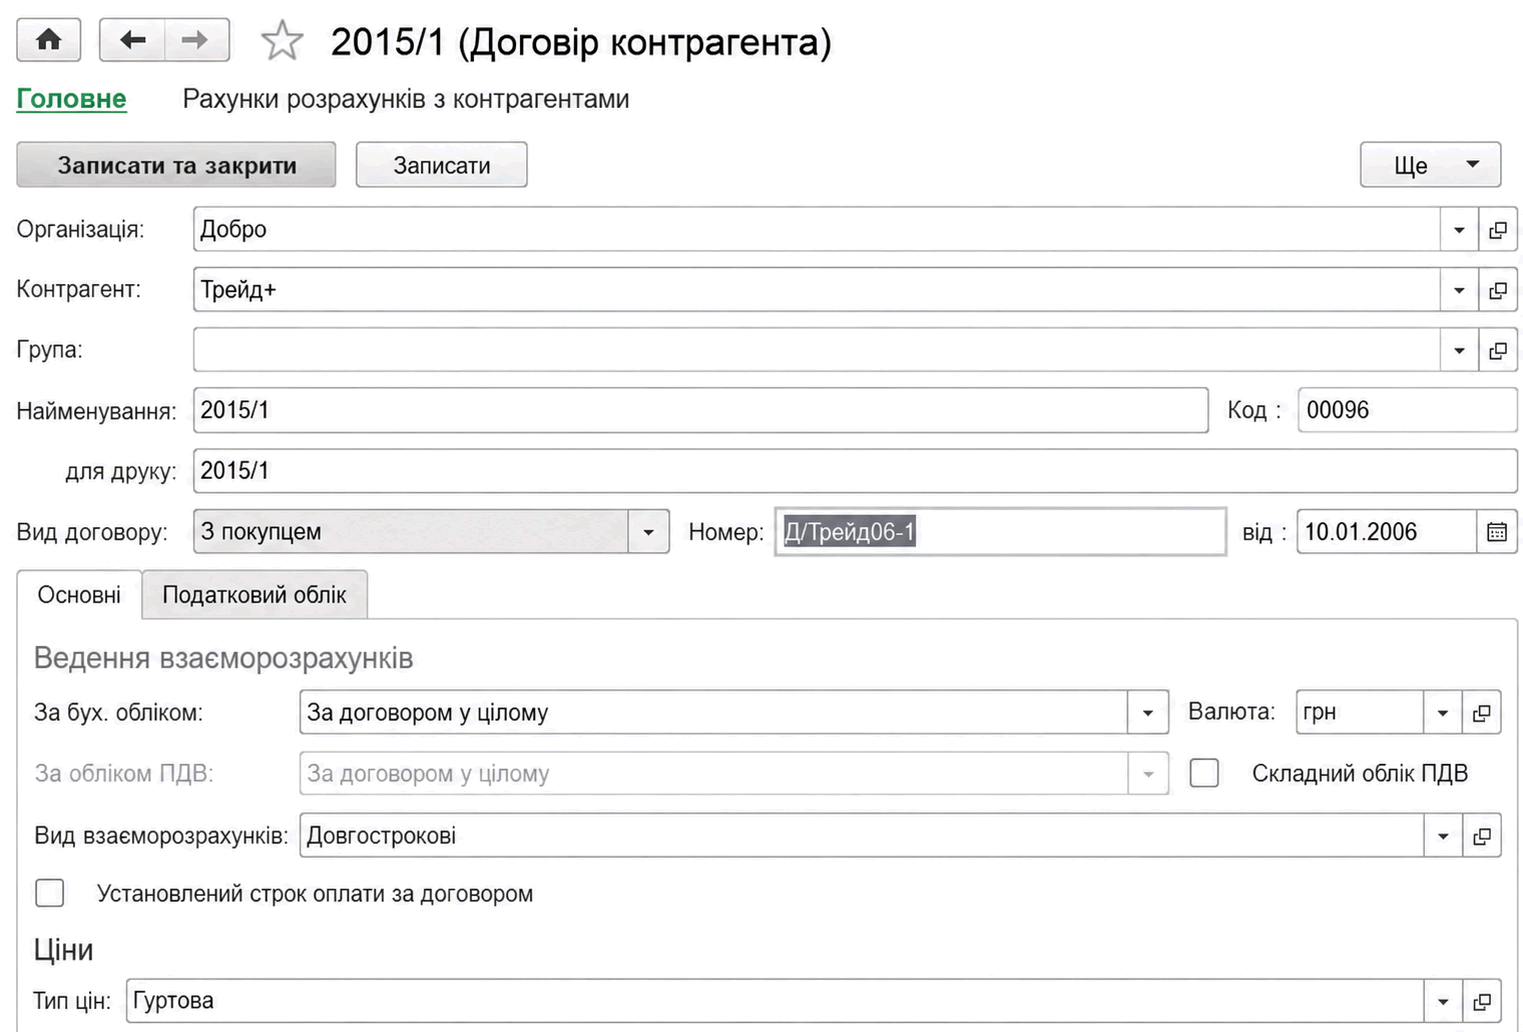
Аналітичний облік розрахунків завжди ведеться з деталізацією до двох субконто: Контрагент — Договір. За допомогою налаштування Параметри обліку можна автоматично додати третю аналітику розрахунків — Документ розрахунків з контрагентами. Це рекомендується робити до початку ведення обліку. Якщо облік за третьою аналітикою потрібно ввімкнути, коли до інформаційної бази вже введено документи, слід виконати повне перепроведення всіх документів.
Момент оподаткування ПДВ у прикладному рішенні визначається відповідно до Схеми податкового обліку, яку зазначають у Договорі контрагента. Розрахунки з контрагентами для цілей нарахування ПДВ базуються на спеціальних регістрах накопичення. Бухгалтерські проводки з обліку ПДВ формуються на підставі даних цих регістрів накопичення, а саме:
- Придбання податковий облік та Продажі податковий облік;
- Очікуваний і підтверджений ПДВ придбань та Очікуваний і підтверджений ПДВ продажів.
З огляду на це не рекомендується виконувати ручні коригування за рахунками обліку розрахунків з контрагентами. Зміна заборгованості зазвичай має супроводжуватися відповідними змінами в регістрах обліку ПДВ. Тому зміни слід відображати спеціалізованими документами.