Регистрация прочих доходов физлиц
Описана регистрация доходов физических лиц вне трудовых отношений документом «Регистрация прочих доходов физлиц», выбор вида дохода, налогообложение и подбор физических лиц.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описана регистрация доходов физических лиц вне трудовых отношений документом «Регистрация прочих доходов физлиц», выбор вида дохода, налогообложение и подбор физических лиц.
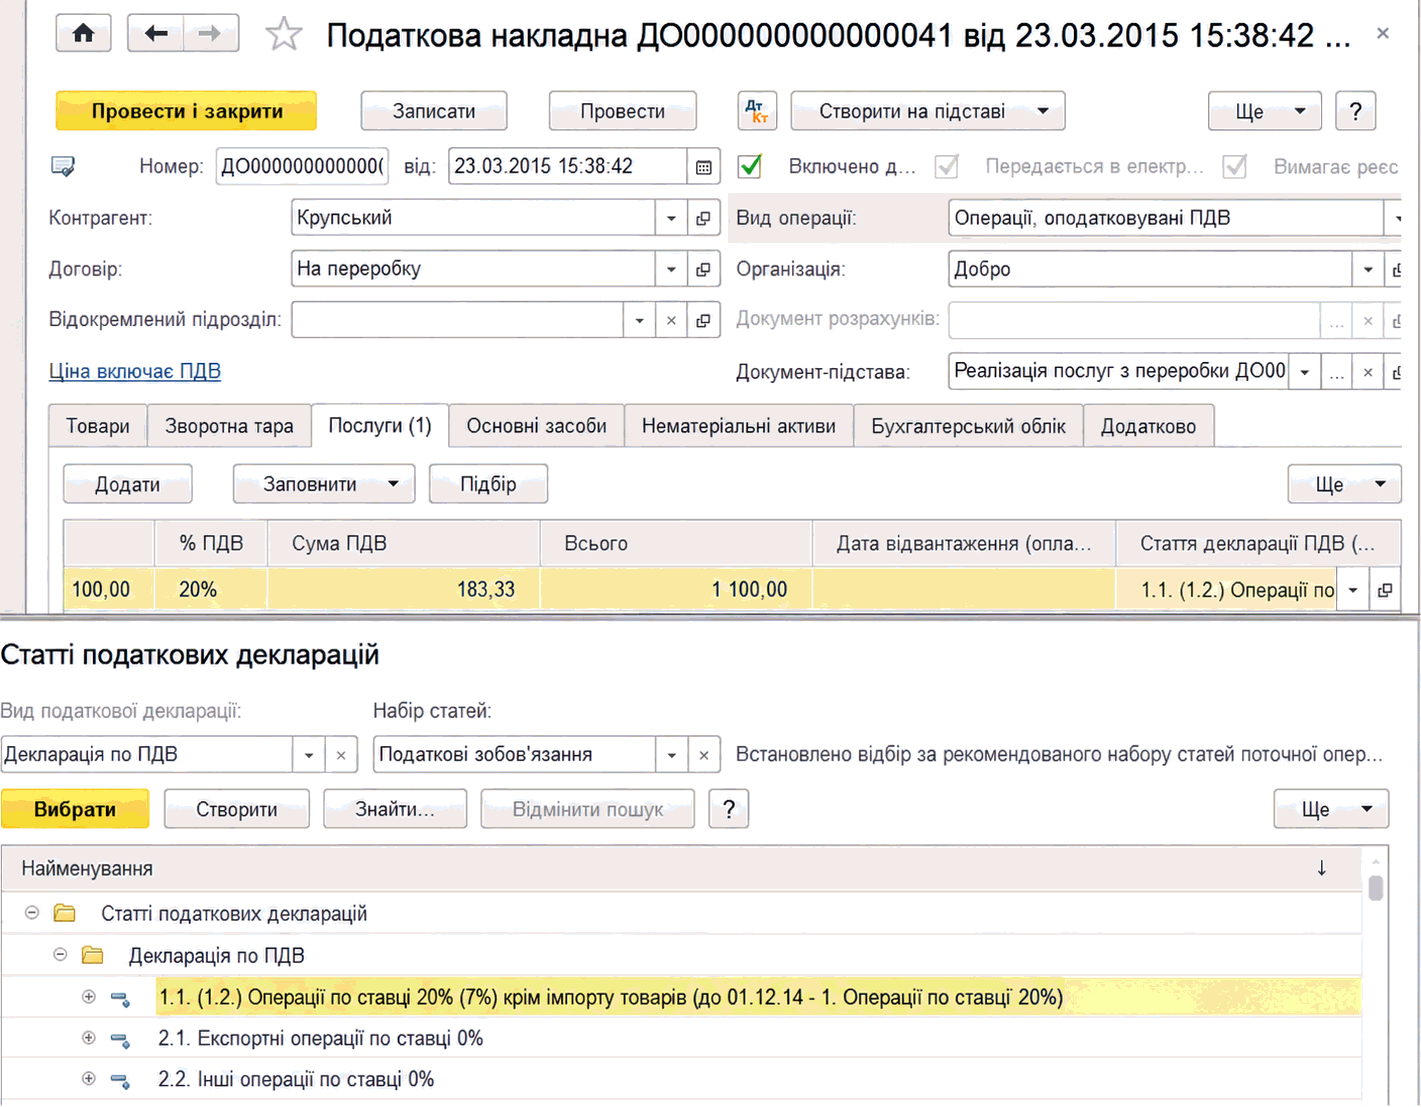
ЧитатьОписаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
ЧитатьОписаны задачи налогового учета в BAS Бухгалтерия, основные налоги и схемы налогообложения. Рассмотрены настройка параметров и корректировка активов и обязательств в случае изменения схемы.. Задачи и организация налогового учета
ЧитатьФормирование проводок по НДС платежными документами зависит от настройки сложного учета НДС в договоре. Описаны особенности событий НДС, незакрытых авансов и реквизитов платежных документов.
ЧитатьПрактическая карта обучения для предпринимателя или будущего бухгалтера: от первичных документов и банка до налогов, отчетности, контроля квитанций и выбора между узкой практикой ФОП и полным бухгалтерским циклом.. Что должно входить в обучение учету ФОП. Какие исходные данные выяснить до выбора программы. Рабочий цикл: от договора до контроля задолженностей. ФОП 2-й и 3-й групп: что меняется на практике. Задача ФОП, необходимый навык и пределы узкого обучения. Когда нужен полный бухгалтерский цикл. Краткое дерево решений. Чек-лист вопросов к программе курса
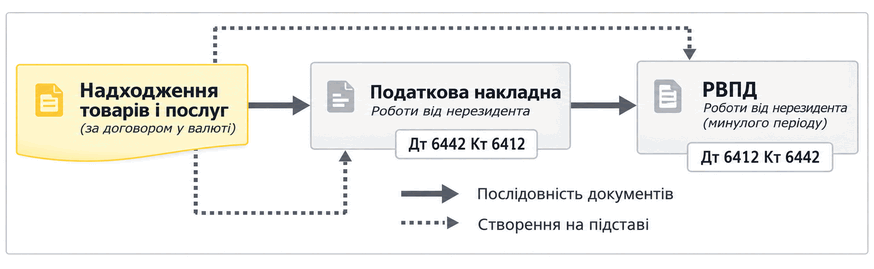
ЧитатьОписано отражение полученных от нерезидента услуг по валютному договору, настройка ставки НДС и налогового назначения, а также регистрация налоговых документов без оформления ГТД.
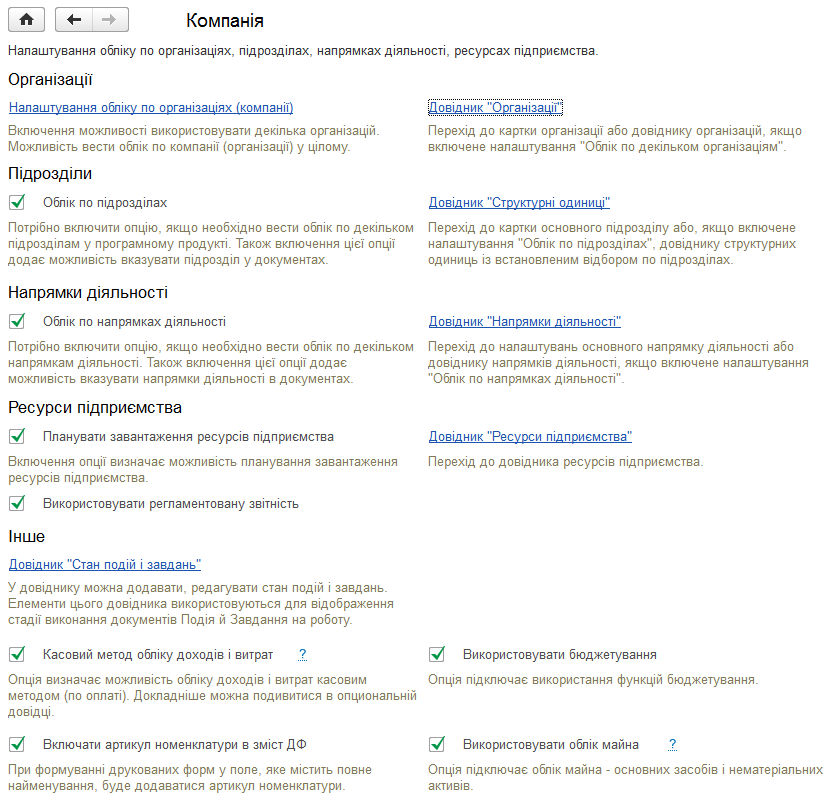
ЧитатьОписаны настройки раздела «Компания»: организации, счета, ответственные лица, сотрудники, подразделения, направления деятельности и ресурсы предприятия. Рассмотрены доступные параметры учета и связанные справочники.. Организации. Расчетные счета организации. Ответственные лица. Должности. Сотрудники. Физические лица. Подразделения. Направления деятельности. План счетов. Ресурсы предприятия. Прочее
ЧитатьПредоставление отпуска по уходу за ребенком оформляется документом "Отпуск по уходу за ребенком". Подробнее описано в статье "Порядок отражения отпусков по уходу за ребенком до 3-х лет".
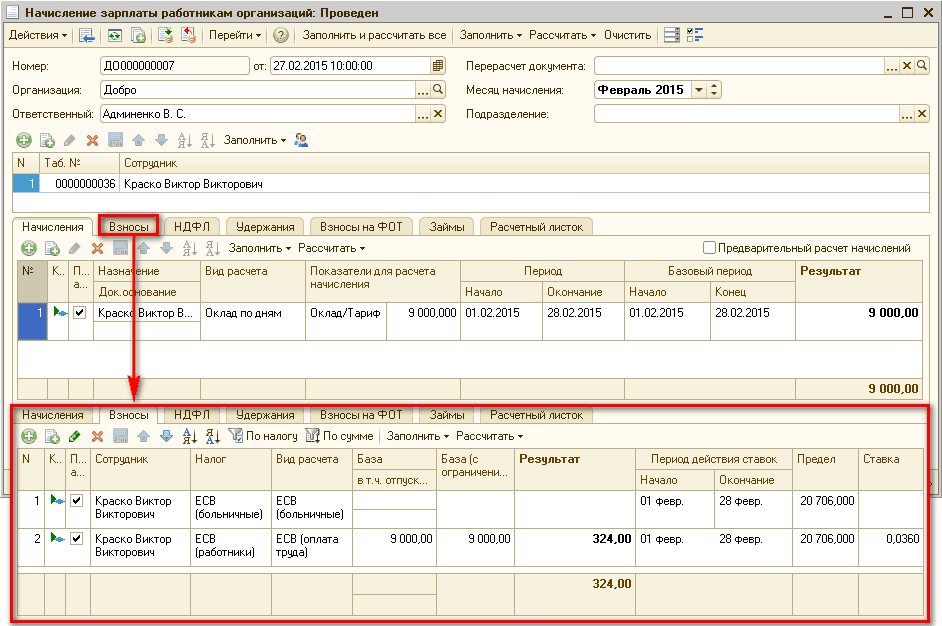
ЧитатьВ представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
ЧитатьВ данной статье описана методика отражения операций финансового лизинга в бухгалтерском и налоговом учете предприятия ? лизингополучателя, реализованная в типовой конфигурации "Бухгалтерия для Украины", редакция 1.2. Статья также актуальна для типовой конфигурации "Управление торговым предприятием для Украины", редакция 1.2.Пример
ЧитатьДанный раздел поможет вам обозначить в информационной базе, по какой схеме налогообложения работает предприятие. А также вы поймете, что такое правило первого события и в каких случаях следует применять именно этот принцип.Схемы налогообложения. Первое событие
ЧитатьДля каждого сотрудника в справочнике "Співробітники" может быть определена шкала налогообложения по пенсионному налогу. Если сотрудник является государственным служащим, то налогообложение начисленной ему заработной платы осуществляется по шкале 1-5%. В противном случае, шкала указывается 1-2% как в хозрасчетной организации. Если шкала пенсионного налога не указана, то по умолчанию используется шкала выбранная в константе "Шкала пенсионного налога".
Читать