Валютный подотчёт
Описано определение валюты расчётов с подотчётными лицами, расчёт гривневого эквивалента расходов и отражение компенсации собственных средств работника.
Валюта расчётов с подотчётными лицами определяется по первому документу:
- В случае выдачи аванса — в документе Расходный кассовый ордер с видом операции Выдача подотчётному лицу или Списание с банковского счёта с видом операции Перечисление подотчётному лицу;
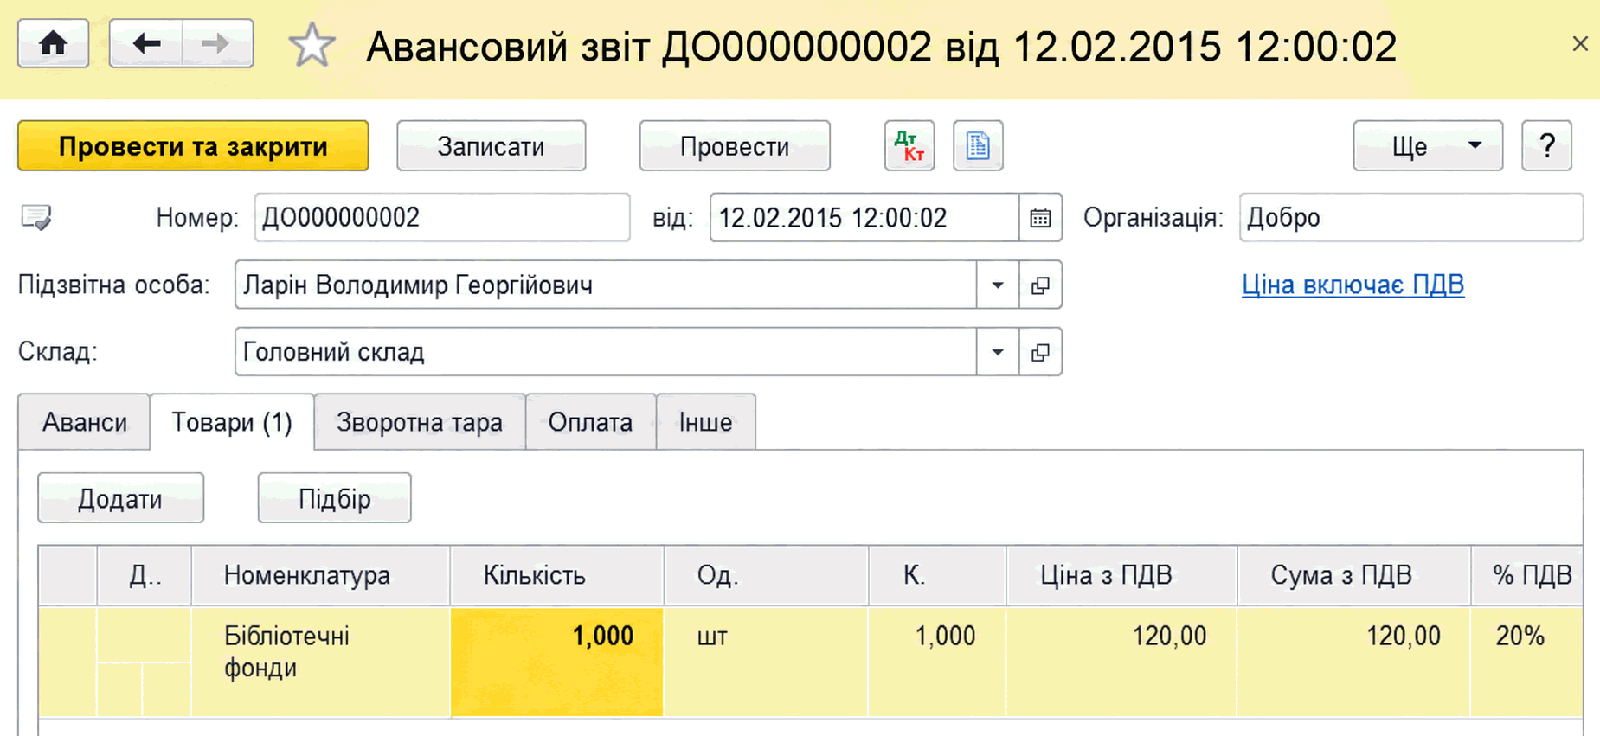
- Если аванса не было — в документе Авансовый отчёт, в форме Цены и валюта, которая открывается по гиперссылке Цена включает (не включает) НДС.
Суммы в Авансовом отчёте указываются в валюте, определённой для этого документа. Гривневый эквивалент в бухгалтерском учёте рассчитывается в зависимости от наличия авансов, выданных подотчётному лицу:
- при наличии аванса — по среднему курсу выданных авансов;
- при отсутствии авансов — по курсу НБУ на дату документа.
Если подотчётное лицо израсходовало собственные средства, согласно законодательству расходы следует компенсировать в гривневом эквиваленте. Соответствующую проводку списания валютной задолженности и формирования гривневой задолженности (Дт 3722 Кт 3721) следует отразить документом Операция (вручную).