Валютний підзвіт
Описано визначення валюти розрахунків із підзвітними особами, розрахунок гривневого еквівалента витрат і відображення компенсації власних коштів працівника.
Валюта розрахунків з підзвітними особами визначається за першим документом:
- У разі видачі авансу — у документі Видатковий касовий ордер з видом операції Видача підзвітній особі або Списання з банківського рахунку з видом операції Перерахування підзвітній особі;
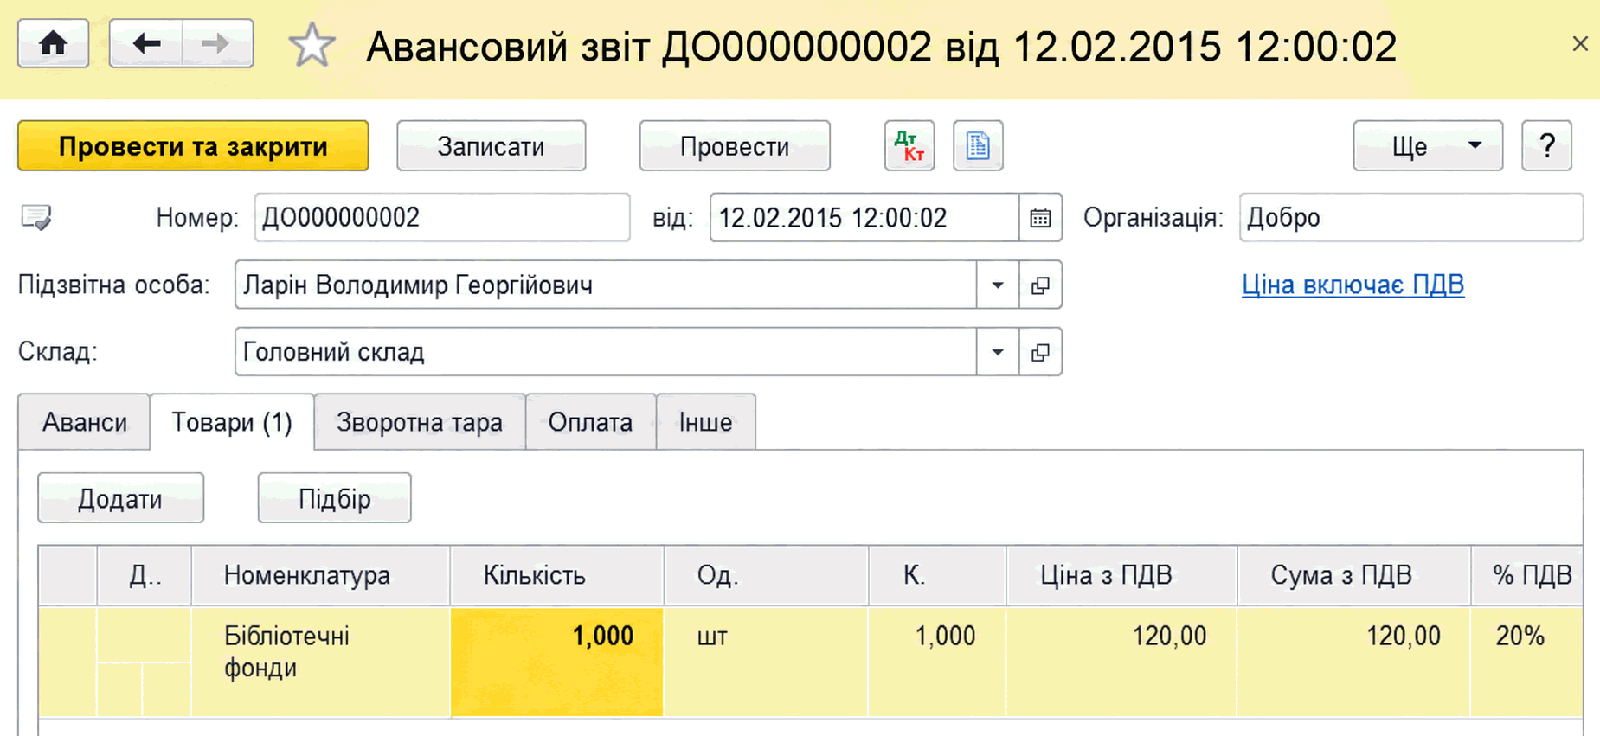
- Якщо авансу не було — у документі Авансовий звіт, у формі Ціни і валюта, що відкривається за гіперпосиланням Ціна включає (не включає) ПДВ.
Суми в Авансовому звіті зазначаються у валюті, визначеній для цього документа. Гривневий еквівалент у бухгалтерському обліку розраховується залежно від наявності авансів, виданих підзвітній особі:
- за наявності авансу — за середнім курсом виданих авансів;
- за відсутності авансів — за курсом НБУ на дату документа.
Якщо підзвітна особа витратила власні кошти, згідно із законодавством витрати слід компенсувати у гривневому еквіваленті. Відповідну проводку списання валютної заборгованості та формування гривневої заборгованості (Дт 3722 Кт 3721) слід відобразити документом Операція (вручну).