

Введення початкових залишків
Описано введення початкових залишків у BAS Бухгалтерія через Помічник введення початкових залишків, вибір дати та внесення даних за розділами обліку. Також наведено спосіб перевірки залишків.
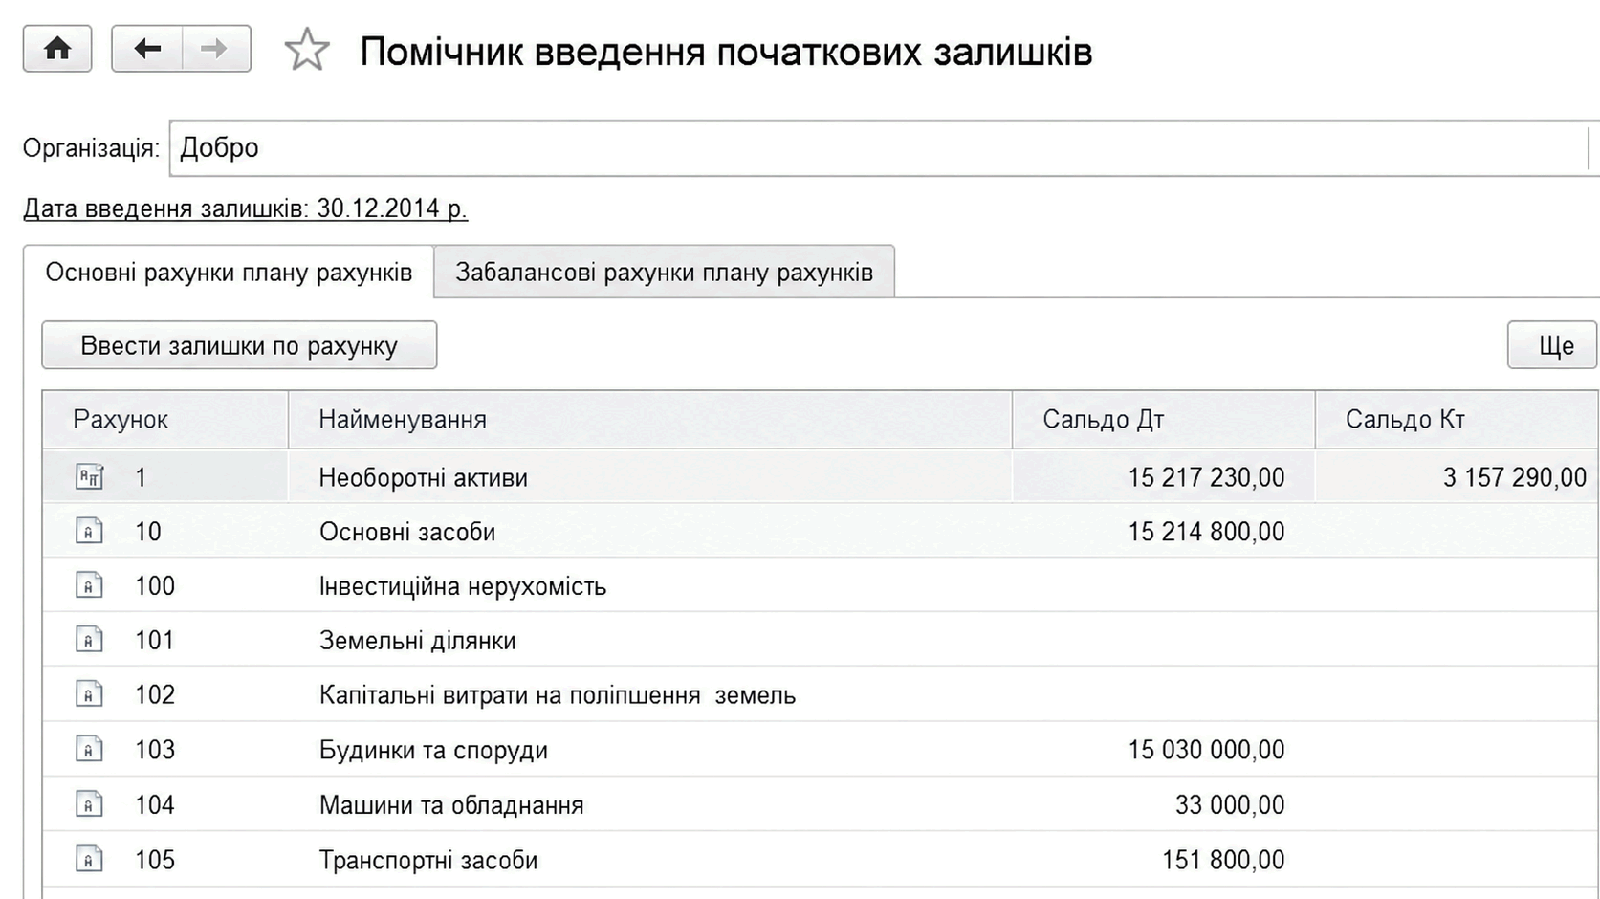
Перш ніж розпочати реєстрацію фактів господарської діяльності за допомогою «BAS Бухгалтерії», потрібно ввести початкові залишки за рахунками бухгалтерського обліку. Це забезпечить правильне відображення поточних залишків у стандартних і регламентованих звітах. Якщо підприємство нове й господарська діяльність у ньому ще не велася, вводити початкові дані не потрібно.
Залишки доцільно вводити на початок звітного періоду — року, кварталу або місяця, переважно року. Дата операції введення залишків має передувати даті початку звітного періоду. Наприклад, залишки на початок року вводяться датою 31 грудня попереднього року.
Залишки вводяться окремо для кожної організації.
Початкові залишки за всіма рахунками та розділами обліку вводяться в єдиній формі Помічник введення початкових залишків (меню Головне).
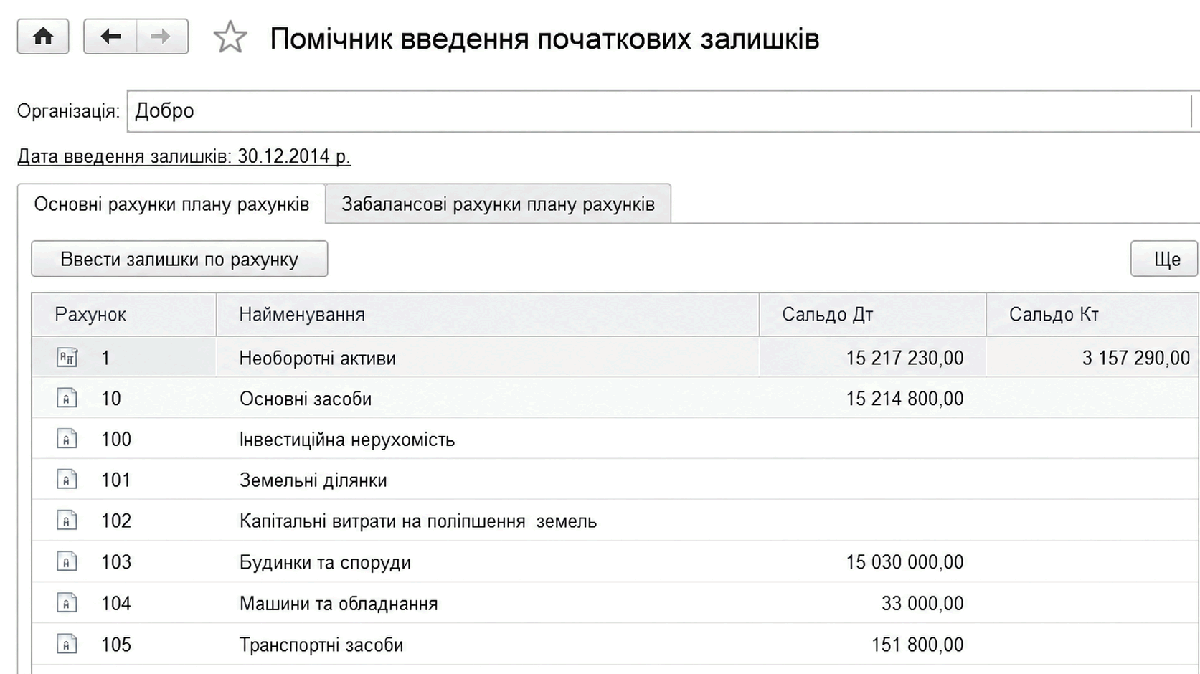
У формі за посиланням Встановити дату введення початкових залишків, розташованим у правій частині форми, зазначається дата введення початкових залишків. Усі залишки вводяться в програму на вказану дату.
Основна частина форми введення початкових залишків нагадує оборотно-сальдову відомість. У формі відображається список рахунків, у якому під час введення даних показуються суми початкових залишків за дебетом і кредитом.
Щоб ввести залишки за рахунком, потрібно виділити рахунок, за яким вводяться початкові залишки, і натиснути кнопку Ввести залишки по рахунку. Відкриється документ введення початкових залишків за вибраним рахунком.
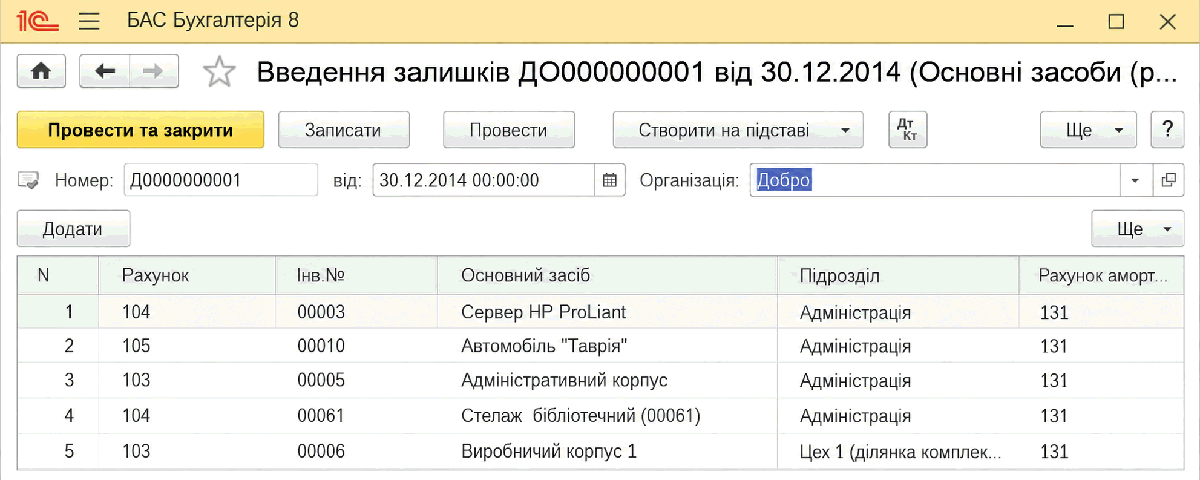
- Інформація, що вводиться в кожному документі, залежить від розділу обліку, до якого належить вибраний рахунок. Для отримання докладнішої інформації про особливості введення залишків за кожним розділом обліку передбачено контекстну довідку. З нею можна ознайомитися, не виходячи з документа, натиснувши кнопку
.
- Залишки вводяться за такими розділами обліку:
- Основні засоби (включаючи підготовлені до продажу);
- Малоцінні активи в експлуатації;
- Нематеріальні активи;
- Капітальні інвестиції (за винятком інвестицій у біологічні активи);
- Відстрочені податкові активи та зобов'язання;
- Запаси за собівартістю (виробничі запаси на складі; МШП на складі; товари на складі й у роздрібі, що обліковуються за собівартістю);
- Транспортно-заготівельні витрати, накопичені на субрахунках 200 і 280;
- Запаси передані (матеріали в переробці та товари на комісії);
- Незавершене виробництво;
- Товари за продажною ціною (товари в роздрібі, що обліковуються за ціною продажу);
- Грошові кошти;
- Взаєморозрахунки з контрагентами;
- Взаєморозрахунки з підзвітними особами;
- Витрати майбутніх періодів;
- Зарплата і відрахування;
- Товари, прийняті на комісію;
- Інші рахунки бухгалтерського обліку (рахунки й субрахунки, облік за якими не автоматизовано в конфігурації);
- Організації — платники податку на прибуток, крім даних бухгалтерського обліку, указують для необоротних активів вартість за даними податкового обліку.
- Правильність внесення залишків бухгалтерського обліку можна перевірити за допомогою стандартного звіту Оборотно-сальдова відомість, сформувавши його для кожної організації. На допоміжному рахунку 00 сальдо на дату введення залишків має дорівнювати нулю.


