Закупка материальных активов
Описано оформление импорта материальных активов в BAS Бухгалтерия: параметры договора, валютные счета расчётов, определение гривневого эквивалента, оплату нерезиденту и начисление импортного НДС.
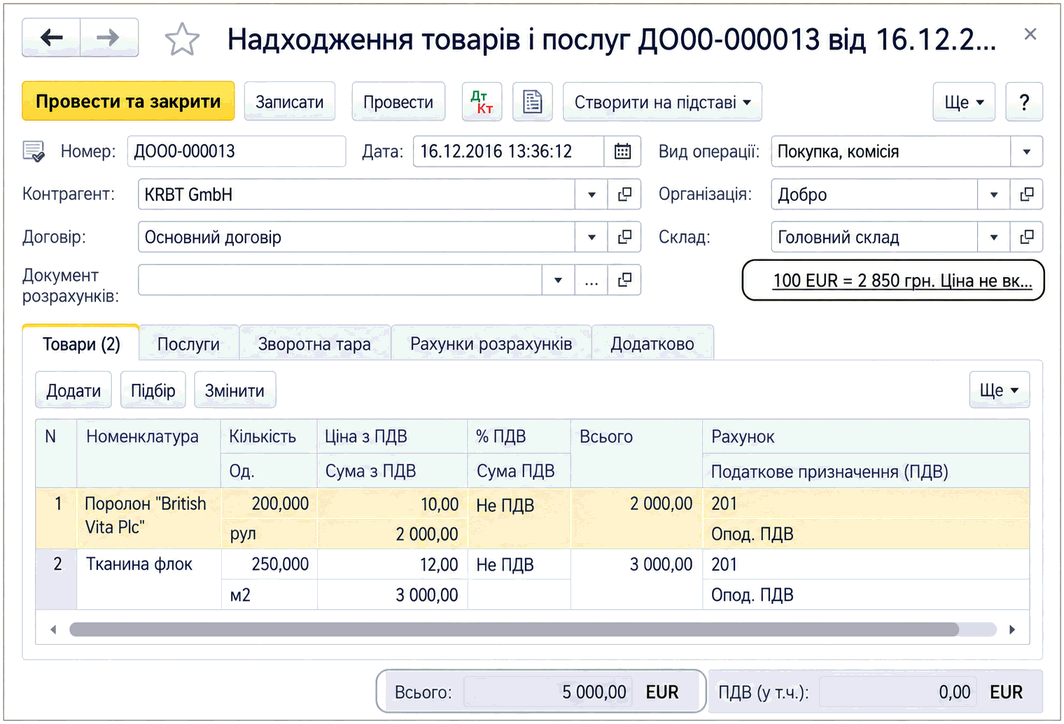
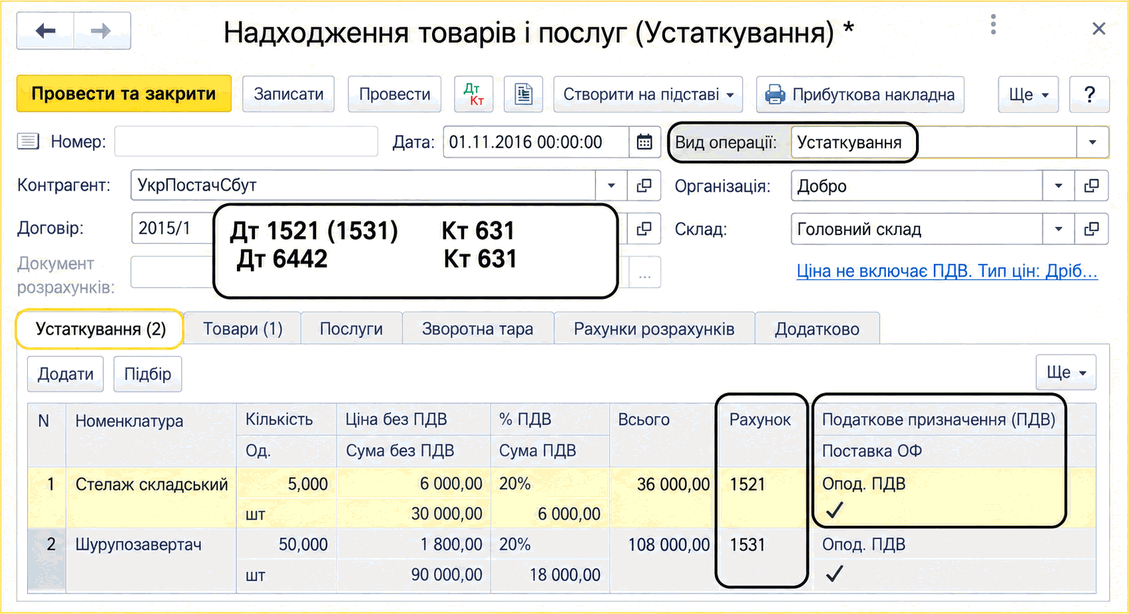
Импорт материальных активов отражается с помощью документа Поступление товаров и услуг по ставке НДС = Не НДС.
Для отражения закупки запасов по импорту следует использовать договор с контрагентом с такими параметрами:
- Вид договора — С поставщиком;
- иностранная валюта;
- схема налогового учёта — ВЭД (Импорт / Экспорт).
Импорт запасов
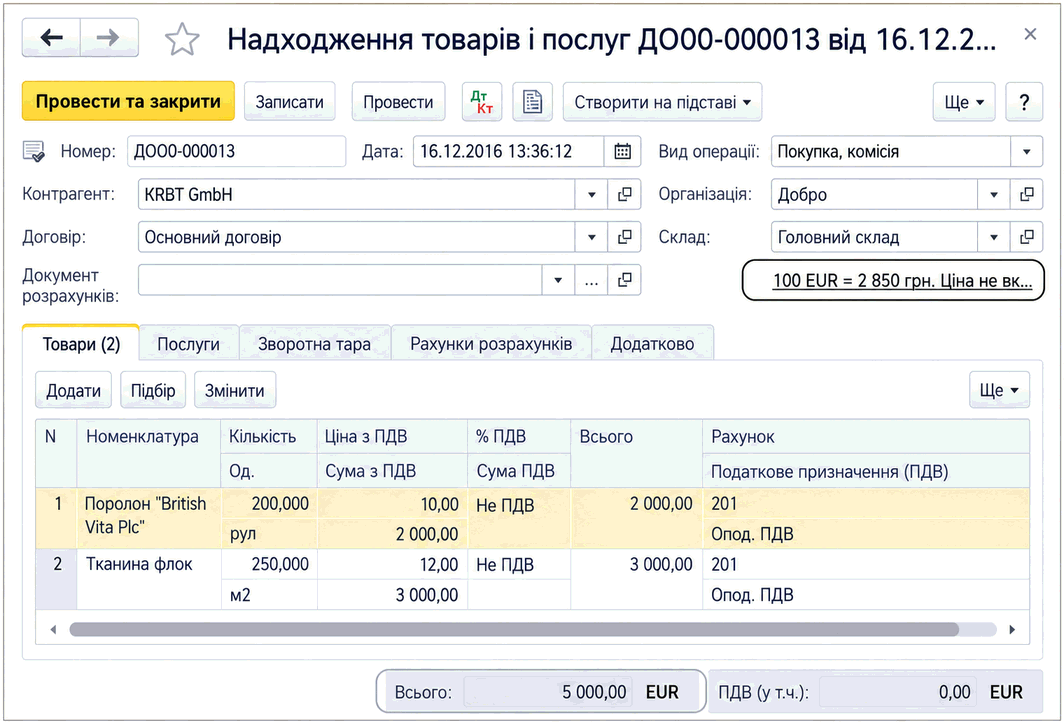
Обратите внимание на счета учёта взаиморасчётов на вкладке Счета расчётов. Следует использовать счета с признаком валютного учёта, например, 632 и 3712.
Проводки закупки по импорту
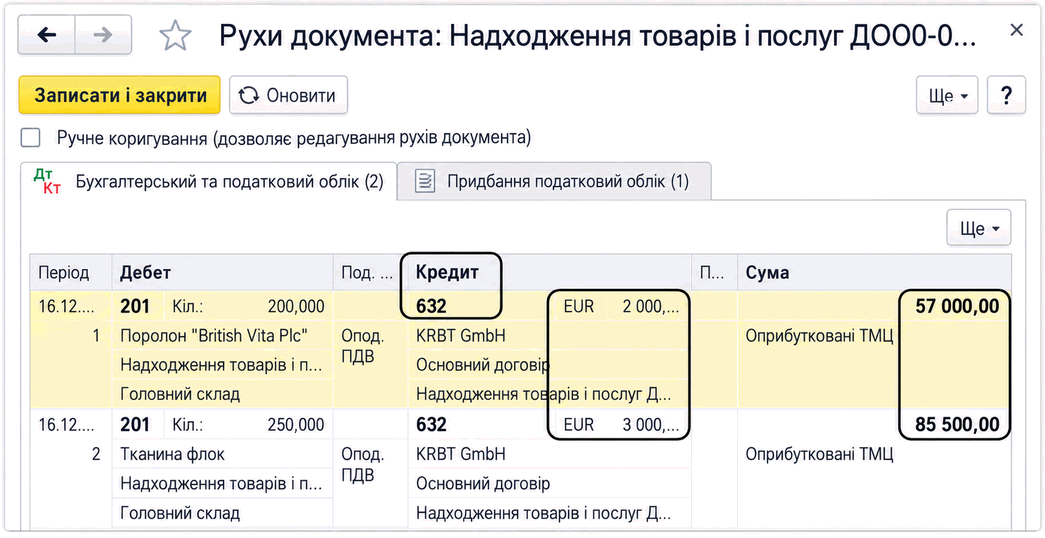
В документе указывают цены только в иностранной валюте — валюте договора с поставщиком. Гривневый эквивалент рассчитывается автоматически при проведении документа и отражается только в проводках. В форме документа суммы в валюте регламентированного учёта не отображаются. Курс для расчёта гривневой суммы используется в зависимости от наличия или отсутствия авансового платежа. В части зачёта аванса — курс аванса, для безавансовой части — курс НБУ на дату документа из регистра сведений Курсы валют. Стоимость запасов определяется в соответствии с рассчитанным гривневым эквивалентом.
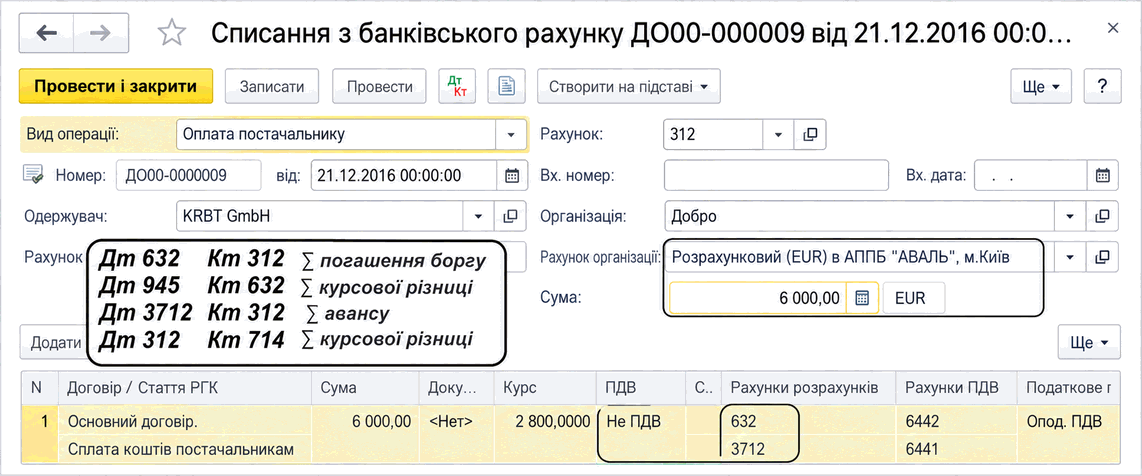
Оплата / предоплата поставщику отражается обычными платёжными документами (Списание с банковского счёта, вид операции Оплата поставщику), но в платёжном документе следует указывать валютный счёт
учёта денежных средств — 312 или 314. Только после этого можно выбрать банковский счёт с нужной иностранной валютой — валютой договора.
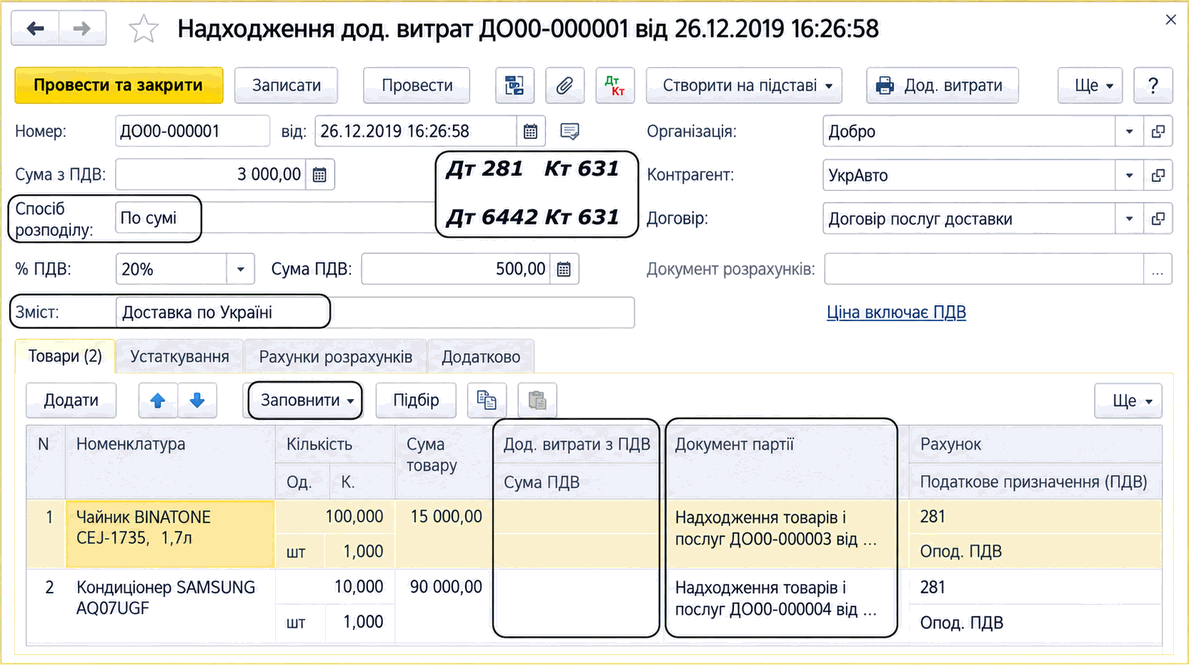
НДС по импорту товаров начисляется тем же документом, что и другие таможенные расходы, — ГТД по импорту. Другие дополнительные расходы, например доставка до границы или по территории Украины, другие услуги таможни и т. п., отражаются документом Поступление доп. расходов. В оформлении этого документа нет принципиальных отличий от его использования в гривневых операциях, поэтому отдельно останавливаться на нём не будем.
Оплата нерезиденту